负数发票(即红字发票)的开具,核心路径是在发票管理系统中提交红字信息表,经税务机关系统自动校验通过后,生成一张金额为负数的新发票,用于冲减原蓝字发票的销售额与税额。整个过程必须在当期完成,不可跨月提前操作,也不可手工直接录入负数金额。
负数发票开具流程:从红字信息表到红字发票
不管是全电发票还是传统税控盘,开具负数发票的第一步,都是先填开红字信息表,这一步走错,后面全部卡壳,以下是当前最通用的操作路径,适用于绝大多数一般纳税人。
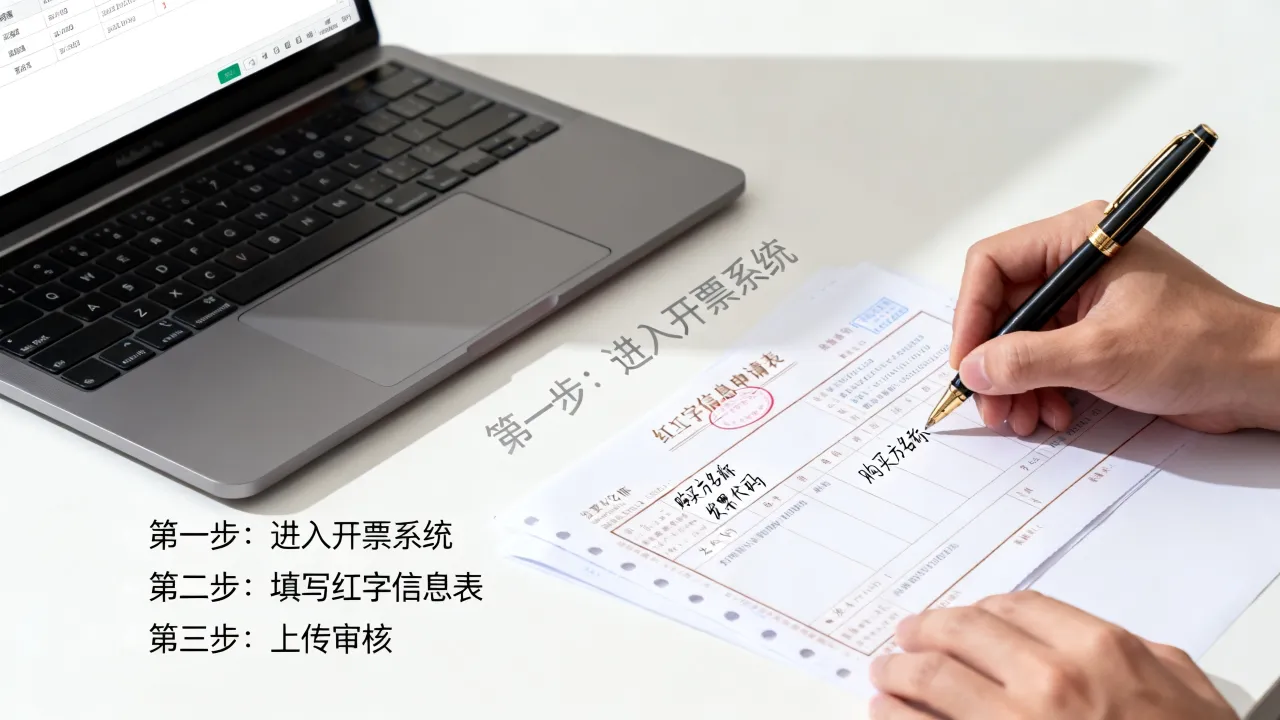
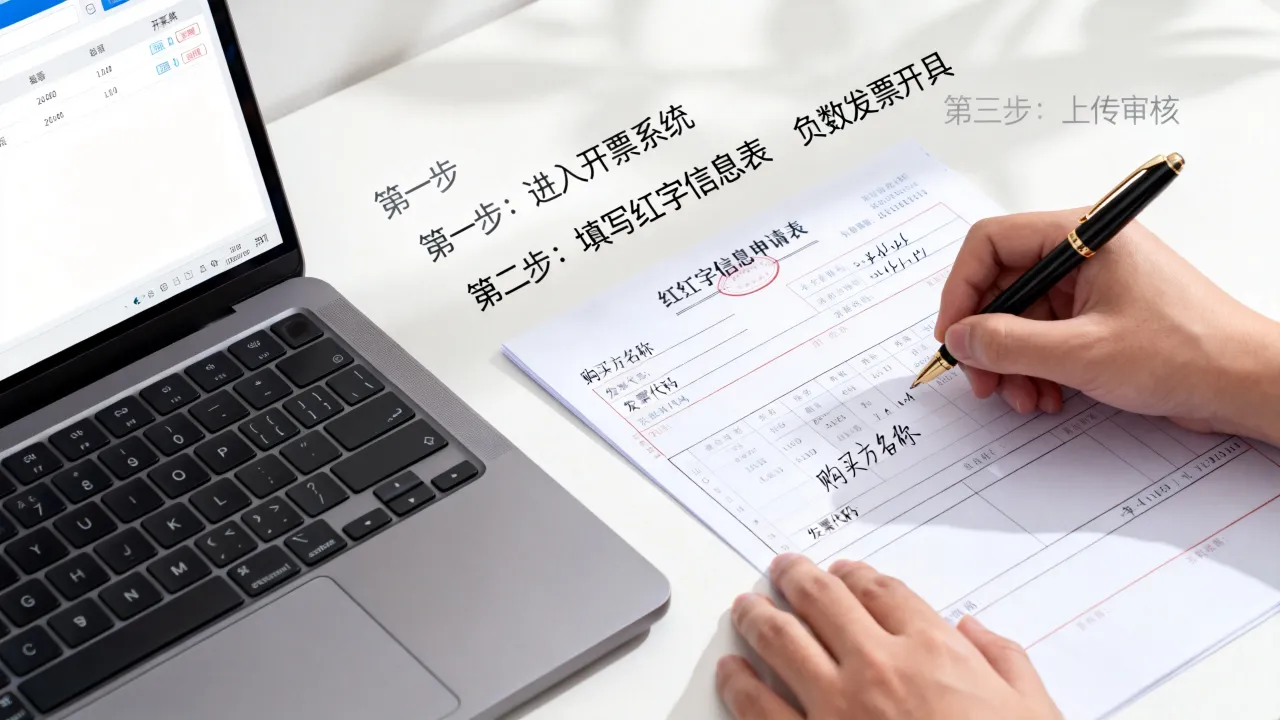
第一步:提交红字信息表
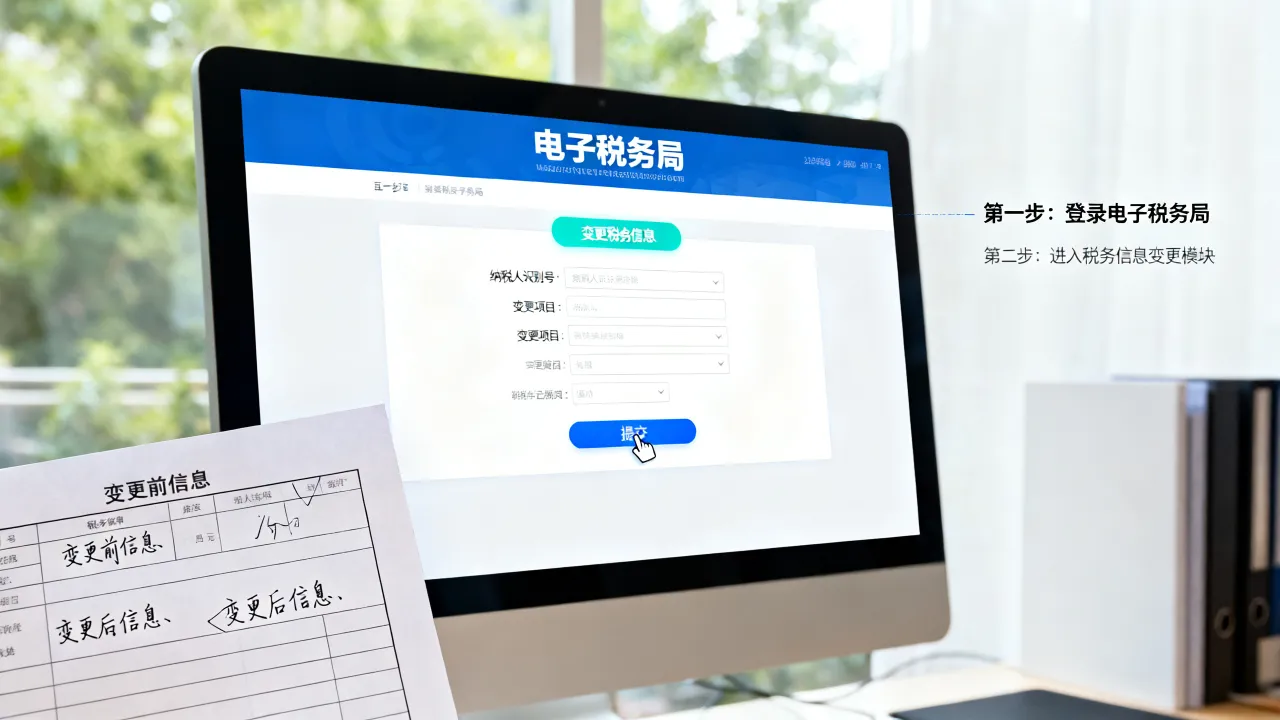
登录电子税务局,进入“开票业务”或“红字发票开具”模块,选择“红字发票确认信息录入”。 - 输入原蓝字发票代码和号码,系统会自动调取对应发票信息。 - 核对原发票的金额、税额是否与实际业务一致,填写红字发票申请原因(如销售退回、开票有误、服务中止等)。 - 确认信息无误后提交,等待系统自动校验,多数情况下,校验结果在几分钟内返回。第二步:获取信息表编号
校验通过后,系统会生成一个红字信息表编号,这个编号是开具红字发票的唯一凭证,务必保留截图或记录,若审核不通过,通常是因为原发票已作废、已抵扣或被锁定,需先处理完异常状态再重新提交。第三步:填开负数发票
进入发票填开界面,选择“红字发票”或“负数发票”,录入红字信息表编号。 - 系统会自动关联原蓝字发票的明细项目,无需手动输入商品名称、金额、税额。 - 核对无误后点击“开具”,一张完整的负数发票即生成。 - 打印时,负数发票的票面金额和税额前均带有负号,这是最直观的识别特征。第四步:交付与入账
开具负数发票需要什么条件
不是所有情况都能随便开红字发票,行业共识认为,只有发生以下三种情形之一,才具备合法开具负数发票的前提:
- 销售退回:购买方因质量问题或合同取消,将货物退回,退款需冲减原收入。
- 开票有误:发票金额、税率、购买方名称等信息填写错误,且已跨月无法作废。
- 服务中止或折让:服务未完成终止,或因质量问题给予销售折让,需红字冲减部分金额。
值得注意的是,购买方已抵扣进项税额的,红字信息表必须由购买方在系统中提交;销售方无法单方面发起红冲,购买方在“发票抵扣勾选”模块中选择对应蓝字发票,提交红字确认单,销售方再据此开具负数发票,若购买方未抵扣,则销售方可直接申请,无需买家配合。
开票系统与负数发票的匹配规则
开具负数发票时,系统会强制校验原蓝字发票的归属,无论开票方是销售方还是购买方,红字信息表上的购销双方信息必须与原发票完全一致,任何税号、名称的差异,都会导致校验失败,实际操作中,曾出现因购买方税号变更,导致红字信息表无法生成的案例,此时需先更新税务登记信息,再重新提交。全电发票与税控盘开具负数发票的区别
随着全面数字化的推广,现阶段多数企业已切换到全电发票通道,但仍有一部分存量企业在使用税控盘,两者在负数发票开具上的差异,直接影响了操作路径和效率。
| 对比维度 | 全电发票 | 税控盘(传统增值税发票) |
|---|---|---|
| 红字确认方式 | 在线智能校验,无需人工审核 | 部分场景需上传红字信息表,等待人工审核 |
| 开具入口 | 电子税务局网页端 | 增值税发票开票软件(税控盘) |
| 打印要求 | 无需打印,电子存档 | 必须打印并加盖发票章 |
| 跨月作废 | 不支持作废,只能红冲 | 同月内可作废,跨月必须红冲 |
| 负数发票有效期 | 长期有效,无实体限制 | 按规定期限开具,过期作废 |
税控盘用户的操作差异
使用税控盘的企业,在提交红字信息表后,若原发票含税销售额较大(例如超过十万元),系统会提示转人工审核,此时需携带相关资料到主管税务机关办税服务厅处理,据税务服务热线公开说明,人工审核需提供原发票正本、红字申请说明及业务证明材料,出审核结果的时间通常在1至3个工作日,而全电发票完全在线完成,较大比例的企业在提交后半小时内即可开具负数发票。负数发票开具的注意事项与常见错误
金额与税额必须与原票一致
负数发票的金额,只能等于或小于原蓝字发票的剩余可用金额,原发票金额为10000元,若已部分红冲4000元,再次开具负数发票的最高金额就是6000元,超过这一限制,系统会提示“红字金额大于可冲减金额”,直接阻止开具。红字信息表填错怎么办
红字信息表提交后,若发现内容填写错误,在未开具负数发票前,可在系统