先确认它能不能作为企业所得税税前扣除凭证,再判断这笔支付要不要代扣代缴增值税并取得完税凭证。境外票据没有国内的发票监制章,不能照搬"见票入账"的习惯,凭证形式、汇率选择、税务处理这三块必须单独拆开看。
国外发票和国内发票入账,差别到底在哪
国内发票有统一代码,能在电子税务局查验真伪,境外发票的合法性来自开票方的商业行为和当地法律,不来自中国的发票管理制度,行业共识认为,判断一张境外票据能不能入账,看的是三件事:凭证形式是否合规、业务是否真实、税务链条是否闭合。
哪些境外票据能作为税前扣除凭证
按《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)第十一条,企业从境外购进货物或劳务发生的支出,以对方开具的发票或者具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。
常见的几类凭证可以这样对照:
| 凭证类型 | 能否税前扣除 | 实操说明 |
|---|---|---|
| 商业发票(Commercial Invoice) | 可以 | 最正规,需附中文译本 |
| 形式发票(Proforma Invoice) | 不可以 | 本质是报价单,付款后须换正式发票 |
| 跨境平台电子账单 | 可以 | 属于具有发票性质的收款凭证 |
| 对方手写收据 | 有条件可以 | 需补充合同、付款流水佐证业务真实性 |
翻译和认证这一步别省
税务机关要求境外凭证提供中文译本,通行做法是找有资质的翻译公司出具译文并加盖翻译专用章,同时附原件复印件,要不要公证,看主管税务机关的口径,多数地区不强制,但要求译文与原件在金额、日期、开票方名称上完全对应。
国外发票翻译认证一般要花多少钱
按行业惯例,普通商业发票翻译按页或按字数计费,单张成本通常不高,语种冷门或需要翻译公司盖章认证的会往上走,金额不大、张数不多的,这笔费用多数企业直接计入管理费用,不必单独资本化。
境外发票能不能抵扣增值税进项税,先分清三种情形
这是实操中最容易踩坑的地方,不少财务把境外发票和进项抵扣直接画等号,结果被纳税调整。
根本不能抵扣
用于简易计税项目、免税项目、集体福利或个人消费的购进,本身就不允许抵扣,跟发票是不是境外没有关系,先把用途定下来,再谈凭证。
代扣代缴之后才能抵扣
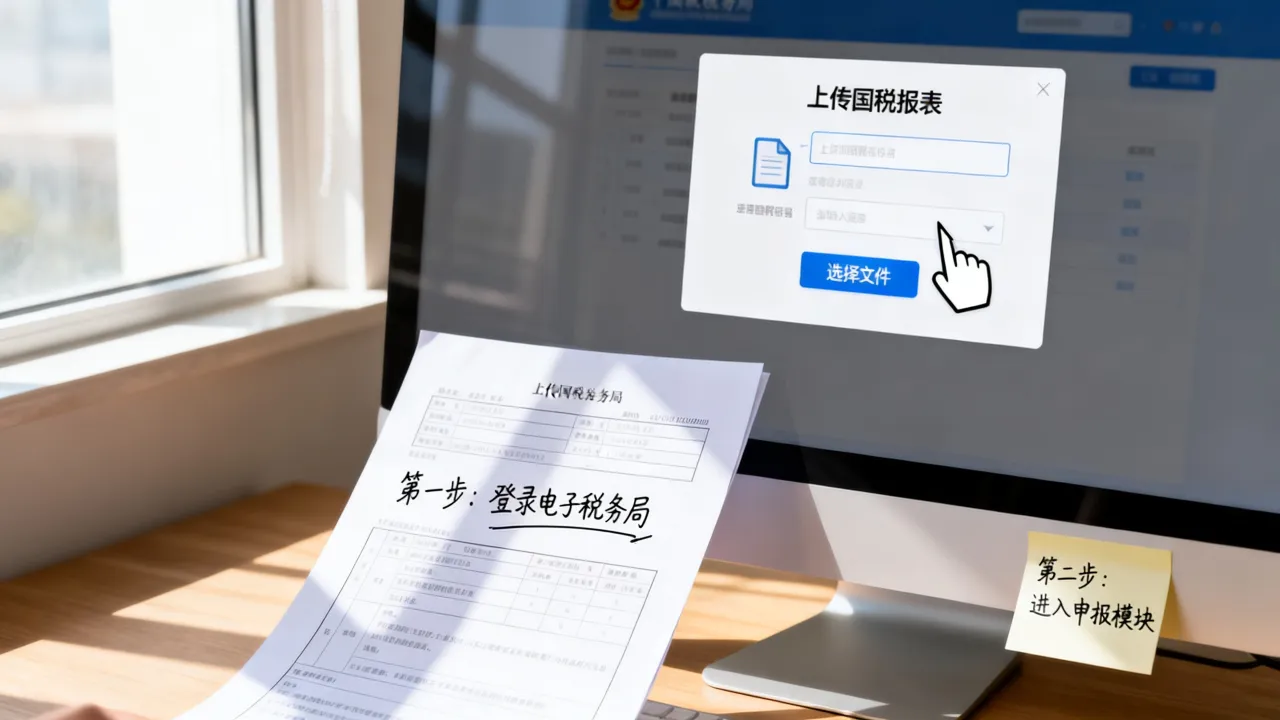
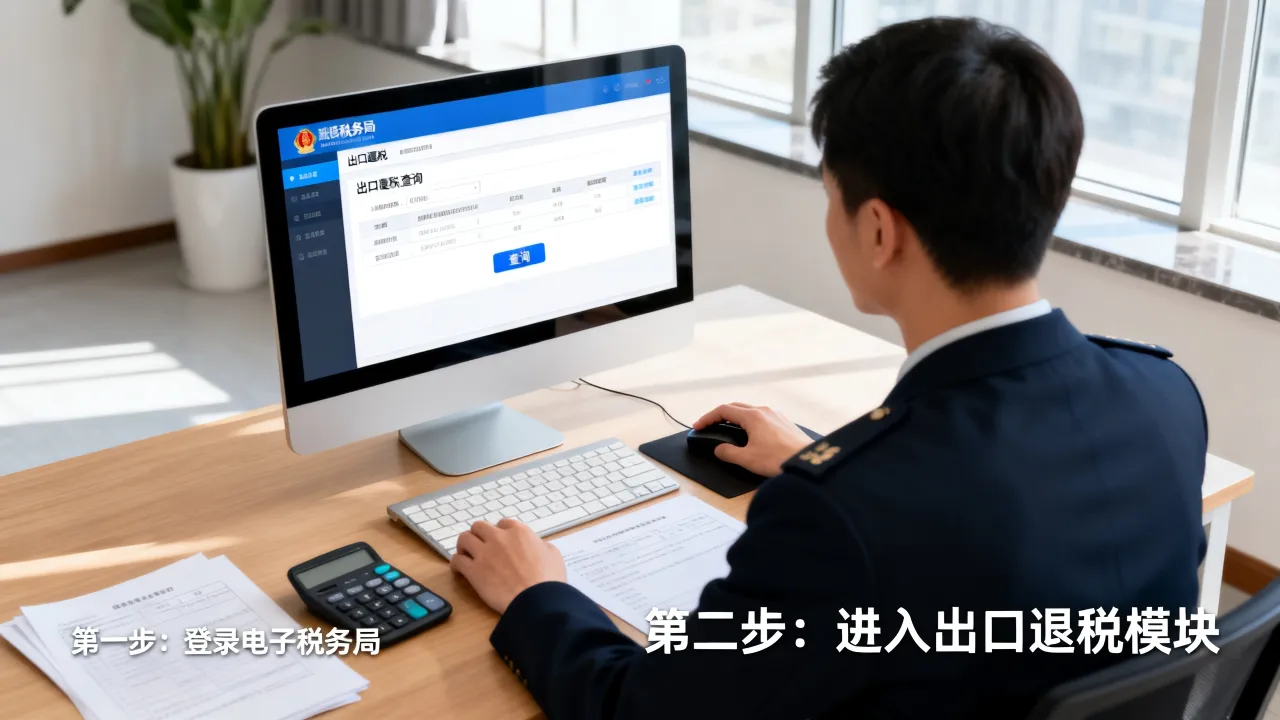
境外单位或个人在境内发生应税行为、且在境内没有经营机构的,以购买方为增值税扣缴义务人,企业支付境外服务费时,要代扣代缴增值税,取得的代扣代缴税款完税凭证就是进项抵扣凭证,操作路径大致是:
- 登录电子税务局,进入"代扣代缴增值税"申报模块;
- 按合同金额和适用税率计算应扣缴税额;
- 申报缴款后下载完税凭证;
- 在增值税申报表附列资料(二)中填列抵扣。
这里的要点是,可抵扣税额以完税凭证上注明的税额为准,同时必须留存书面合同、付款证明和境外单位的对账单或发票,三样缺一不可。
进口货物走海关缴款书
进口货物不是靠境外发票抵扣,而是凭海关进口增值税专用缴款书,在增值税发票综合服务平台勾选比对后抵扣,境外供应商的商业发票在这里只是随附单证,起的是辅助证明作用。
跨境电商国外发票怎么入账,按这四步走
典型场景是:一家跨境电商公司每月要付Google Ads广告费、SaaS工具订阅费、海外仓仓储费,拿到的全是英文账单,这类业务频次高、笔数多,流程必须固定下来。
第一步 判断支出性质和凭证类型
广告费进销售费用,仓储费进销售费用或营业成本,软件订阅费按用途进管理费用或无形资产,凭证上,平台电子账单加付款流水加服务条款,构成完整证据链,缺一环在汇算清缴时都容易被追问。
第二步 确定记账汇率
按《企业会计准则第19号——外币折算》,外币交易在初始确认时采用交易发生日的即期汇率折算,也可以采用系统合理方法确定的、与交易日即期汇率近似的汇率,实操中多数企业用当月1日的人民币汇率中间价,一个自然月内口径保持一致,这个月记1号、下个月记15号,汇兑损益会越滚越乱。
第三步 处理代扣代缴
境外平台在境内没有机构,理论上需要代扣代缴增值税;企业所得税方面,若对方所在国与中国签有税收协定,可能适用减免,需按规定备案,各地执行细节不完全一样,建议提前与主管税务机关确认口径,别等到汇算清缴再补。
第四步 归档
原件扫描件、翻译件、完税凭证、付款凭证、合同按顺序装订编号,电子档案要能追溯到具体订单号或账单号,近年来税务检查越来越依赖系统比对,文件命名混乱会直接拖慢核查速度。
上海企业办理国外发票入账的实操细节
跨境业务集中的城市,税务机关对境外凭证的审核更成熟,要求也更细,上海企业办理时,通常需要准备:
- 境外发票原件或清晰的彩色扫描件
- 加盖翻译专用章的中文译本
- 银行付汇凭证或跨境人民币支付凭证
- 代扣代缴完税凭证(涉及境内应税服务的)
- 合同或平台订单截图
付汇环节还有一道关:单笔金额较大的,需要先在电子税务局办理税务备案,备案完成银行才放款,很多企业卡在这里,误以为是发票不合规,其实是付汇流程没走完。
国外发票入账常见问题
境外发票原件丢了怎么办
请对方补发电子版,并附一份情况说明;纸质原件确实无法补开的,可要求对方出具证明函,写明发票号码、金额、业务内容并加盖公章,税务机关一般接受这类补充证据,前提是付款记录完整,能证明业务真实发生。
境外个人提供服务,没有发票怎么入账
同样以对方开具的发票或具有发票性质的收款凭证作为扣除凭证,个人通常没有正式发票,此时转账记录、服务协议、对方身份信息构成证据链,如果该服务属于境内应税行为,企业还要代扣代缴增值税,涉及个人劳务的还可能涉及个人所得税。
国外发票入账本身需要交税吗
入账这个动作不产生纳税义务,可能产生纳税义务的是支付环节:向境外支付费用可能触发代扣代缴增值税和企业所得税,这两件事要分开看,付汇前把税算清楚,比事后补缴加滞纳金划算得多。
说到底,国外发票入账考验的不是记账技巧,而是证据链的完整度——凭证合规、业务真实、税款缴清,三条都站得住,账就经得起查。