查发票真伪,最靠谱的方法是登录国家税务总局全国增值税发票查验平台或使用各地税务官方App,这些渠道直接对接税务核心系统,结果权威且完全免费。
很多朋友拿到发票第一反应是扫二维码,或者上网搜“发票查询”,结果跳出一堆第三方网站,界面花哨,有的还要填手机号,不是说这些全都不行,而是没必要冒这个险,官方通道就摆在明面上,咱们从源头把这件事捋清楚。
发票真伪查询app哪个可信,先分清官方与第三方
税务总局官方入口:全国增值税发票查验平台
这是查发票的“正宫”,打开浏览器,输入“国家税务总局全国增值税发票查验平台”,认准域名前缀是tiaax或chinatax开头的官方站点,进入后,页面上有清晰的“发票查验”输入区。
操作步骤很直接:
- 输入发票代码(10位或12位数字)
- 输入发票号码(8位数字)
- 填写开票日期(精确到年月日)
- 输入开票金额(不含税金额或价税合计,按票面选择)
- 填写验证码,点击查验
等几秒钟,系统会返回发票的状态、票面信息、购销方名称,如果查不到,页面会提示“查无此票”或“发票状态异常”,近两年,该平台还支持导入PDF或OFD电子发票文件,系统自动提取关键信息,省去手输的麻烦,查验速度更快。
税务官方App与小程序,覆盖日常高频场景
除了网页端,各省市税务局官方App(上海税务”“广东税务”)里内置了发票查验模块,支持扫码和手动输入两种方式,微信或支付宝里搜“税务发票查验”也能找到官方小程序,前提是认准账号主体为“国家税务总局”或地方税务局。
这里有一个需要特别提醒的操作习惯:不要用购物平台自带的“扫票验真”功能,那些工具对接的是商业数据库,更新可能滞后,且无法校验发票流向,行业共识认为,查验发票只有直连税务系统才算有效,第三方工具只能作参考。
查不到发票信息的三种原因,别急着下上文归纳
有时候你按流程走了,结果弹出来“查无此票”,心态一下就慌了,先别急,查不到不代表发票一定是假的,多数情况下是以下三个原因。
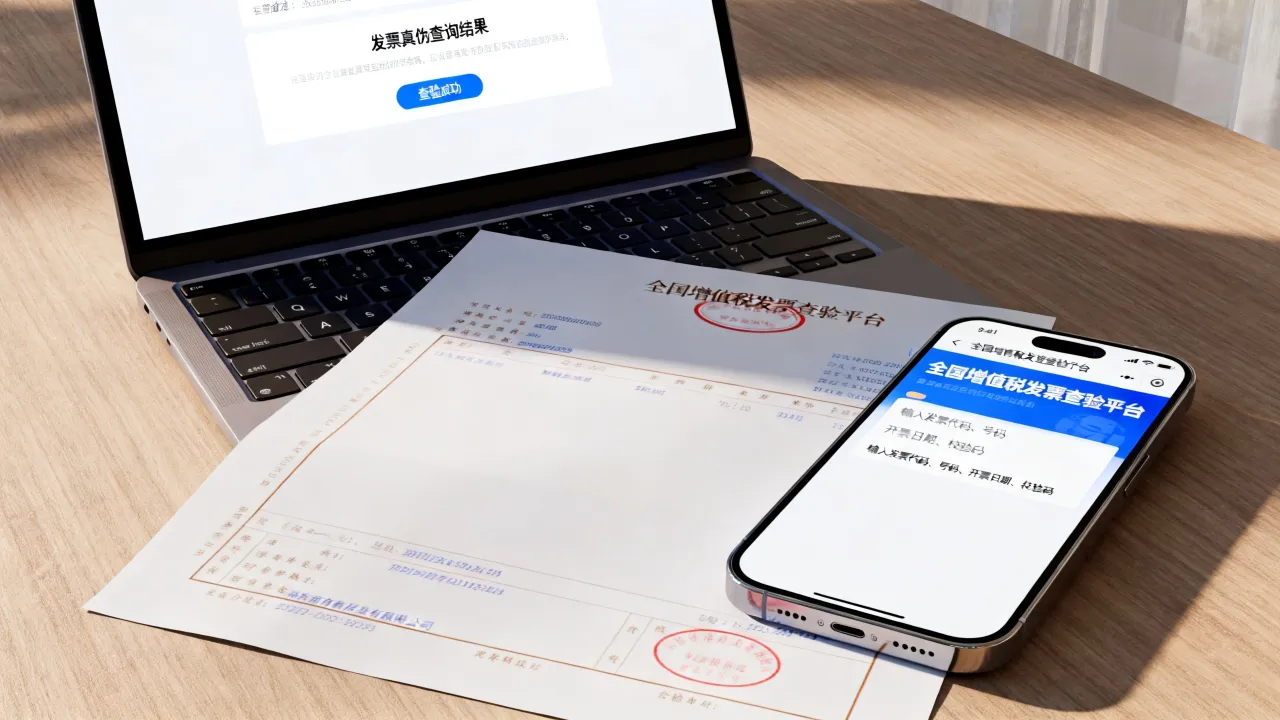
开票系统数据上传存在时间差
电子发票开具后,数据同步到税务查验平台需要一定时间,这个窗口期通常是当天或次日,如果是当天刚开的发票,过几个小时再查一次,基本就能显示,纸质发票也有类似情况,但时间差普遍更短。
输入信息有误,尤其是金额和日期
发票查验系统对金额精度要求很高,票面上如果显示的是“价税合计”和“不含税金额”,你输入时选错类别,哪怕差几分钱,系统也会判定无此票,日期同理,差一天都匹配不上,逐字核对票面信息,特别是小数点和“合计”字样。
发票为作废票或红冲票
这种发票的物理载体可能是真的,开票信息也真实存在过,但后续被开票方作废或开具了红字发票,此时查验平台会返回“已作废”或“红冲”状态,拒付货款或费用报销时需要格外留意。
纸质发票查验辅助手段:外观与线下核验
电子发票在查验上很方便,纸质发票就多了一道程序,拿到一张纸质发票,先用肉眼观察,最多能筛掉七八成粗制滥造的假票。
看纸张和印刷细节
真的增值税专用发票使用带有“SW”水印图案的专用纸张,手指触摸有轻微凹凸感,假发票常用普通A4纸彩印,手感平滑,水印模糊甚至没有,票面右上角的发票监制章,真章颜色鲜红、边界清晰,假章则偏暗或套色不准。
紫光灯下的荧光防伪标记
用紫外灯照射发票正面和背面,真票在特定区域会显现荧光防伪线或隐形图案,多数假发票在紫外灯下要么没有反应,要么荧光反应杂乱无章,这个方法对增值税普通发票和专用发票均适用。
电话查验与柜台比对
全国税务服务热线12366也可以查发票,按语音提示输入发票代码和号码即可,如果金额很大或者心里不踏实,拿发票原件去当地税务局办税服务厅,请工作人员通过内部系统核验,结果最具公信力,这几种方式里,12366适合没网络的情况,柜台查验适合大额交易前。
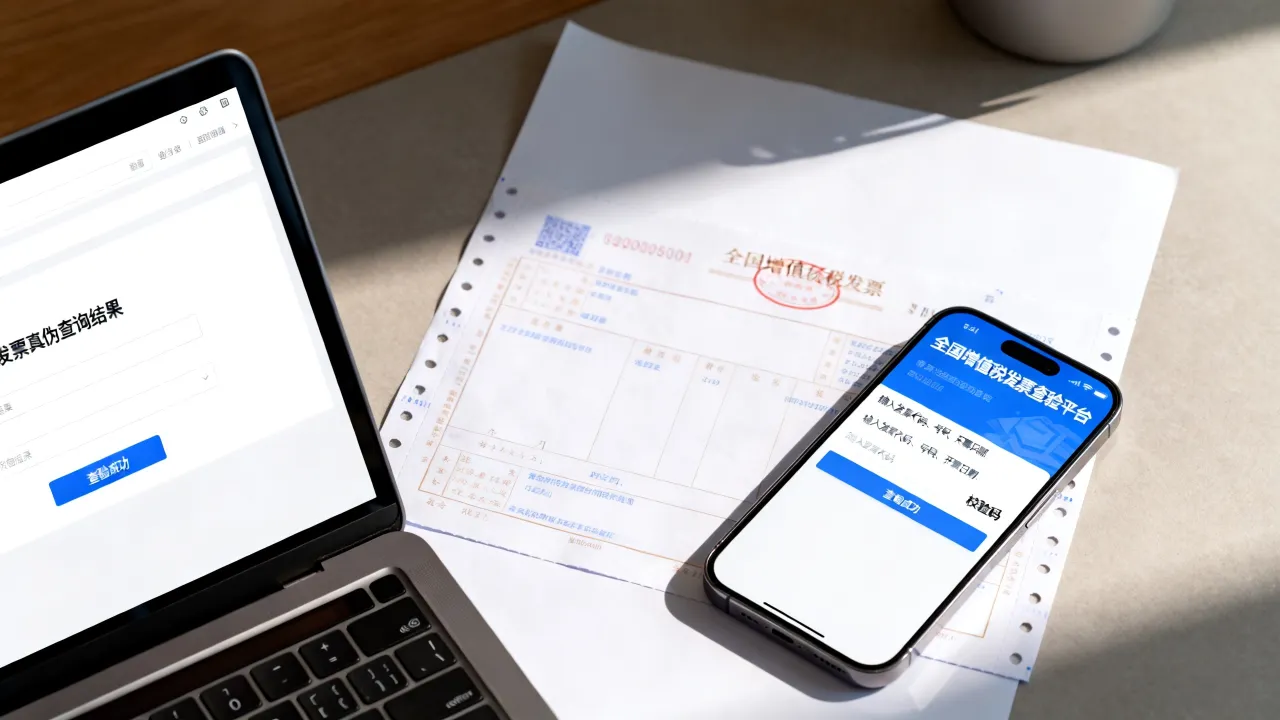
电子发票查真伪时,重点核对这些票面信息
电子发票通常以PDF、OFD或XML格式交付,发行渠道多样,真假难辨的关键在于信息一致性,查验时不仅要通过票面信息,还需要关注以下这些细节。
发票号码与发票代码的连贯性
电子发票的号码和代码是一一对应的,数字排列有规律可循,假票往往在号码或代码上出现位数不符、数字重复过多等破绽,下载发票文件后,用PDF阅读器打开,检查文件属性中是否有数字签名或证书信息。
开票方信息与实际交易方一致性
票面上开票方名称、纳税人识别号、地址电话、开户行及账号必须完整,用增值税一般纳税人查询工具核对开票方信息,交叉验证经营范围与开票内容是否相符,比如一家食品贸易公司开出的发票,货物名称写着“技术服务费”,业务逻辑上就值得商榷。
电子签章和版式文件合规性
合规的电子发票带有国家税务总局统一推行的电子签章,验证时可点击签章区域,查看证书颁发方是否为“国家税务总局电子发票服务平台”,如果签章无法点开,或提示证书无效,那这张电子发票就有问题。
不同发票类型,查验路径稍有差异
国内流通的发票主要分两类:增值税专用发票和增值税普通发票,专用发票主要用于企业间业务往来,涉及进项税抵扣;普通发票面向个人消费者或小规模纳税人,在查验平台上,两者都能查,但输入字段略有差异。
| 发票类型 | 核心查验字段 | 适用场景 |
|---|---|---|
| 增值税专用发票 | 发票代码、号码、开票日期、金额 | 企业采购、费用报销、进项抵扣 |
| 增值税普通发票 | 发票代码、号码、开票日期、校验码 | 个人消费、小额交易、企业日常费用 |
专用发票查验时,金额输入需区分“不含税金额”和“价税合计”,填错会导致查无结果,普通发票多一个“校验码”字段,这个码是发票票面上专有的防伪码,确认自己手上是哪一类发票,再选对应的查验入口,能少走不少弯路。
收到假发票后的处理流程,一个都不能少
如果真的不幸查出发票有问题,下一步不是撕掉重开那么简单。假发票的处理涉及法律风险防范与税务合规双线操作。
立即停止抵扣或报销
如果是企业用户,收到假专用发票并已认证抵扣,需要第一时间做进项税额转出处理,这个操作要在发现问题的当期增值税申报中完成,不然税务系统会自动比对出异常,影响企业纳税信用等级。
留存证据并联系开票方
保存发票原件、付款凭证、合同或订单记录、沟通记录,把这些材料整理好,联系开票方说明发票查验异常情况,要求换开合规发票,正常经营的开票方通常愿意配合重开,因为假票对双方都是一种风险。
向税务部门举报
假设开票方推诿或无法联系,可拨打12366或在电子税务局提交“发票违法举报”工单,举报时附上发票查验截图和交易凭证,税务部门会根据线索溯源追查开票源头,这是净化市场环境最有效的一环,也让制假售假者付出代价。
常见疑问解答
开票日期填错了,发票还有效吗
日期是发票的基本要素,填错即属于“不符合规定的发票”,收票方有权拒收并要求重开,查验时按票面日期填写就能查出来,但能否报销取决于票面内容是否完全正确。
发票被污损了,还能查验吗
纸质发票上的二维码或代码号码污损后,人为无法准确识别的情况下,税务系统同样无法核验,此时只能要求开票方作废原票重新开具,自行涂改的发票不具备法律效力,不能作为报销凭证。
以前年度开的发票,现在还能查吗
绝大多数省级税务局已实现历年发票数据全量归集,通用查验平台支持查询近五年内开具的发票,更早的发票如果查不到,可携带发票原件到开具方所在地主管税务机关申请后台数据调取。
查验发票这件事,本质上就一句话:只信官方渠道,核信息、看状态、查流向,三秒就能定真假,养成收票即验的习惯,把风险挡在报销和抵扣之前,心里踏实,账上也干净。