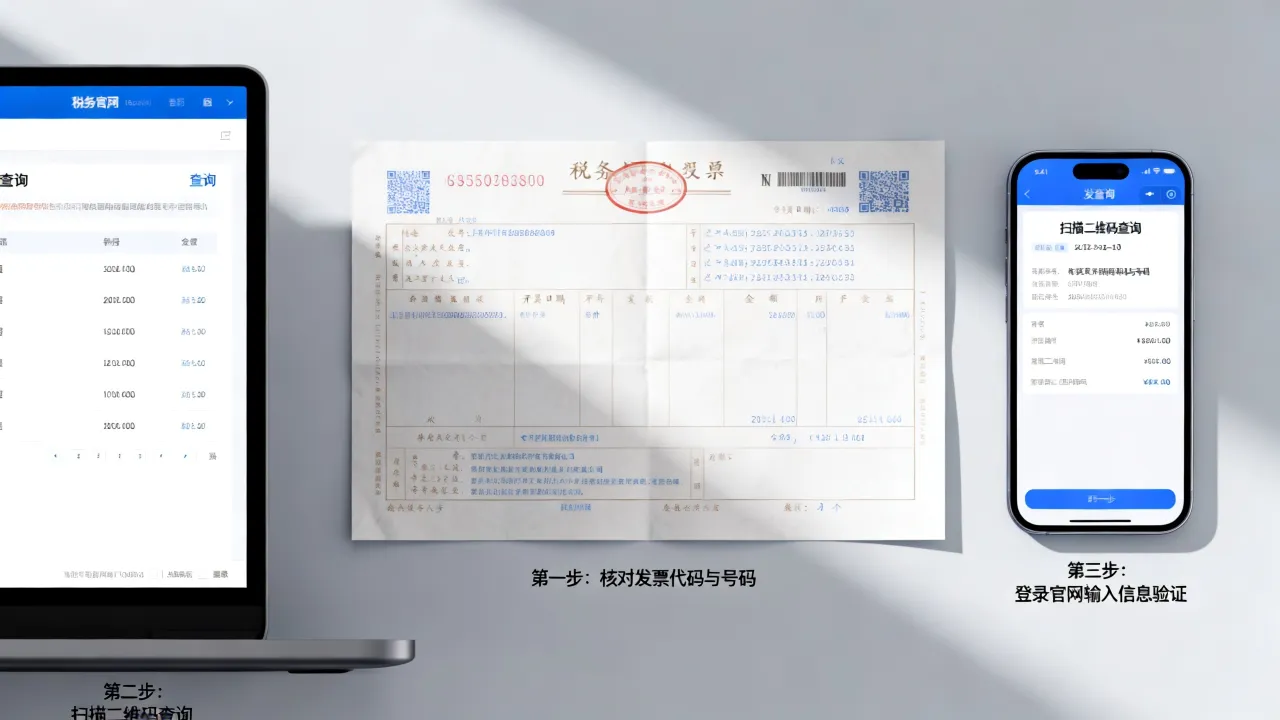
按采购合同明细在发票中列明资产名称、型号、数量及含税单价,并在备注栏填写对应的资产编号或采购订单号,同时确保购买方抬头与企业税务登记信息完全一致。这是会计入账、折旧计提与税务稽查的基本凭证要求,对大多数财务人员来说,最头疼的不是开票动作本身,而是资产信息与发票信息如何精准对应,以下从实操角度拆解整个流程。
固定资产发票怎么开?先分清三个前置条件
在填写发票之前,需要先确认三件事:资产属性、购买方资质以及结算方式,这三项直接决定发票类型与填列精度。
资产属性识别
不是所有高价采购都算固定资产,行业共识认为,同时满足“使用年限超12个月”和“单位价值超5000元”两个条件,原则上归入固定资产管理,打印耗材、低值易耗品不需要按固定资产开票,可对照以下场景:
- 一批采购20台笔记本电脑,单价6500元,满足固定资产标准。
- 一次性采购200个U盘,单价80元,即便总金额高,仍按低值易耗品处理。
- 中央空调改造工程,总造价16万元,属于资本化支出,应开具建筑服务发票而非货物发票。
购买方开票信息校验
开票前必须向对方财务索要完整的开票信息:名称、纳税人识别号、地址电话、开户行及账号,多数情况下,对方会直接提供已保存的开票资料卡片,但需注意,近年来的实务中,分公司采购总分公司付款、集团统一结算两种模式最容易出现票货不一致,应在开票前与对方书面确认合同主体。
结算方式与开票时点
一笔固定资产采购可分首付、验收款、质保金三笔支付,发票开具时点不同,价税合计和账务处理均有差异:
- 一次性全额开票:验收合格后开具全额增值税专用发票,后续付款与发票无关。
- 分次开票:按实际付款金额开具发票,尾款发票在质保期满后补开,需在合同中提前约定。
设备发票备注栏怎么填写?各类资产要求不同
备注栏是固定资产发票与普通货物发票最大的区别点,也是百度上“设备发票备注栏怎么填写”高频搜索的原因,不同资产的备注要求确实存在差异。
需强制填写备注栏的场景
并非所有固定资产发票都强制填写备注,但以下四类必须写清:
- 不动产(房屋、厂房):备注不动产的详细地址、产权证书编号,这是土地增值税清算的重要依据。
- 运输工具(车辆、船舶):备注车牌号、发动机号、车辆识别代号,否则车管所无法办理上牌手续。
- 建筑服务类固定资产(电梯安装、中央空调工程):备注工程名称及地点,与建筑服务发票规定一致。
- 预付卡形式购买的设备:备注“预付卡销售”,税率栏填写“不征税”。
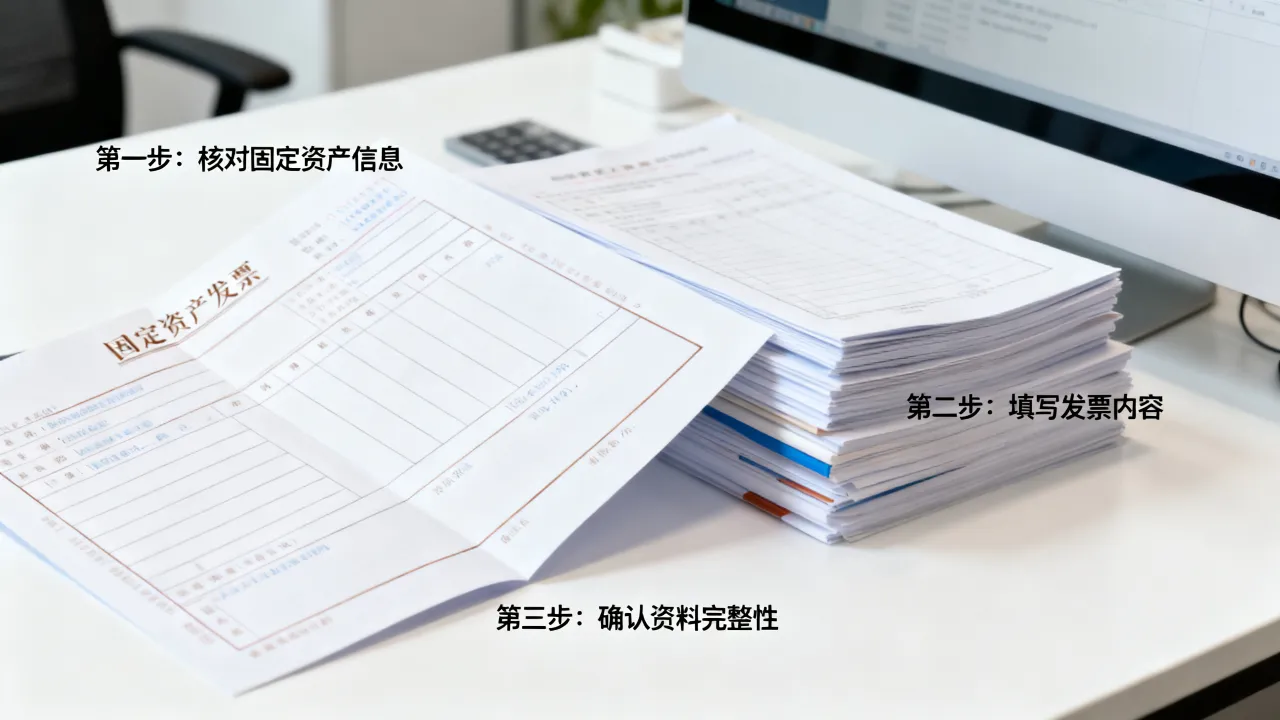
非强制但强烈建议的填写方式
除了上述强制要求,设备类固定资产在备注栏填写资产编号属于最佳实践举例:某制造企业采购一台数控机床,对方在备注栏填写“资产编号:ZC-2026-031”,财务人员入库时可直接对应资产卡片,月末盘点不再需要逐笔翻合同。
具体建议格式:使用“资产编号”+四位年份+四位流水号,例:ZC-2026-0001,若采购批次含多种设备,可在备注栏直接附“详见采购合同第X条”字样。
常见错误与代价
设备发票备注栏填错不直接导致发票失效,但会影响后续资产处置,例如某公司出售已提足折旧的旧设备,因原采购发票备注栏空白,无法证明资产入账时的专项用途,税务机关要求按简易办法全额缴纳增值税,企业多缴税款约2.9万元,这一案例提示:备注栏填写虽不能直接抵扣,却是资产全生命周期管理的关键链条。
固定资产发票和普通发票有什么区别?从税务视角看核心差异
“固定资产发票和普通发票有什么区别”也是企业主常搜的长尾词,两者间本身不存在“固定资产发票”这一独立票种,区别体现在税务处理方式和票面填列上。
| 维度 | 增值税专用发票 | 增值税普通发票 |
|---|---|---|
| 能否抵扣进项税 | 可抵扣,税率13%/9%/6% | 不可抵扣(除农产品收购等特殊场景) |
| 购买方要求 | 必须为一般纳税人 | 无限制 |
| 开具难度 | 需完整填写税号并确认对方一般纳税人资格 | 相对宽松 |
| 固定资产处置影响 | 可凭票计算已抵扣税额,处置时按适用税率或简易计税 | 无法证明进项税额,只能按简易计税全额缴纳 |
选错发票类型的实际后果
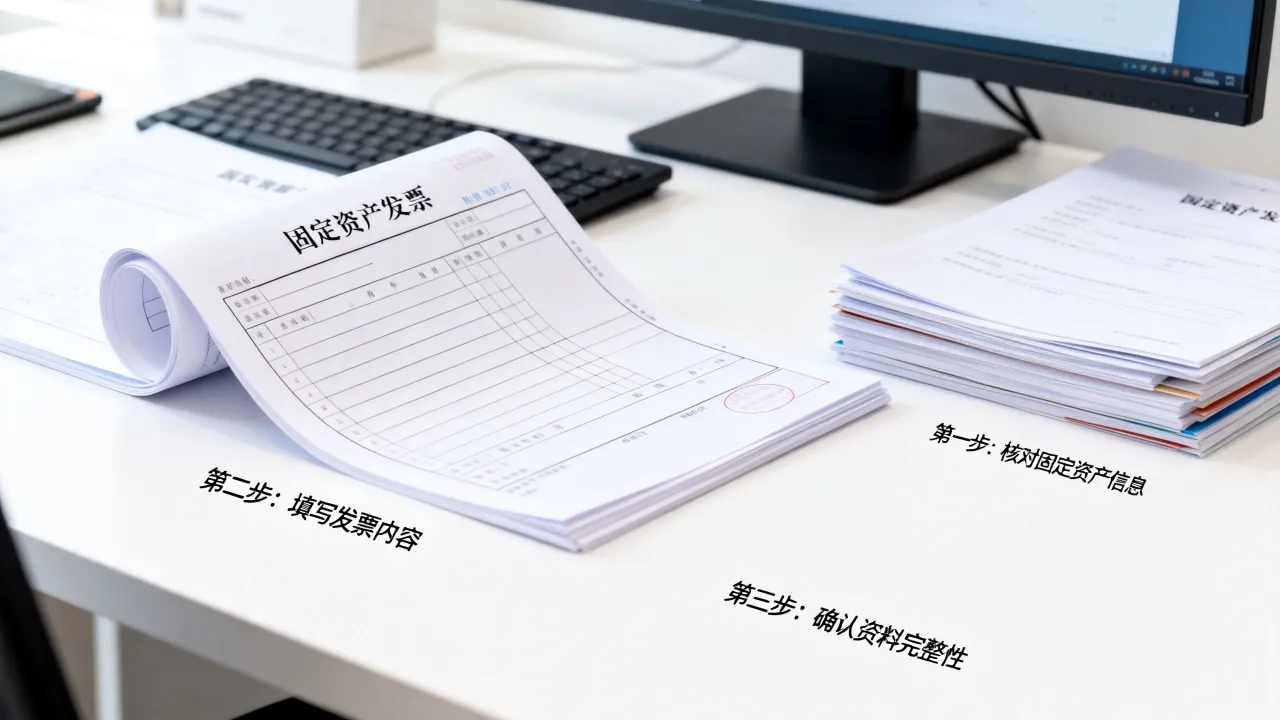
多数情况下,购买方若为一般纳税人且非用于集体福利、个人消费,应选择增值税专用发票,举例说明:某科技公司采购服务器,含税价226,000元,若取专票,
特殊情况下的选择策略
- 采购用于集体福利(例如食堂冷藏柜):即使取得专票也不能抵扣,可直接要求开普票,避免形成滞留票。
- 采购后半年内将改变用途(转做对外出租):应先取得专票,通过进项税额转出处理,而非直接放弃抵扣。
公司购买固定资产开发票要什么信息?一套清单直接照做
“公司购买固定资产开发票要什么信息”折射的是开票前收集资料的流程,以下按角色列出完整清单:
购买方需提供的资料
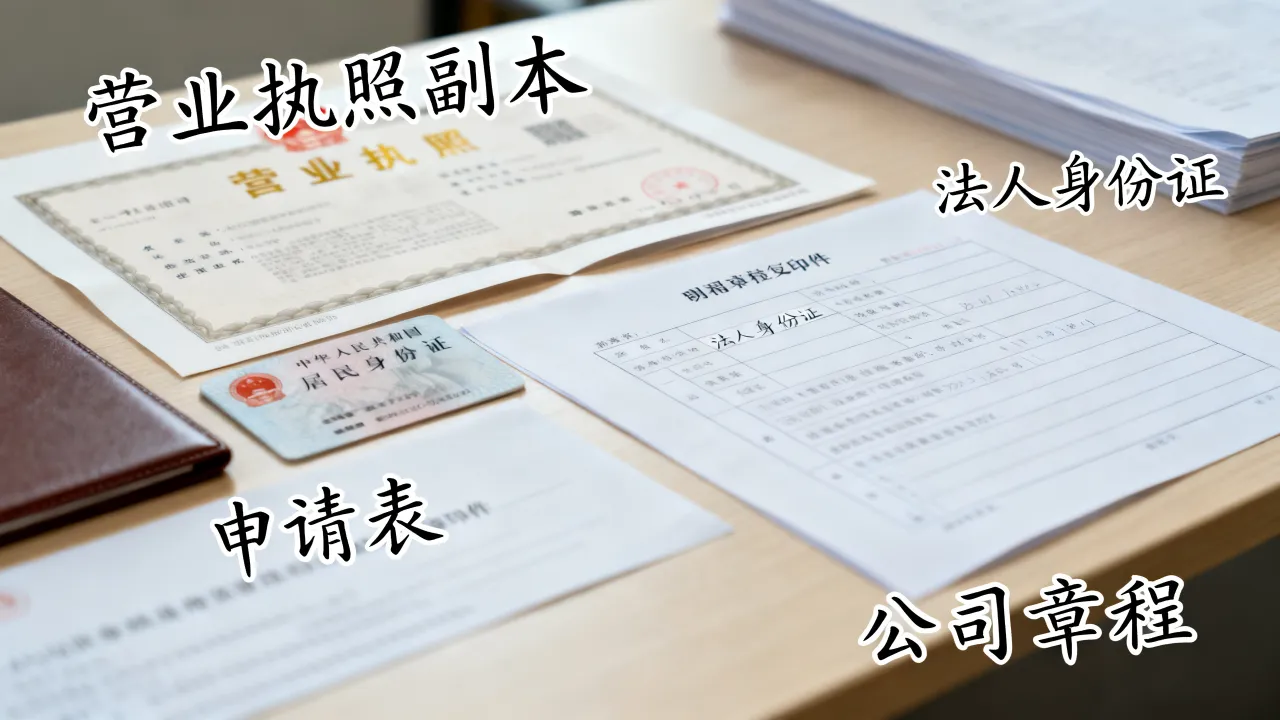
- 营业执照副本复印件(首次合作时提供)
- 开票资料卡(含名称、税号、地址电话、开户行账号)
- 一般纳税人资格证明截图(如需开专票)
- 采购合同原文或采购订单号
销售方需准备的内部信息
- 资产出库单或发货单号
- 产品的商品编码(即税收分类编码)
- 具体的名称、型号、单位、数量、含税单价
开票系统内的具体操作路径
以全电发票(数电票)为例:
- 登录电子税务局,进入“开票业务”模块。
- “开票信息维护”中添加项目信息:商品名称填写具体资产名称,税收分类编码按“货物或劳务”类别检索,例如三维扫描仪对应“109050501 电子测量仪器”。
- 新建客户信息,逐项录入购买方开票资料。
- 点“蓝字发票开具”,选择对应项目,输入数量、单价。
- 系统自动计算价税合计,在备注栏手动填入资产编号。
- 核对无误后点击“开具”,发送至对方税务数字账户。
税收分类编码选择的三个要点
- 若资产属于多用途设备(如激光打印机兼作扫描、复印),应按主要功能归入”复印和胶版印制设备“。
- 无法确定时,参考合同中的货物名称关键词,输入输出设备”对应“计算机外部设备”。
- 不确定编码会延迟开票流程,可直接在开票系统输入名称回车,从系统推荐中选择,不过需确认推荐项是否与实物一致。
发票开具后三步自查:防止固定资产入账失败
发票开好后不等于流程完结,固定资产入账时经常发现三种问题:
第一步:核对票面信息与资产验收单
将发票所列各项信息与资产验收单逐字比对,尤其关注型号末尾数字,某公司采购戴尔服务器,对方开票写成“Dell PowerEdge R750”漏了“XA”后缀,导致财务无法匹配资产卡片,最终退回重开,白白浪费三天账期。
第二步:检查密码区或数字账户交付状态
全电发票若未在税务数字账户中正确“交付”,购买方无法入账,开具后应在“税务数字账户-发票查询统计-全量发票查询”中确认对方已接收,状态为“已报送”。
第三步:确认计税凭证关联
固定资产入账后,将发票PDF、验收单扫描件、付款回单三者存放在同一编号文件夹内,多数企业ERP系统支持附件关联,若系统不支持,则应在固定资产台账“备注”字段填入发票号码,这一环节决定未来资产处置或稽查时的举证速度。
固定资产发票开具Q&A:三个高频问题直接给答案
Q1:公司购买固定资产要求开专票还是普票?
一般纳税人且资产用于生产经营,必须取得增值税专用发票,小规模纳税人或资产用于集体福利/个人消费,取普通发票即可,若采购方为一般纳税人但无法确定资产用途,采购时按专票开具,后续若转用于免税项目再作进项转出。Q2:一批设备十几台,可以合并开在一张发票上吗?
可以,但需在发票清单中逐行列明每台设备的名称、型号、数量与单价,若超过八行须使用“清单”功能,发票票面显示“详见清单”,清单需单独打印并加盖发票专用章,实务中财务人员更偏好一台设备一张发票,便于后续单独资产卡片管理。Q3:发票税率选错了怎么更正?
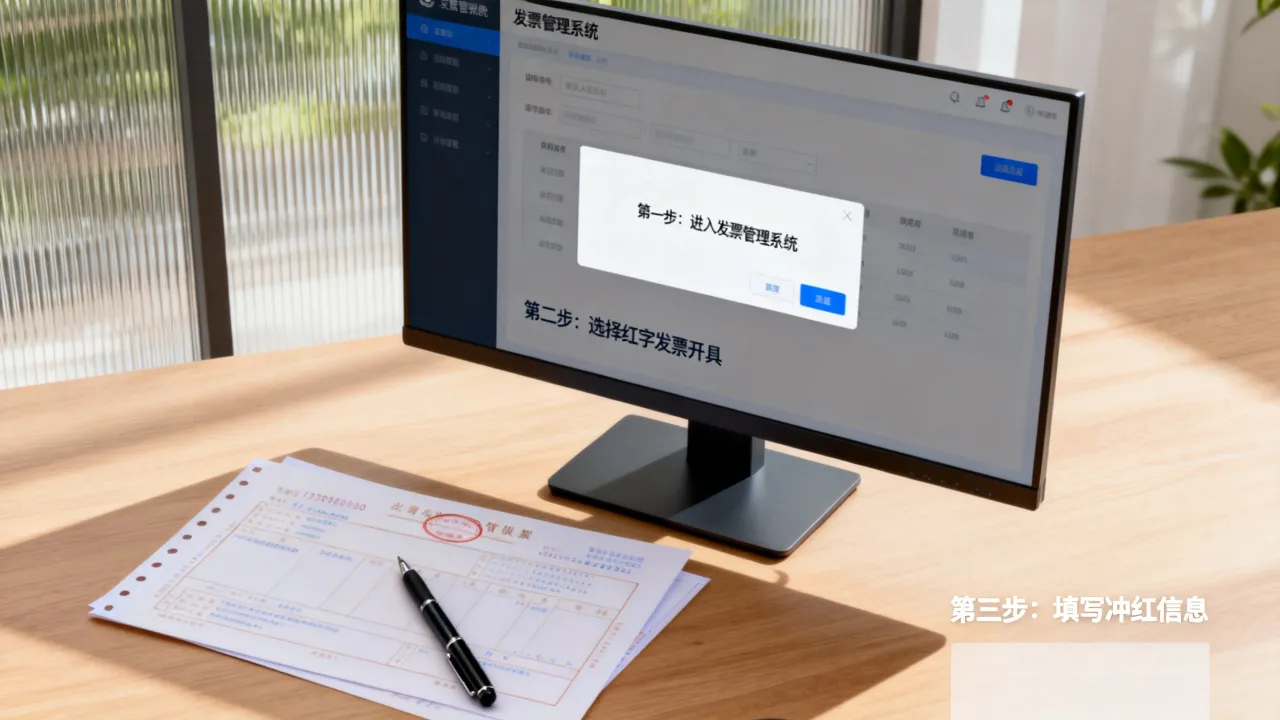
当月发现可作废后重开(全电发票操作红字冲销),跨月只能先开具红字发票再重新开具蓝字发票,红字发票须在购买方未认证或已认证但未申报抵扣的情况下进行,需在电子税务局提交《红字发票信息确认单》,对方确认后即可开具。回归核心上文归纳:固定资产发票的开具并非复杂流程,关键在于开票前明确资产属性与税务资格,开票时精确填写品名、型号、备注栏,开票后及时核验并归档凭证,把这三个环节的细节做扎实,固定资产的入账、折旧、后续管理就能顺畅衔接,为公司省下不必要的税务沟通成本。