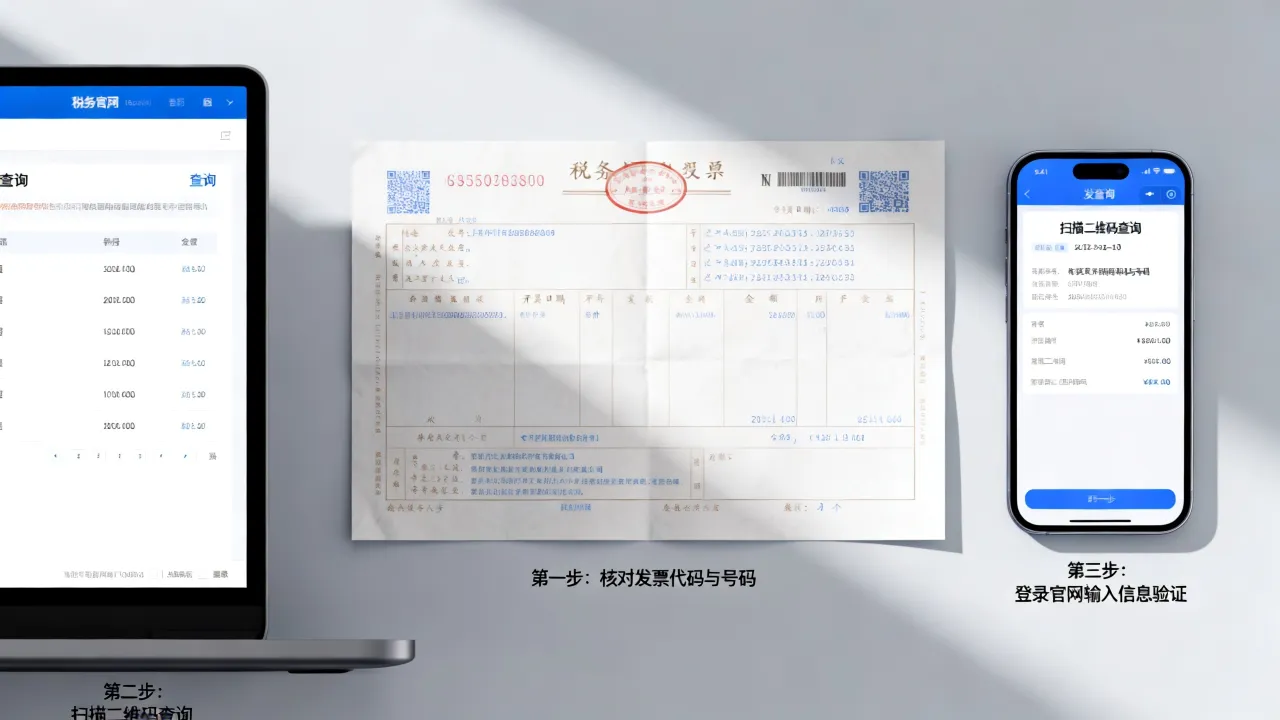
普通发票冲红,就是在税务系统里开一张红字发票,把原来那张蓝字发票的金额反向冲掉,实际操作中,你得先分清当月作废和跨月红冲两条路,选错路径,系统会直接拦住你。
很多朋友一听到“冲红”两个字就头大,觉得只有会计才需要懂,自己就是个报销、开票的,用不上,但现实是,发票开错、退货、折扣这种事,谁都可能碰上一次,你哪怕不负责报税,也得知道怎么把一张错的票“抹平”,这篇文章就按咱们普通人能看懂的节奏,把普票冲红的流程、场景、坑点一次说明白。
普通发票冲红流程是什么?先分清这几种情况再动手
冲红不是你想点就能点的,系统里蓝字发票和红字发票必须存在真实关联,你要是随便开一张负数发票出来,税务局端的预警系统立刻就有反应,所以在讨论“怎么操作”之前,先弄清楚“什么情况下才需要走冲红”。
当月开错、跨月红冲,操作路径完全不同
这是最容易搞混的地方,按《发票管理办法实施细则》的通行做法:
- 当月发现开错:直接把原发票作废掉,重新开一张正确的就行,不需要走红字流程。
- 跨月发现开错:原发票已经入账甚至申报了,这时候作废没有意义,必须开红字发票冲销,再开一张正确的蓝字发票。
- 对方已认证抵扣:专票和数电票都有确认环节,普票虽然不涉及抵扣,但如果对方已经把票入账,你单方面开红字,系统会提示对方未确认,需要先做红字确认表。
行业共识认为,多数人在冲红时报错,九成以上是“当月票拿去做红冲”或者“跨月票想直接作废”,这两件事方向搞反了。
哪些普票不能直接红冲?这几种情况你得绕道
不是所有负数都叫“冲红”,以下几种情况,红字开不了:
- 已经享受过退税、免税备案且申报完成的发票,红冲前得先做退税冲回。
- 差额征税的普票,系统限制红冲原差额部分,不能全额冲。
- 一张发票部分红冲后,剩下的金额不能再做第二次部分红冲,只能蓝字重开。
- 超过红冲时限的(部分省份对长期未确认的票有限制),需要人工介入。
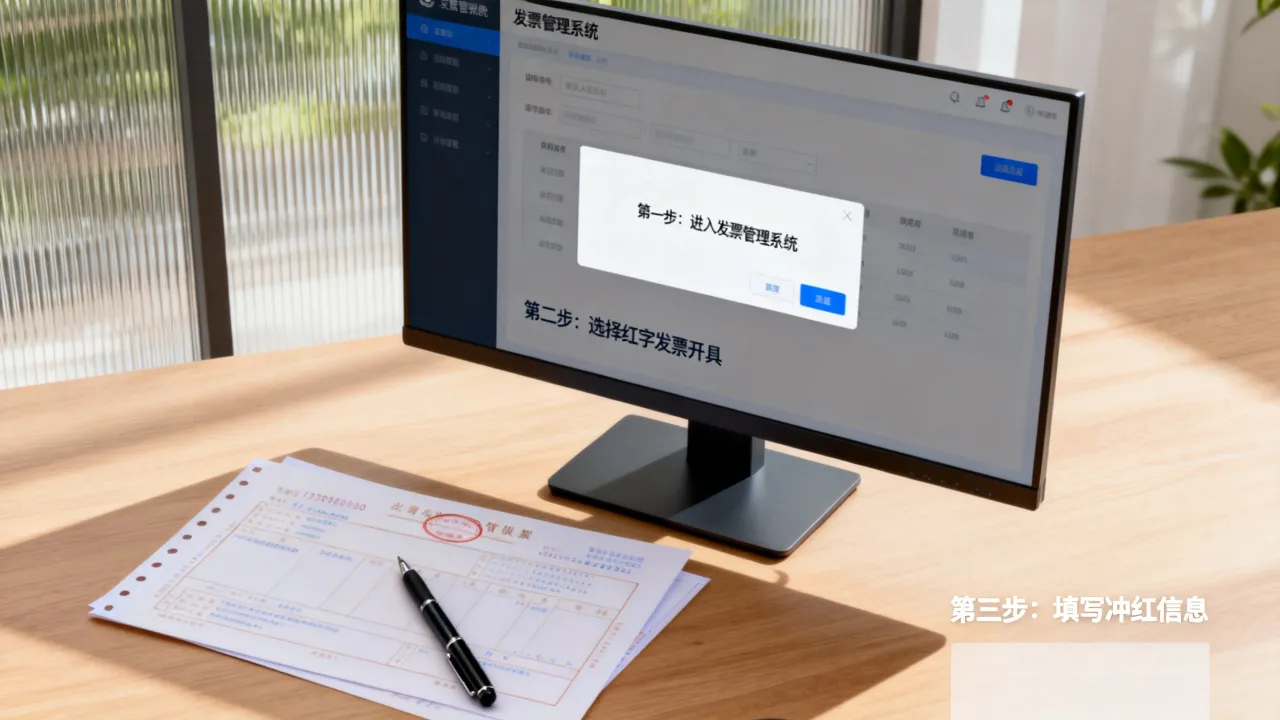
简单说,冲红这个动作,本质上是在跟税局说“我上次那个数报错了”,所以它必须带着理由、带着关联、带着时间逻辑走。
发票开错了怎么红冲?电子税务局和开票软件都给你画出来
现在数电票已经在全国大面积推行,但很多企业还在用传统的税控盘开普票,这两套系统的红冲入口不一样,别用老经验去套新系统。
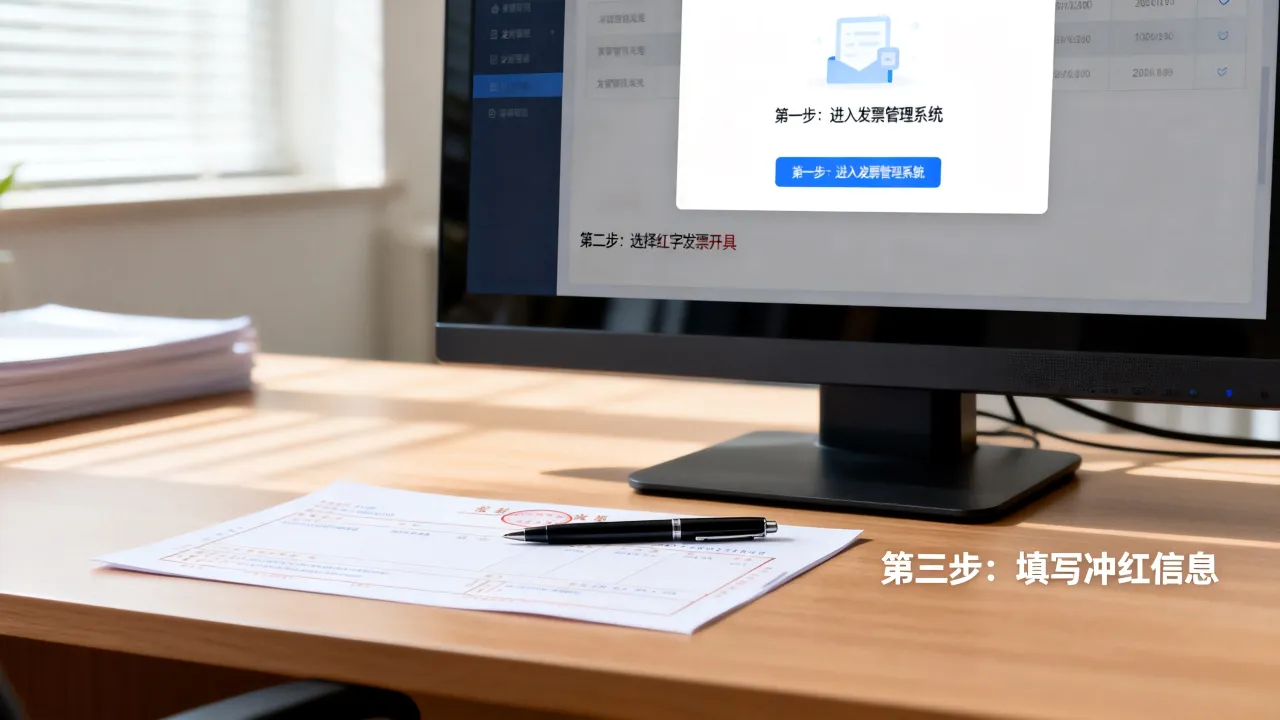
数电票如何冲红?电子税务局三步走
数电票没有“作废”按钮,只有“红冲”这一个出口,具体路径:
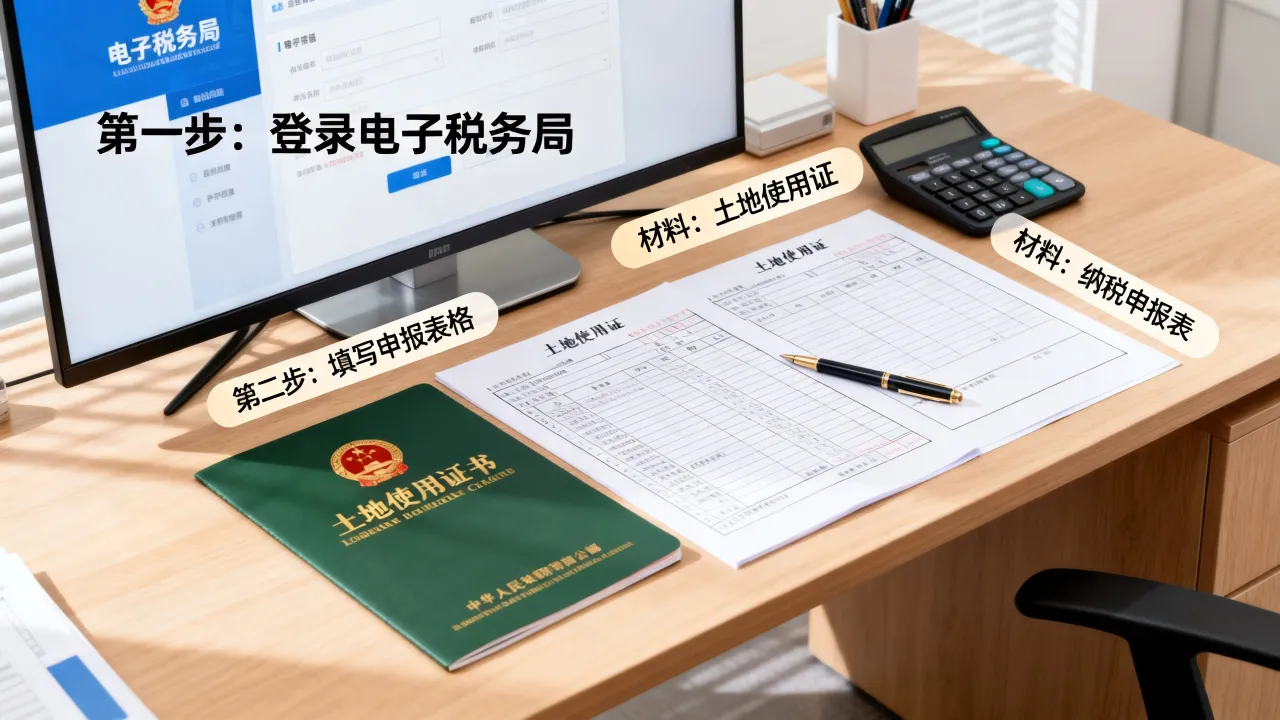
- 登录电子税务局,进入【开票业务】模块,找到【红字发票开具】。
- 在红字发票确认信息录入环节,选择原因(销售退回、开票有误、销售折让、服务中止),关联原蓝字发票号码。
- 提交后,如果对方尚未做用途确认,系统直接生成红字信息表;如果对方已确认,需要对方在【税务数字账户】里点“同意”。
完成这几步后,系统会自动填入原发票信息,你核对金额、税额无误,点开具,红字发票就产出了。
其中最容易忽略的一个细节:数电票在红冲之前,要确认你的“可用额度”足够。
红字发票会占用开具额度,如果额度不足,系统会提示你“可用额度不足,可以申请额度调整”,这点在月末集中开票时尤其明显。
传统税控盘发票红冲怎么操作?老系统的路径别记混
如果你还在用税控盘(航天信息或百旺金赋),操作路径各有一点区别,但主干逻辑一致:
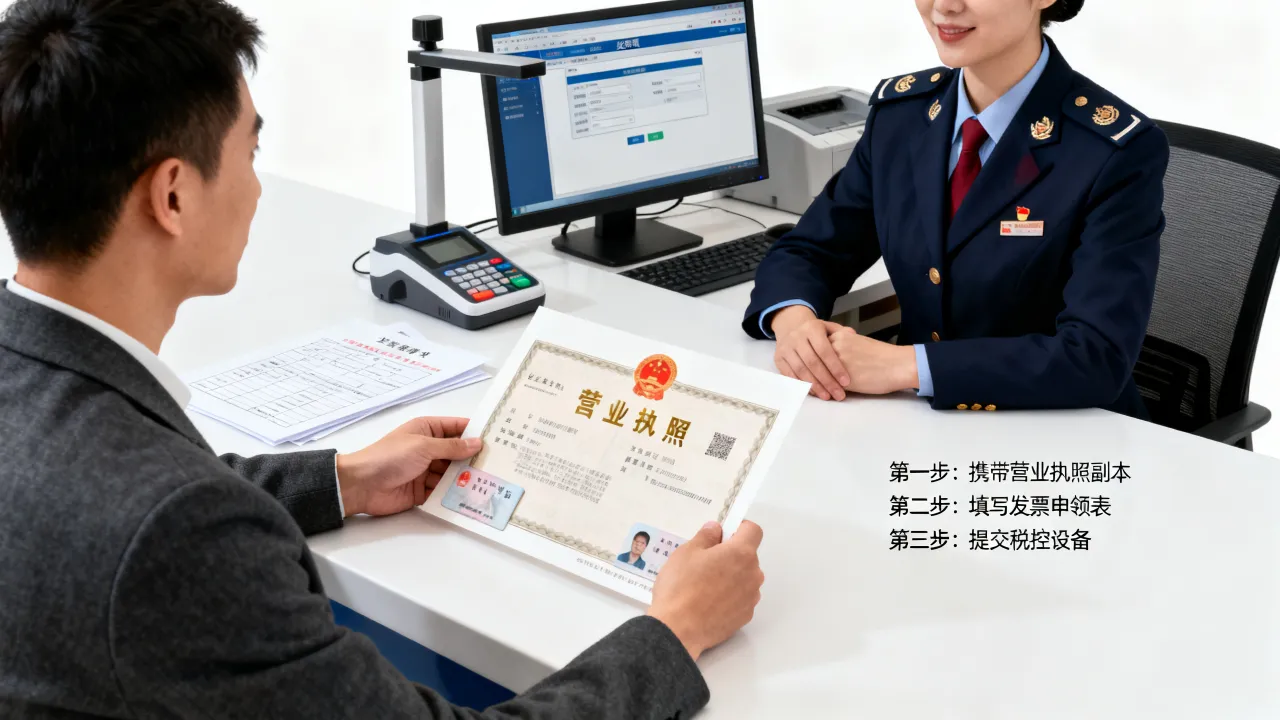
- 进入开票软件,找到【发票管理】下的【红字发票管理】。
- 选择“导入网络下载红字发票信息表”或“手动填开红字发票申请单”。
- 申请单审核通过后,获取红字信息表编号,再回到【发票填开】界面,点击“负数发票”,输入对应原票代码和号码。
这里有个麻烦事:纸质普票红冲,原发票要收回,如果是电子普票,直接系统操作就行,如果票已经给了客户且对方也入账了,你得让对方出具一份《拒收证明》或者“未入账证明”并加盖公章,税务系统备查用。
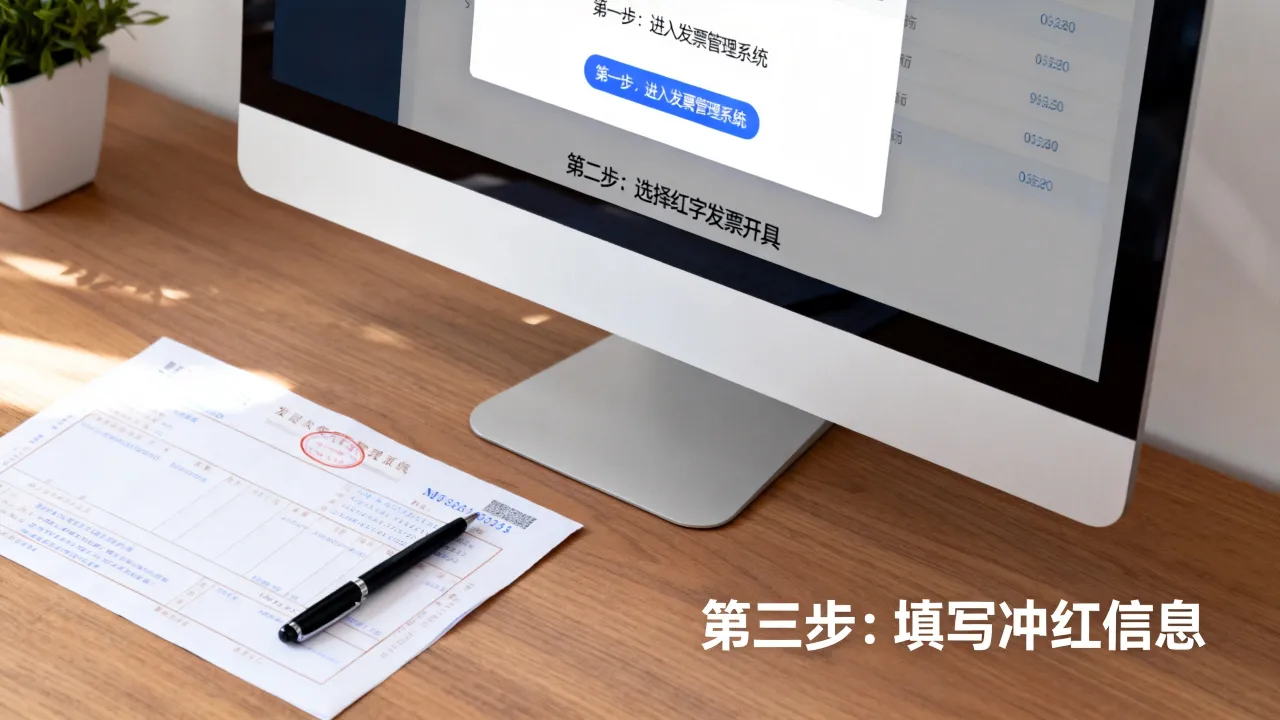
红字发票申请单怎么填才不会被退回?
申请单上的“冲红原因”是审核重点,我见过很多人乱选,系统直接不给过。
- 单纯开票有误,选“开票有误”,别选“销售退回”或“折让”,前后逻辑对不上。
- 退货发生,选了“销售退回”,金额就要与退回的商品金额一致,不允许多冲。
- 折扣金额的红冲,需要在单据中注明与哪张原票对应,一冲一销,不能跨票抵扣。
还有一点容易被忽略:申请单上的货物名称、数量必须和原发票完全一致,哪怕多打一个空格,系统比对都可能报错。
普票冲红后,账务和申报这块容易出岔子
红字发票打印出来,事情没完,你的开票系统里收入变成了负数,但这个月的增值税申报表怎么填,很多人拿不准。
跨月冲红,当月的申报表要怎么填?
如果你在3月开了一张10万的普票,4月因为退货红冲了这张票,那么4月的申报里,销售额会自动被负数冲减,但这里有个实际存在的比对问题:有些地区的申报系统,如果你的销售额填写为负数,系统会触发“负值申报”的异常预警,然后需要去税务大厅做人工审核。
行业共识认为,处理这个情况最稳妥的办法是:
- 如果公司还有其他正数收入,把正数和负数相加后的净额填到销售额里。
- 如果红冲导致当期销售额为负数,别硬报,先联系专管员,说明情况,看是走“下期再抵减”还是“当期退税”,不同地区执行口径不完全统一。
说白了这个环节处理得好不好,直接关系到你下个月要不要频繁去税务局“喝茶”——不是真喝茶,而是配合核查。
已入账的普票被红冲,账务上要不要做进项转出?
普票本身不能抵扣进项税,所以你不需要做“进项税转出”,但如果你把普票的运费、服务费计入了成本或费用,那么红冲意味着你之前记的这笔成本费用不再成立,需要做冲减分录:
- 原记的分录如果是 借:管理费用 贷:银行存款,那红冲时就做 借:银行存款 贷:管理费用(或借方红字)。
- 涉及存货退回的,还要同步冲减存货、冲减对应的暂估成本。
会计处理的核心就是一个“平”字——让账面的收入和成本回到真实状态。
关于普票冲红,这几个高频问题得说透
普通发票冲红之后,还能再作废吗?
不可以,也不必要,红字发票本身就是一张合规的发票,开出来后它就是一种交易记录的修正凭证,你要是再把它作废,等于把那个“修正”又抹掉了,整个链条就乱套了,正确的做法是:红冲后如果需要正确金额的蓝票,直接重新开具一张新的蓝字发票就行,不需要动那张红票。
跨年发票可以红冲吗?会不会被查?
可以,跨年红冲不是违法行为,而且每年年初确实有一波集中红冲的高峰期,因为年底对账、退货、折扣政策往往在次年才正式落地,需要注意三点:第一,增值税销售额的红冲计入当期,不会追溯调整去年申报;第二,企业所得税上,如果涉及以前年度损益调整,要通过“以前年度损益调整”科目,不会直接当作当期费用;第三,频繁地跨年大额红冲,有概率被系统标记为“收入异常波动”,被要求写说明材料,只冲该冲的,别把红冲当成调节收入的手段。
数电票红冲和纸质票红冲有什么不一样?
主要体现在三处,第一,联次处理上,数电票不用收回纸质票,也不需要对方出具证明,全程线上走;纸质票必须收回原发票全部联次,第二,确认逻辑上,数电票依赖税务数字账户做双向确认,纸质票依赖人工录入信息表,出错概率更高,第三,额度占用上,数电票红冲会占用当月可用额度,纸质票红冲不受同类额度限制,可如果你还在用纸质票,建议早点去了解电子税务局里“数电票”的开通方式,这是大势所趋。
红字发票的底色是红色的,但在账上,它代表的不是“血色”,而是“修正”,这个动作能让一笔错账回到正轨,也能让一套报表继续可信,你不需要成为税务专家,但请记住:冲红不是把数字改掉,而是把原因交代清楚,原由对了,流程走对了,后面查账的时候,你就是最省心的那一环。