用增值税普通发票、以FOB金额作为计税基础,在备注栏写明报关单号,通过电子税务局或开票软件完成申报,也就是说,出口发票并不是一个独立票种,而是出口企业为申报退税而对外开具的销售凭证,如果你正在操作第一单出口,建议先理清流程,再动手填开。
出口发票开具流程:从登录系统到信息填写
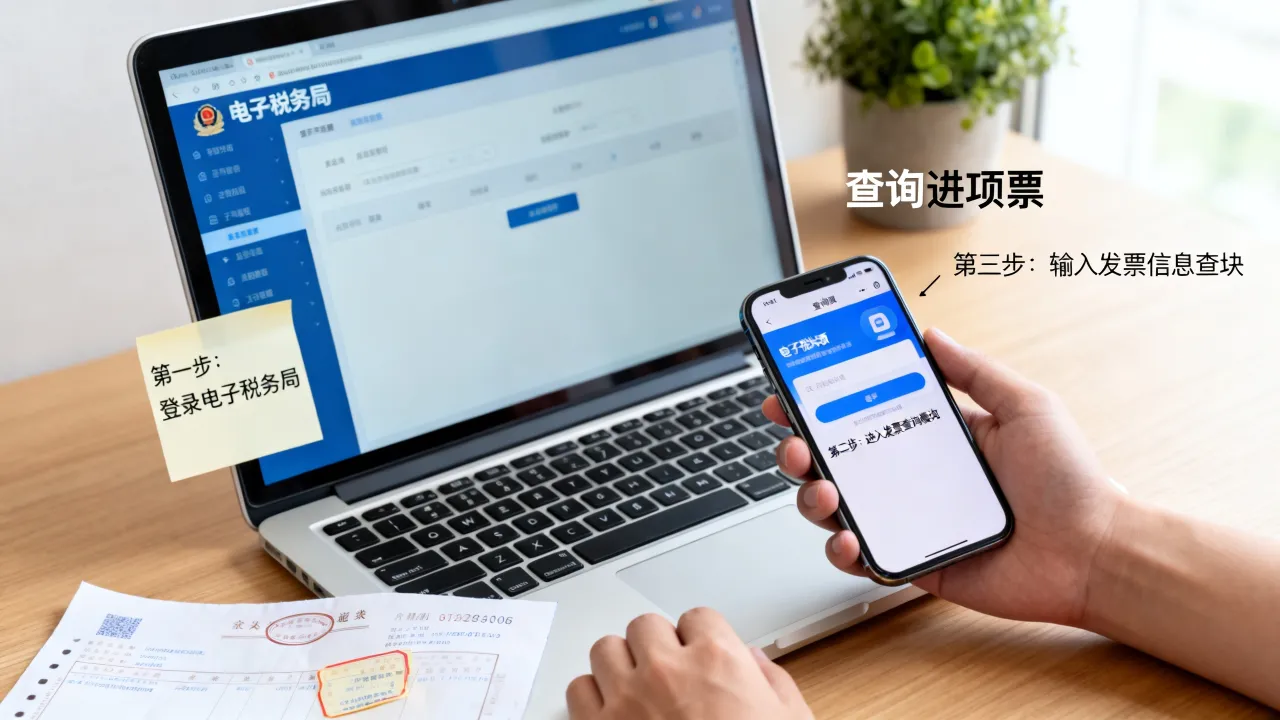
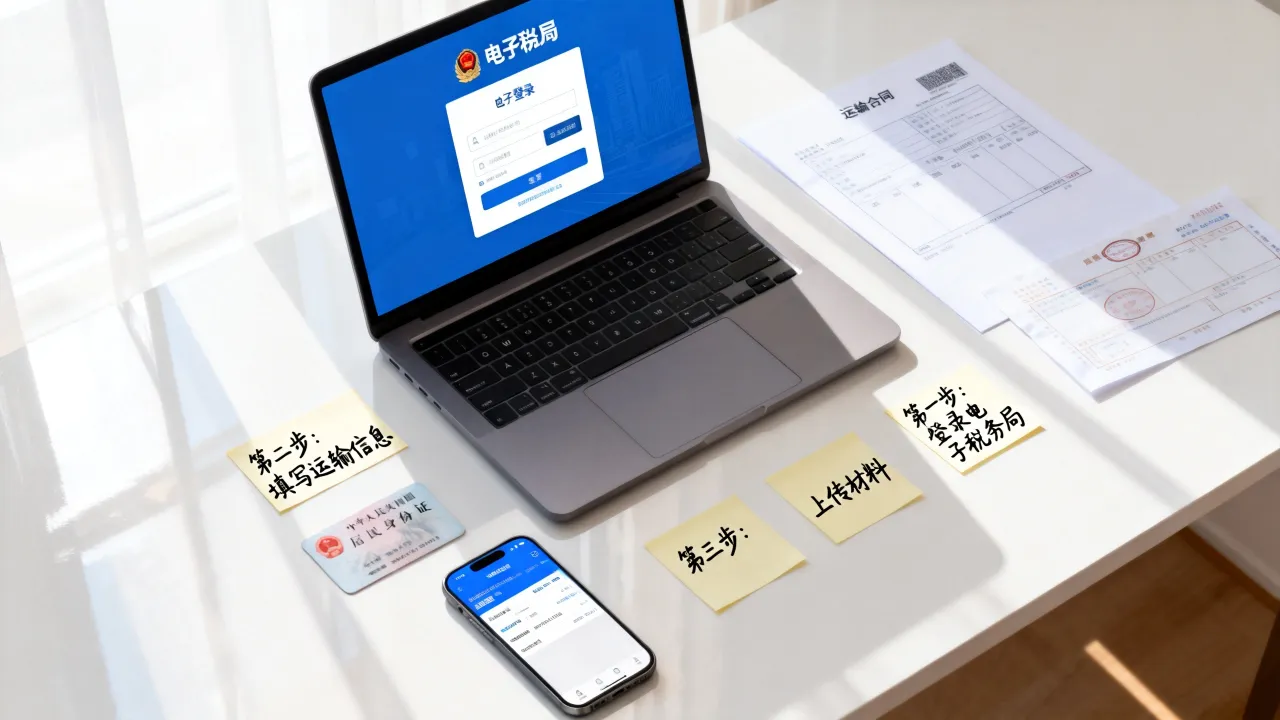
操作路径并不复杂,登录电子税务局后,按“我要办税—开票业务—蓝字发票开具”进入,选择“增值税普通发票”,如果你用的是第三方开票软件,路径通常是“发票填开—普通发票”,系统会自动带出你公司的名称和税号,这部分不用动。
出口发票怎么开:先备好这些单证
在打开开票界面之前,把下面几样资料放在手边,避免中途来回翻找:
- 报关单,用于核对品名、数量和金额
- 外销合同或形式发票,确认购买方名称
- 提单或运单,备注栏可能需要
- 出口当月首个工作日的汇率中间价
这几样没有备齐,你很可能填出与报关单不一致的发票,后续退税审核会卡住。
开票界面操作要点
进入开具界面后,重点检查四个位置:
- 购买方名称:填写境外实际买家名称,与合同保持一致,纳税人识别号不用填,多数境外公司没有统一社会信用代码。
- 货物或应税劳务名称:必须与报关单上的商品名称一致,如果报关单是英文品名,开票系统通常允许录入中文名称,但要确保逻辑对应。
- 金额和税率:这里最容易出错,金额按FOB人民币价填,税率选0%或免税,不要选13%、9%等正常税率。
- 备注栏:填入报关单号,格式建议为“报关单号:XXX”,部分口岸还要求注明贸易方式。
出口发票开具时间与申报衔接
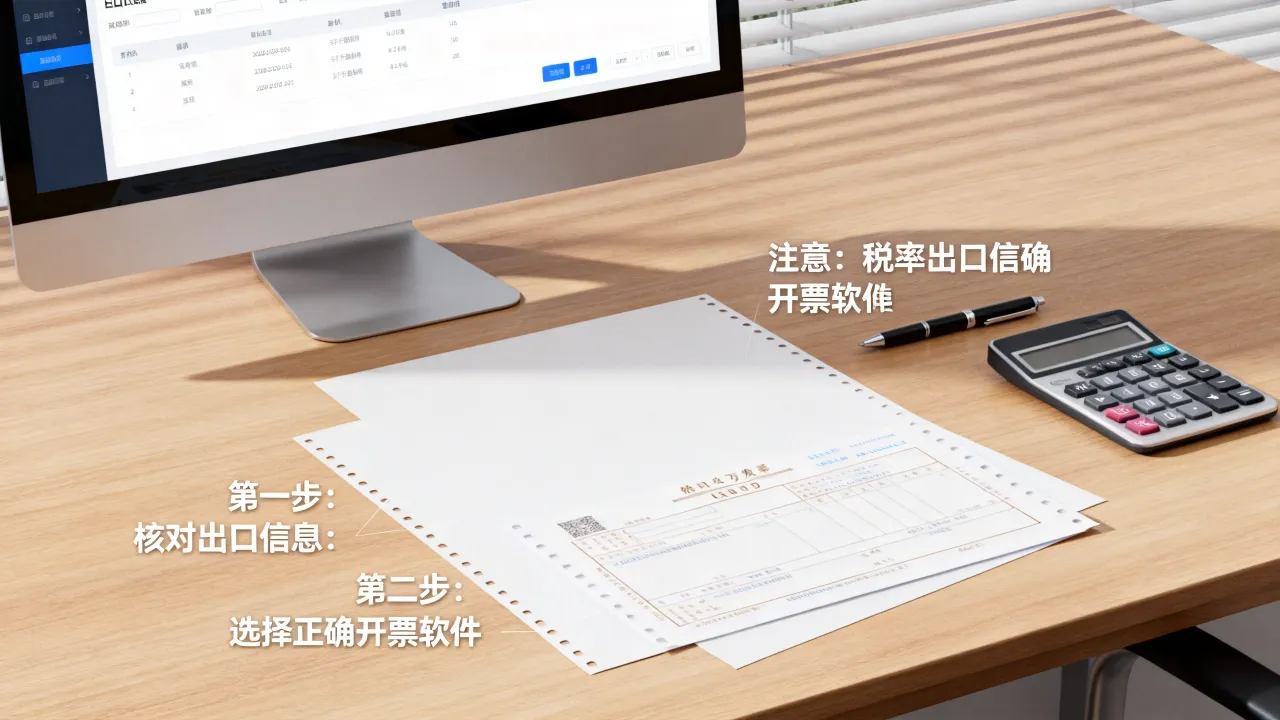
发票开具时间应尽量与出口当月匹配,不要拖到退税申报前才补开,多数税务机关要求出口发票在出口次月申报期内完成填开,如果你跨季度开具,报关单上的出口日期与开票日期差异较大,审核时会要求提供说明。最稳妥的做法是月底前核对当月报关单,次月月初集中开票。
出口发票和增值税普通发票区别,主要在这三点
很多人以为出口发票是另一种特殊单子,实际上它只是增值税普通发票的特定用途,区别集中在购买方、税率和用途上。
| 对比项 | 出口发票 | 普通增值税发票 |
|---|---|---|
| 购买方 | 境外客户 | 境内企业或个人 |
| 税率 | 0%或免税 | 通常是13%、9%、6%等 |
| 用途 | 出口退税、外汇核销 | 所得税税前扣除、进项抵扣 |
从上表可以看出,出口发票的本质就是增值税普通发票,只是填法不同,如果你把税率开成13%,境外买家无法抵扣,反而会带来退税疑点,普通发票需要价税分离显示,而出口发票多数情况下没有税额体现,直接按不含税金额填开,系统会生成零税额的发票。
出口发票开具注意事项:金额、汇率、备注栏是重灾区
从出口退税的常见退单情况看,大部分问题出在这三个位置,逐一说明。
出口发票金额按FOB还是CIF?
一律按FOB金额开票,如果成交方式是CIF,你需要从总价中拆分出海运费和保险费,公式是:FOB = CIF总价 - 海运费 - 保险费,开票系统里只填FOB人民币价,运费和保费在备注栏注明,很多外贸新手直接按CIF总额开进去,审核员调出报关单数据对不上,只能退回重开。
汇率怎么确定
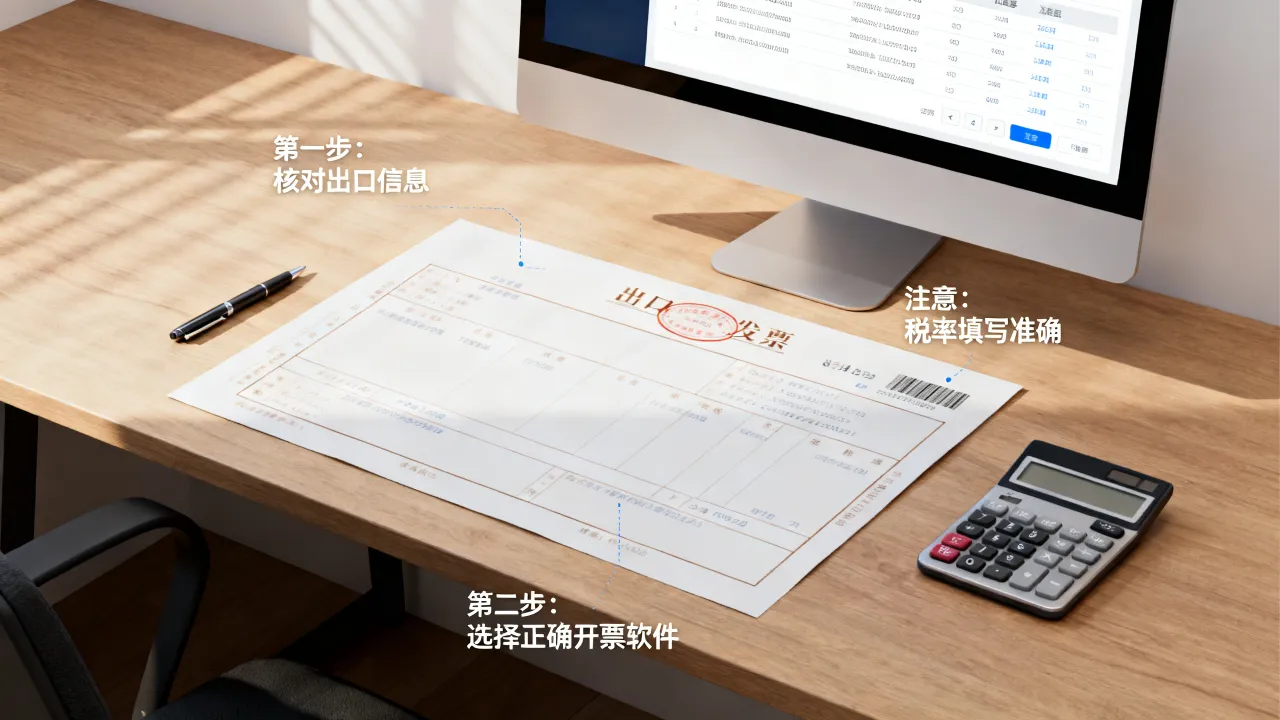
行业共识是采用出口当月第一个工作日的中国外汇交易中心公布的人民币汇率中间价,比如你6月15日报关,就找6月1日(或首个工作日)的数据,不要在系统里用当日实时汇率,也不要用银行结汇汇率,这两种都不符合退税要求,换算后的金额保留两位小数。
备注栏怎么填才完整
备注栏不是随便写的,目前大部分地区要求填写“报关单号”和贸易方式,报关单号是18位数字与字母组合,部分口岸还会要求写运输方式或集装箱号,建议提前向你所在区域的税务专管员确认具体要求,缺少备注信息,填开当时不会报错,但到了退税审核环节会要求补正,影响进度。
品名与计量单位一致
开票品名必须与报关单“商品名称”保持一致,计量单位也尽量对应报关单的法定单位,如果报关单使用“个”,发票写“套”,虽然实质相同,系统比对时仍会提示不一致,出口退税审核采用逻辑校验,并非人工逐单核对,所以你填得越精准,通过越快。
外贸企业出口发票怎么开:生产企业与贸易公司略有不同
虽然流程相似,但业务逻辑不一样,开票方式也随之有差异。
生产企业自营出口
生产企业按出口销售整体开具一张增值税普通发票,品名可以按产品大类汇总,但必须与报关单对应,适用“免抵退”办法,税率栏选0%,如果同一张报关单包含多种产品,可以合开,但备注栏要清晰。
外贸企业自营出口
外贸企业实行“免退税”,需要将进货发票与出口报关单匹配,建议一张报关单对应一张出口发票,或者按商品明细分多行开具,如果一张报关单包含多种货物,不要合并成“一批货物”,否则后续进货匹配时会产生疑点。
代理出口业务
通过代理公司出口的,出口发票通常由代理方开具,生产企业自身不需要开票,代理方开具的发票也会标注实际委托方名称,这一点要提前与代理确认,避免开票主体错误。
出口发票开错后的补救路径
开错是常见的,关键是别硬扛。
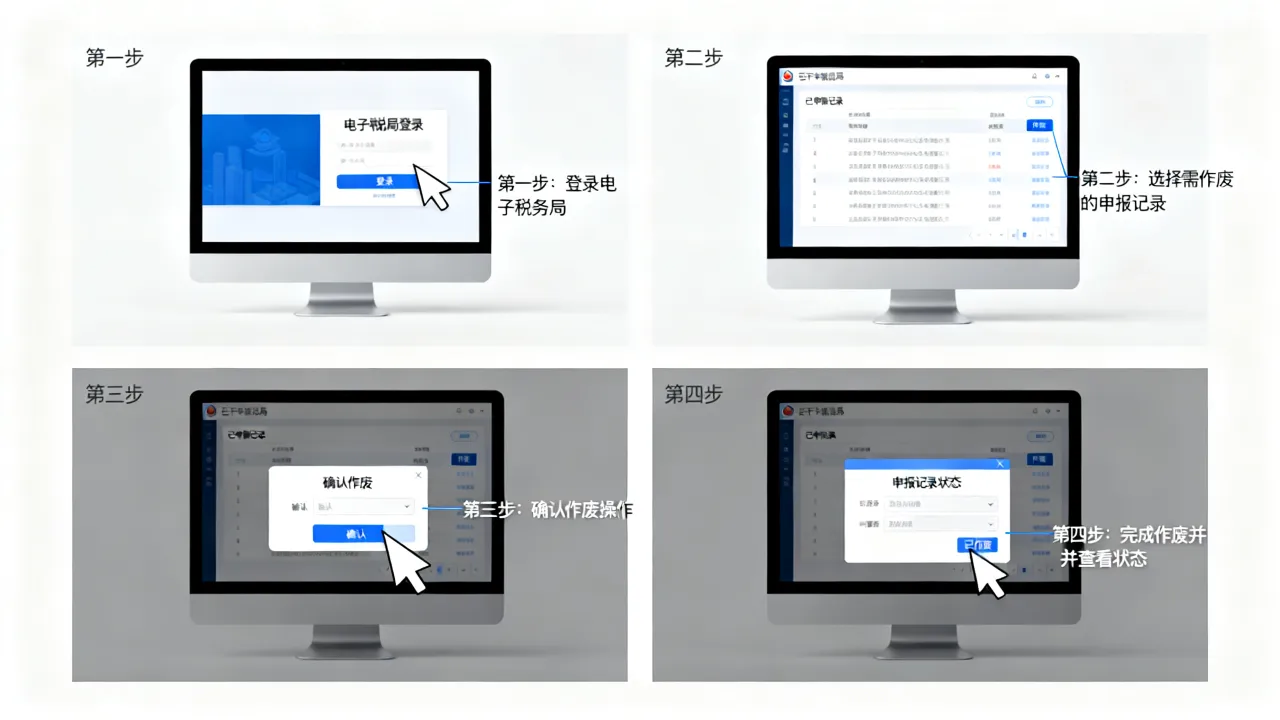
- 当月发现:直接作废,重新开具。
- 跨月发现:只能通过开具红字发票冲销,再开一张正确发票。
- 已申报退税:先撤销退税申报,再走红冲流程,否则系统会锁定数据。
红字发票的开具路径在电子税务局“红字发票开具”模块,选择原发票申请冲红,理由填写“开票有误”,如果金额开多了,红冲金额必须与原错误金额一致,不能只冲差额。
出口发票的开具核心是“准确”,不是“快”,金额按FOB、汇率用当月首日中间价、备注栏写清报关单号,这三步做到位,退税路上会顺畅很多,多核对一次报关单,能省下后面好几个月的沟通成本。
出口发票怎么开?三个高频问题解答
出口发票按FOB还是CIF金额开?
按FOB人民币金额开,CIF需扣除运费和保险费后再填,换算公式可以记在开票软件的备注里方便随时对照。
出口发票税率应该选多少?
选0%或者免税,具体取决于你适用的退税办法。“免抵退”生产企业一般选0%,外贸企业选免税或0%,以当地税务系统设置为准,如果税率栏没有0%,先联系税务机关维护免税标识,再回来开票。
出口发票开错了能作废吗?
当月开具的可以作废并重开,跨月发票不能作废,只能开具红字发票冲销,然后重新开具,这个规则在《发票管理办法实施细则》里有明确规定。