作废必须先于验旧完成,发票一旦验旧成功,就只能走红冲路线了。 很多会计朋友在月底整理发票时,习惯先验旧再核对作废,这个顺序踩反了会给自己添不少麻烦,接下来我把验旧和作废的先后逻辑、具体操作路径,以及踩坑后的补救办法,一次说清楚。
发票验旧和作废,哪个先哪个后?
验旧是什么?作废是什么?
发票验旧,是税务机关对纳税人已开具发票合规性的一次查验,你从税务窗口领回的每一张发票都有号码,开完了、作废了、丢失了,系统里都得有交代。
发票作废,是你把一张已经开具但还没入账的发票“撕掉”,让它在系统里标记为无效,前提是这张票还在开具当月,且尚未跨月,行业共识认为,作废是验旧的前置动作,你要在开票系统里先把不走正常业务的发票作废掉,再去办理验旧,系统才能识别哪些票正常、哪些票作废。
为什么很多人把验旧和作废搞混?
因为部分省份的电子税务局把验旧和作废放在同一个页面里,登录电子税务局后,你可能会在“发票验旧缴销”菜单下看到“作废”按钮,这个按钮不是用来作废发票的,而是用来作废验旧申请单的——两者完全不一样。
真实的业务场景是:你登录电子税务局,发现系统提示“本期有作废发票未验旧”,于是你进入验旧模块,把作废的发票一起勾选提交,很多人误以为这个动作是“验旧时作废发票”,其实你的发票早该在开票软件里作废了。
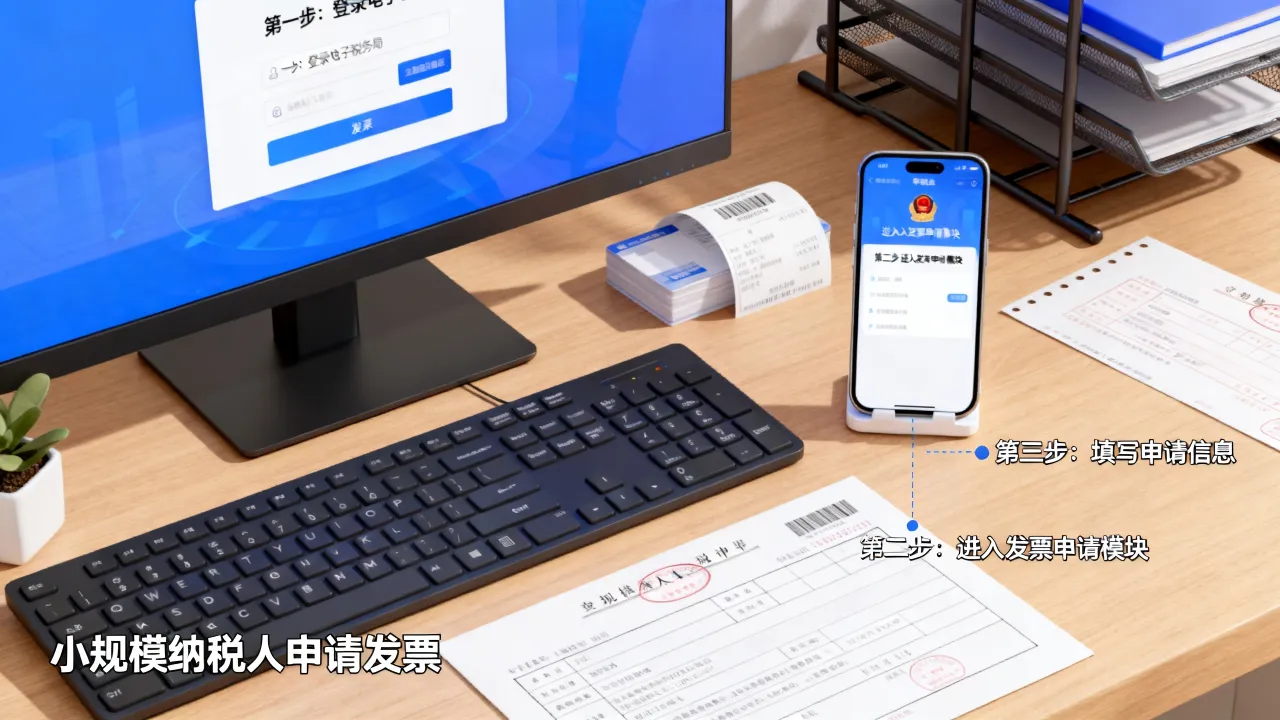
电子税务局发票验旧作废操作流程
第一步:在开票软件里完成当月发票作废
这是最关键的一步,不容跳过。
打开增值税发票开票软件,按以下路径操作:
- 发票管理 → 发票作废 → 选择发票种类
- 选中需要作废的发票,点击“作废”
- 核对发票号码、代码无误后,确认作废
- 作废成功后,发票电子信息会打上“作废”水印
这一步必须在开具当月的自然月内完成,当天发现错票当天作废最稳妥,过了当天还有补救时间,但过了当月就彻底没戏了。
举个例子:你5月15日开了一张增值税普通发票,结果金额填错了,你只需要在开票软件里找到这张票,点击作废,然后在6月初办理验旧时,系统会自动把这张作废票列进验旧清单,整个流程不到一分钟。
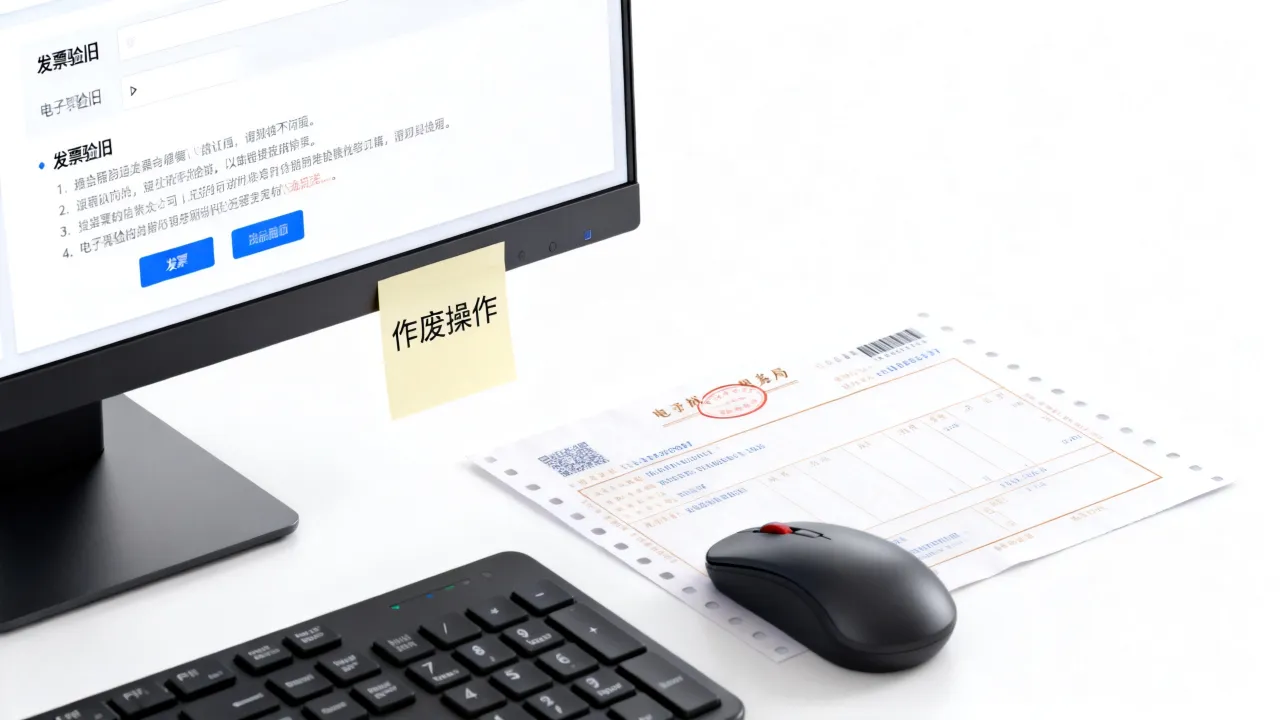
第二步:登录电子税务局办理验旧
登录你所在省份的电子税务局,进入“我要办税 → 发票使用 → 发票验旧缴销”,部分省份路径略有差异,但逻辑一致。
在验旧页面中,你只需要做这几件事:
- 选择发票种类:增值税普通发票、专用发票或电子发票
- 填报验旧日期区间,一般选上个月或本月初到当前时间
- 系统会自动列出该时间段所有领用且开具的发票
- 已作废的发票,系统会显示“作废”状态,你直接勾选即可
- 点击“提交验旧”,系统提示验旧成功
作废发票验旧比正常发票多两个细节:一是需要填写作废原因,二是作废发票的号码段要和开票软件里的记录完全一致,对不上号,系统当场弹出异常提示。
作废的纸质发票验旧需要什么材料?
如果你的公司还在用纸质发票,作废后验旧需要准备这些材料:
- 发票领用簿(部分地区已取消硬性要求,建议先问当地12366)
- 作废发票的全部联次,也就是说发票联、抵扣联、记账联都要收齐,缺一不可
- 作废原因说明,系统里填写或附纸质说明均可
在电子税务局线上验旧的,材料以系统要求为准,线下办理的话,带齐上述资料去办税服务厅综合窗口就行,多数情况下,作废发票验旧不需要缴销,只是把作废状态报备给税务系统。
发票验旧后还能作废吗?答案是否定的
为什么验旧后就不能作废?
发票验旧是向税务机关报备发票使用情况,验旧完成后,税务系统里这张发票的状态就是“已验旧”,相当于这张票的档案已经归档了,此时你再想作废,系统会直接拦截,因为发票流转已经进入申报比对环节。
业内专家指出,这是发票管理中最常见的认知误区——发票开错了,不是想作废随时能作废,作废有严格的时间窗口,你拖过了这个窗口,就失去了作废资格。
验旧后发现开错了怎么办?跨月红冲是唯一出路
如果你当月开的发票在验旧后、甚至在跨月后才发现金额错误、抬头错误等情况,请直接放弃作废的想法,老老实实走红冲流程:
- 在开票软件中进入“发票管理 → 红字发票管理”,申请开具红字信息表
- 填写原蓝字发票代码和号码,系统会自动校验
- 审核通过后,开具一张红字发票对冲原蓝字发票
- 红字发票不需要单独验旧,开票系统会自动关联到你的验旧数据里
红冲不占用你的作废名额,也不影响当月开票额度,但它会在你的申报表里体现为销项负数,这是正常现象,不用慌。
作废和红冲,哪个更划算?
从税务成本角度看,作废零成本,红冲也没有额外费用,但从操作便捷性看,作废只需要一步,红冲需要两步:先申请信息表,再开红冲票。
从时间窗口看:
| 方式 | 适用时间 | 前置条件 | 操作复杂度 |
| 作废 | 开具当月 | 未验旧、联次齐全 | 一步完成 |
| 红冲 | 跨月、已验旧、已申报均可 | 系统校验通过 | 信息表+红字票 |
所以我给你的建议是:能作废就别拖到红冲,月底之前多检查一遍当月开票记录,比事后补救省心得多。
验旧过程中的异常情况和作废标记
验旧时发现发票状态异常怎么处理?
常见的情况有这么几种,对照你的页面提示操作:
- 系统提示“发票已作废但未验旧”:说明你开了作废发票但没报备,直接勾选该票验旧即可
- 系统提示“发票已验旧但状态正常,无作废记录”:说明你当时没点作废,需要回到开票软件确认状态
- 系统提示“发票处于异常状态”:可能是发票丢失、纸质票污损,需要联系主管税务机关解锁
作废标记没同步怎么办?
在开票软件里作废了,但电子税务局验旧页面看不到作废标记,这属于数据同步延迟,先退出系统重新登录,等10分钟再刷新,还不行的话,检查开票软件版本是否过旧,很多老版本税控软件同步数据有延迟。
验旧被驳回是什么原因?
多半是号码段对不上,你在开票软件里作废了,但电子税务局验旧页面勾选的是另一张票,或者作废发票的联次不齐导致系统校验不通过,回到开票软件里核对作废记录的日期、号码,再重新提交验旧即可。
数电票时代,验旧和作废还有什么用?
全面数字化电子发票(数电票)推行后,新办纳税人基本不再有“纸质发票验旧”的概念,数电票没有发票作废,只有红冲,但存量企业和已领用的税控发票,仍然按原规则操作。
如果你手里还有税务UKey或税控盘,验旧和作废的流程照旧,等库存发票用完,切换到数电票后,你会渐渐习惯红冲操作比作废更常见,这也是行业共识的过渡方向。
关于发票验旧作废的常见问题
发票丢失了还能作废吗?
发票丢失不能作废,因为作废要求所有联次齐全,你连票都找不到了,自然无法作废,正确的处理方式是:在电子税务局做发票挂失报损,然后按丢失发票流程处理,接受相应处罚后走红冲或重新开票,挂失记录会在你的纳税信用评价里留下痕迹,尽量妥善保管纸质票。
作废的发票验旧时被拒是什么原因?
多半是号码段对不上,你在开票软件里作废了,但电子税务局验旧页面勾选的是另一张票,或者作废发票的联次不齐导致系统校验不通过,回到开票软件里核对作废记录的日期、号码,再重新提交验旧即可。
验旧申请单点错了,能作废吗?
能,这就是电子税务局里那个“作废”按钮的合法用途,在“发票验旧缴销”模块,如果验旧申请单处于“已提交待审核”状态,你可以选择作废该申请单,重新发起验旧,审核通过后则无法作废,需要联系税务机关处理。
发票验旧和作废的底层逻辑,说穿了就是时间管理:作废抢在当月,验旧按部就班,红冲兜底救急,不管你现在用数电票还是税控发票,记住一个原则——能在验旧前处理的问题,不要拖到验旧后,这比任何技巧都管用。