把当月应承担的税费算准、记入“税金及附加”科目、月底结转损益,别等缴税那天账上还没数。这件事做对了,利润表干净,资产负债表也踏实,很多财务新人在这儿栽跟头,不是因为分录难,而是搞不清哪些税该进这个科目、哪些不该进,以及什么时候提、怎么提,下面挨个拆开讲。
税金及附加包括哪些科目——不多,但容易漏
先解决最基础的问题,税金及附加是一个损益类科目,核算的是企业经营活动发生的相关税费,具体包括消费税、城市维护建设税、资源税、环境保护税、土地增值税、房产税、城镇土地使用税、车船税、印花税、教育费附加、地方教育附加。
增值税不在这里面,别记混
增值税是价外税,走“应交税费——应交增值税”科目,不影响损益,不计入税金及附加,企业所得税也不在里面,它走“所得税费用”,这两个科目是高频混淆点,先分清再往下学。
哪些税费归口这里
按《企业会计准则》和现行税法口径,下面这些项目归入税金及附加科目核算:
- 消费税:针对烟、酒、化妆品等特定消费品征收,从价定率或从量定额。
- 城市维护建设税:以实际缴纳的增值税、消费税为计税依据,税率按纳税人所在地分三档。
- 教育费附加与地方教育附加:同样以增值税、消费税为基数,费率合计5%。
- 资源税:开采应税矿产品或者生产盐的单位和个人缴纳。
- 环境保护税:直接向环境排放应税污染物的企业缴纳。
- 房产税、城镇土地使用税、车船税:持有类税种,按年计算、分期缴纳。
- 印花税:书立合同、产权转移书据等凭证时缴纳,金额不大,别漏。
哪些不能进这个科目
契税计入相关资产成本,车辆购置税计入固定资产原值,个人所得税由企业代扣代缴但不由企业承担,这些都与税金及附加无关,行业共识认为,归错科目比算错金额更麻烦,因为它直接影响利润表的准确性。
计提税金及附加的会计分录怎么写——标准动作就三步
知道科目范围后,核心问题是分录怎么走,这里给出完整路径,从算数到记账一气呵成。
第一步:算出本月应交数
增值税的计提在贷方“应交税费——应交增值税(销项税额)”,同时抵扣进项后得出本月实际应交增值税,附加税费的计算基数就是这个数字,加上本月应交消费税,合计数乘以对应费率即可。
某公司本月应交增值税10万元,应交消费税2万元,位于市区,城市维护建设税税率7%,三项附加的计算结果是:
- 城市维护建设税:(10万+2万)×7%=8400元。
- 教育费附加:(10万+2万)×3%=3600元。
- 地方教育附加:(10万+2万)×2%=2400元。
第二步:计提环节
分录是这样的:
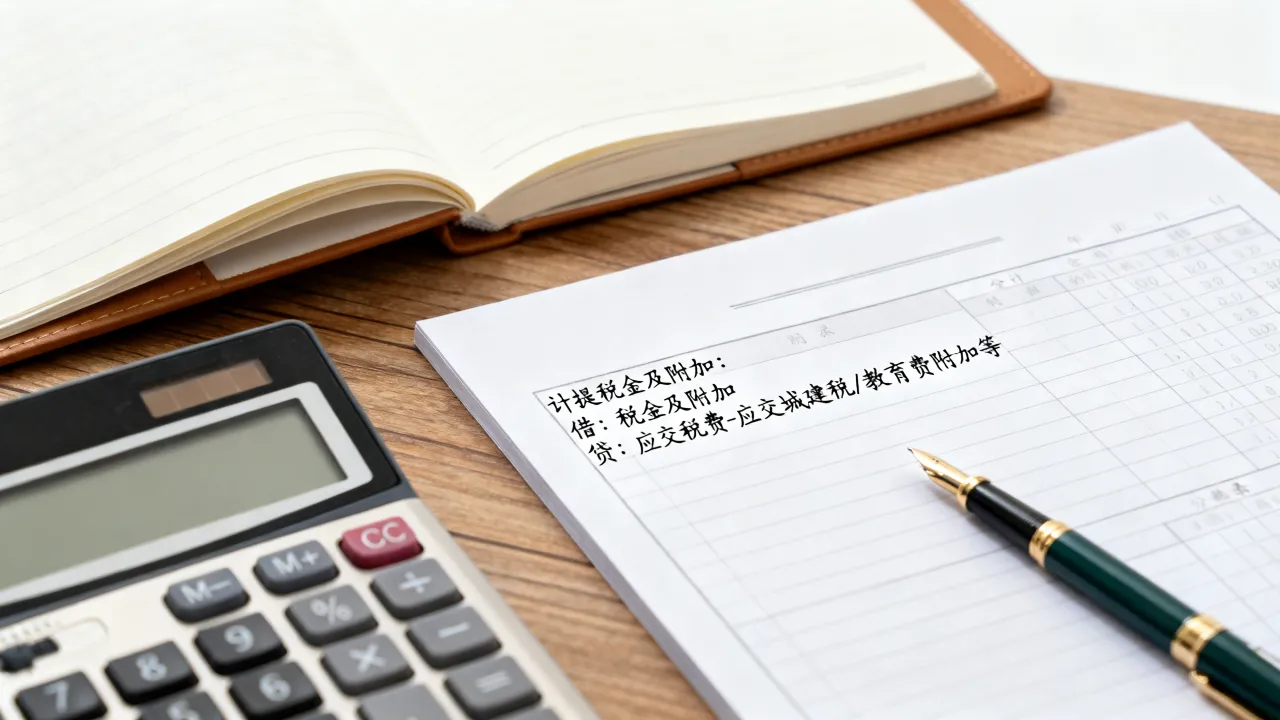
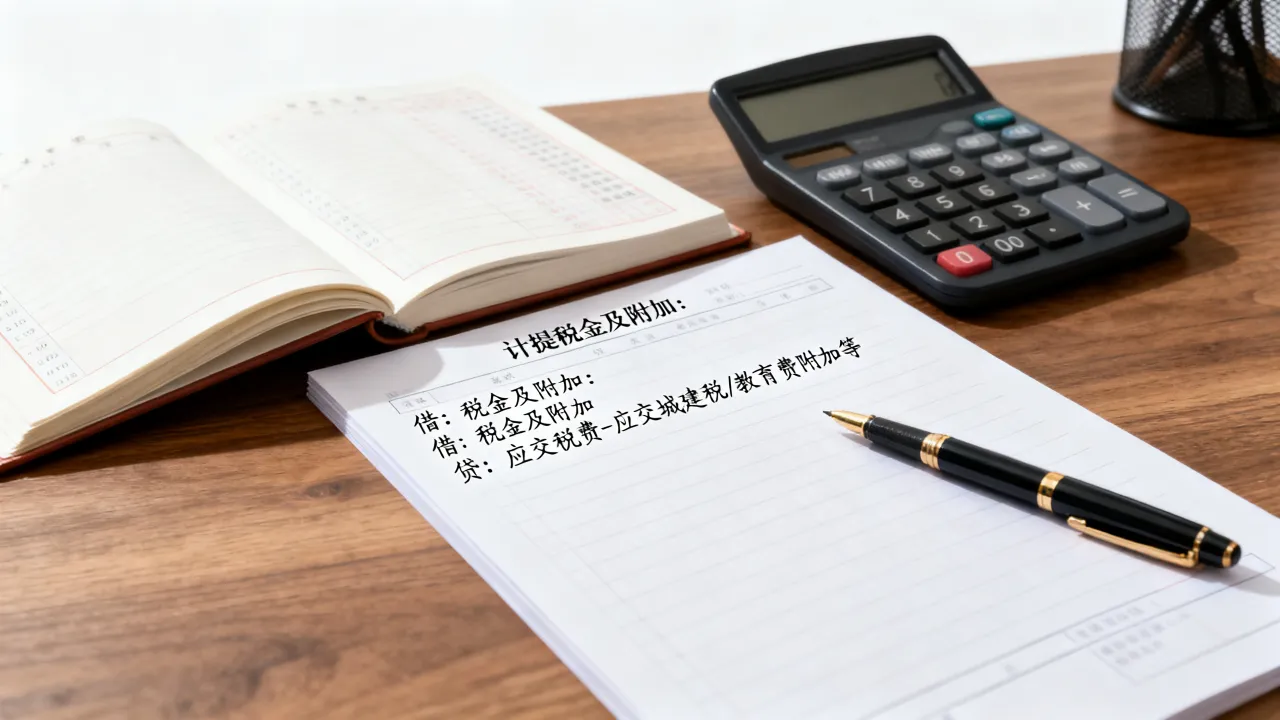
借:税金及附加——城市维护建设税 8400 借:税金及附加——教育费附加 3600 借:税金及附加——地方教育附加 2400 贷:应交税费——应交城市维护建设税 8400 贷:应交税费——应交教育费附加 3600 贷:应交税费——应交地方教育附加 2400
这里注意,大部分附加税费先通过“应交税费”过渡,缴纳时再冲减,而印花税比较特殊,不一定需要计提,直接缴纳时就计入税金及附加科目,业内专家指出,印花税金额小、频次低,简化处理不违反会计原则。
第三步:月末结转损益
月末把税金及附加科目的余额结转到本年利润:
借:本年利润 贷:税金及附加
这样利润表上的“税金及附加”项目就反映当月实际负担的税费总额,与收入匹配。
缴纳时的处理
次月申报缴纳时,做如下分录:
借:应交税费——应交城市维护建设税 8400 借:应交税费——应交教育费附加 3600 借:应交税费——应交地方教育附加 2400 贷:银行存款 14400
至此一个完整周期结束。
税金及附加怎么算——税率不是拍脑袋定的
计算环节最需要细心,各税费的计税依据和税率不同,分开写清楚。
城市维护建设税的“三档税率”
这个税按纳税人所在地不同,适用三档税率:
| 所在地 | 税率 |
|---|---|
| 市区 | 7% |
| 县城、建制镇 | 5% |
| 其他地区 | 1% |
计税依据是实际缴纳的增值税和消费税之和,不包括罚款和滞纳金,企业异地经营时按就地缴纳地点的税率计算,别按注册地拍脑袋。
教育费附加和地方教育附加的算法
教育费附加费率3%,地方教育附加费率2%,各地区有减免政策的,以当地税务机关规定为准,部分省份对小微企业有阶段性减免,按月申报还是按季申报也影响计提时点。
消费税有的按销售额乘比例税率,有的按销售数量乘定额税率,还有的复合计税,资源税类似,但部分品目实行从价计征,具体到某个产品,查《消费税税目税率表》或当地资源税税目税率表最稳妥。
房产税和城镇土地使用税的计提节奏
这两项按年计算、分期缴纳,多数地区分上下半年各申报一次,企业在月末不一定每月都有发生额,按当地规定的申报周期计提就行,不用强行月月提。
实操节奏:什么时间点计提,什么时间点缴纳
时间点是新手最容易忽略的部分,税金及附加计提时间不是随意的,得跟着增值税和消费税的申报周期走。
月度申报的一般纳税人
一般纳税人按月申报增值税,那附加税费也按月计提,每月的账务流程是:先算增值税,再算附加税费,月底前完成计提分录,次月15日前完成申报缴纳。
季度申报的小规模纳税人
小规模纳税人按季申报增值税,附加税费也跟着季度走,每季度末计提一次,次季度首月申报期内缴纳,不用每个月都动这笔分录,有销售额就提,没销售额就是零申报,不用硬提一笔零出来充账。
年终清算别忘了查漏
汇算清缴前后,把所有税种的计提数跟实际缴纳数逐笔核对,发现差额及时调整,别把差异拖到第二年,尤其是房产税、城镇土地使用税这类按年计算的税种,年终最容易出漏。
小规模纳税人和一般纳税人:计提差异在哪里
两类纳税人在税金及附加的计提上,关键区别是计税依据和减免政策。
小规模纳税人的简易计税逻辑
小规模纳税人用简易计税方法,征收率普遍为3%,2023年起有政策减按1%征收,但计税基础还是销售额,计提时按季度实际应交增值税为基数,算出对应附加,很多小规模纳税人销售额不高,附加税费总额也不大,但该走的流程一步不能省。
减免政策对计提的影响
小规模纳税人季度销售额不超过30万元的,免征教育费附加和地方教育附加,城市维护建设税随增值税一并减免,这种情况就无需计提这两项,不用在账上挂一笔再冲回,直接不计提,干净利落。
一般纳税人的复杂点
一般纳税人涉及进项抵扣、进项税额转出、免抵退等场景,增值税应纳税额计算本身就复杂,附加税费的计提必须以最终确定的增值税数为准,实务中的做法是,月末先完成增值税结转,确定应纳税额后再计算附加,避免数算了一半就急着入账。
计提错了怎么处理——常见坑与调账方法
计提跟实际缴纳数不一致,是实务中最常见的问题,分两种情况处理。
多提了——冲回多提部分
如果计提数大于实际应缴数,红字冲回差额即可。
借:税金及附加(红字) 贷:应交税费——应交城市维护建设税(红字)
冲回后,应交税费余额与实际欠税金额一致,不用等申报后再调。
少提了——补提差额
计提数小于应缴数的,按差额补提,补提分录与正常计提分录相同,摘要写清楚“补提某月税金及附加差额”。
先征后返的账务处理
企业收到即征即退、先征后退的增值税税款时,按规定冲减相关附加税费,或者直接计入营业外收入,收到返还款时做:
借:银行存款 贷:税金及附加(或营业外收入)
具体科目选择看返还的性质和当地税务口径,别自作主张。
整个环节捋下来,核心就是“当月税费当月入账,算清再记,错了好调”,把税金及附加的科目边界、计算逻辑、计提时点这三点吃透,这项工作就稳了。
Q&A:计提税金及附加常见问题
计提税金及附加怎么做才能不遗漏次要税种
根据属地税源特征和行业特征建立月度清单,制造业企业重点看消费税、环保税,服务业企业盯印花税、房产税、城镇土地使用税,每月末按清单逐项核对销售额、实际缴税额、拥有房产土地情况,形成固定动作后基本不会漏。
税金及附加包括哪些科目,和“管理费用”里的税费有什么区别
税金及附加科目核算与经营直接相关的税费,包括消费税、城市维护建设税、资源税、环境保护税、房产税、城镇土地使用税、车船税、印花税及附加费,管理费用科目中的税费主要指非经营环节的规费和政府性基金,二者核算范围已明确划分,原计入管理费用的房产税等已调整至税金及附加科目。
计提税金及附加的会计分录怎么写,实操中有没有简化空间
标准分录通过应交税费科目过渡,缴纳时冲减,印花税可不经过应交税费,直接借记税金及附加、贷记银行存款,企业按季度申报的附加税费在季度末计提,结转损益到本年利润科目,月末结账后资产负债表的应交税费余额即反映尚未缴纳的税费金额。