小微企业怎么界定,核心就一句话:看行业、看从业人数、看营业收入,不同部门的标准还不完全一样,你要先搞清楚自己到底要办什么事。
如果你想申请税收优惠,那得按税务的“小型微利企业”标准来;如果你只是想知道自己算不算中小企业,那得看工信部的划型标准,这两个东西,名字像,门槛可差得远,下面这篇拆开揉碎讲清楚。
小微企业认定标准2025最新规定,先看税务还是工信部
平时大家嘴里说的“小微企业”,其实是个筐,什么都能往里装,但真到办税、领补贴的时候,税务机关和工信部门只认文件,不认感觉。
工信部标准(中小企业划型)适用范围最广,用于统计、补贴、项目申报,它按行业把企业分成中型、小型、微型三档,划分依据就两个:从业人员和营业收入。
税务局标准(小型微利企业)只用于企业所得税优惠,它必须同时满足四个硬条件:从事国家非限制和禁止行业、年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元。
| 对比维度 | 工信部划型 | 企业所得税口径 |
|---|---|---|
| 判定依据 | 行业+人数+收入 | 行业+人数+资产+应纳税所得额 |
| 人数上限 | 行业不同,标准不同 | 300人(统一) |
| 资产要求 | 不考核 | 不超过5000万元 |
| 典型用途 | 补贴、项目申报 | 减免企业所得税 |
业内专家指出,最纠结的往往是那些营业收入刚过线的小公司——在工信部口径里算“小型”,在税务口径里符合条件的也照样能享受优惠,两者不冲突,但别混为一谈。
小微企业认定条件有哪些?分行业对号入座
工信部《中小企业划型标准规定》把行业切得很细,别光看“小型”,微型企业的门槛更低,很多个体户和夫妻店其实属于微型企业。
工业
从业人员20人以下或营业收入300万元以下的为微型企业,从业人员20人及以上,且营业收入300万元及以上的为小型企业,注意,这里用的是“且”还是“或”,直接决定判定顺序: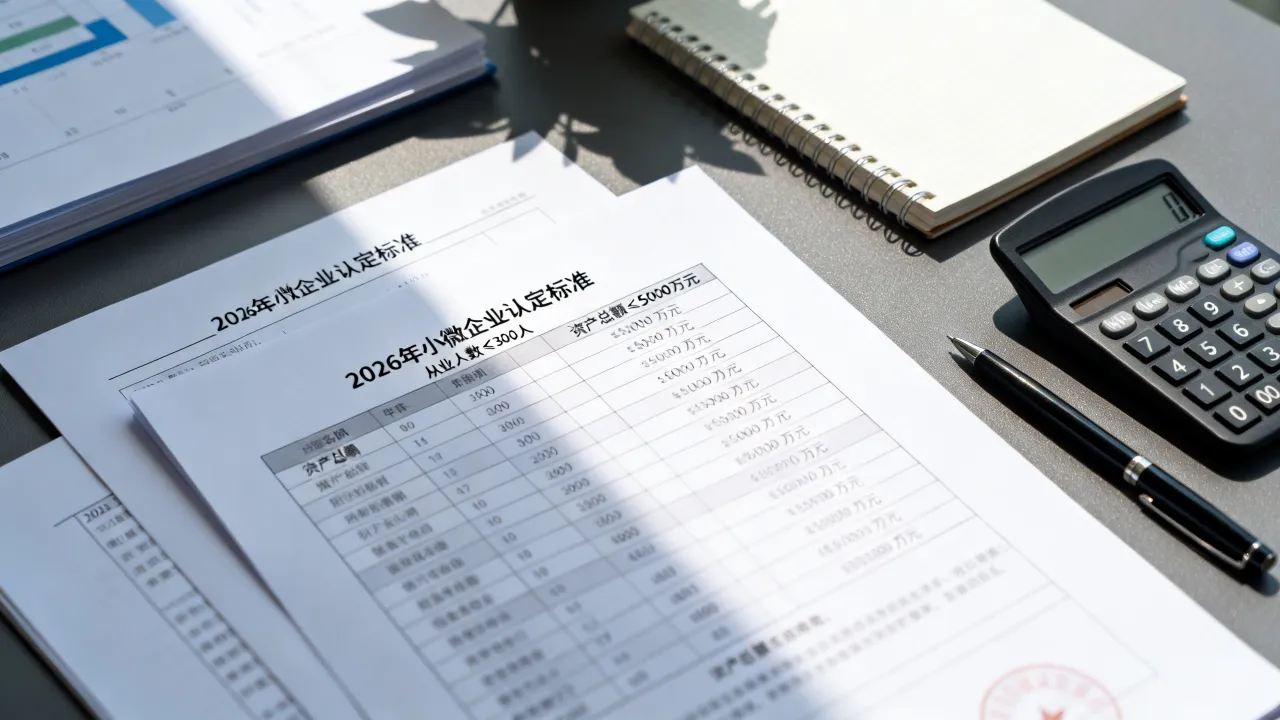
软件和信息技术服务业
这是被问得最多的行业之一,从业人员10人以下或营业收入50万元以下为微型,从业人员10人及以上且营业收入50万元及以上,但人数100人以下或营收1000万元以下的为小型。批发业与零售业
批发业小微标准上限更高:从业人员5人以下或营业收入1000万元以下为微型,5人及以上且营收1000万及以上算小型,零售业门槛低一些:微型是10人以下或100万元以下,小型是10人及以上且100万元及以上。建筑业
建筑行业不看人数,主要看营业收入和资产总额,营业收入300万元以下且资产总额300万元以下为微型,营业收入300万元及以上且资产总额300万元及以上,但营收6000万元以下或资产5000万元以下算小型。实操建议:去“国家企业信用信息公示系统”查一下自己公司的行业代码和年报数据,对着官方文件里的《各行业划型标准表》逐行核对,五分钟就能出结果。
小规模纳税人和小微企业有什么区别?别再混着叫了
这是一个高频混淆点,小规模纳税人是增值税概念,小微企业所得税口径是企业所得税概念,八竿子打不着。
- 小规模纳税人:年应征增值税销售额500万元以下,且会计核算不健全。
- 一般纳税人:年销售额超过500万元,或虽未超但主动申请。
- 小微企业:上述税务口径下,同时满足人数、资产、利润三个条件的企业。
一家公司完全可以既是小规模纳税人,又是小微企业,也可能是一般纳税人但依然属于小微企业,关键看你对谁说。
增值税优惠看什么
小规模纳税人月销售额10万元以下(季度30万以下)免征增值税,这个政策跟“小微企业所得税优惠”是两条线,别申报错表。企业所得税优惠怎么算
符合条件的小型微利企业,年应纳税所得额不超过300万元的部分,实际税负远低于法定25%税率,具体怎么分段计算,可以到电子税务局里“税收优惠政策”模块查最新公告,政策每年可能有微调。
不需要单独申请,这是很多老板不知道的事,企业所得税小型微利企业优惠属于“自行判别、申报享受、相关资料留存备查”。
具体操作路径
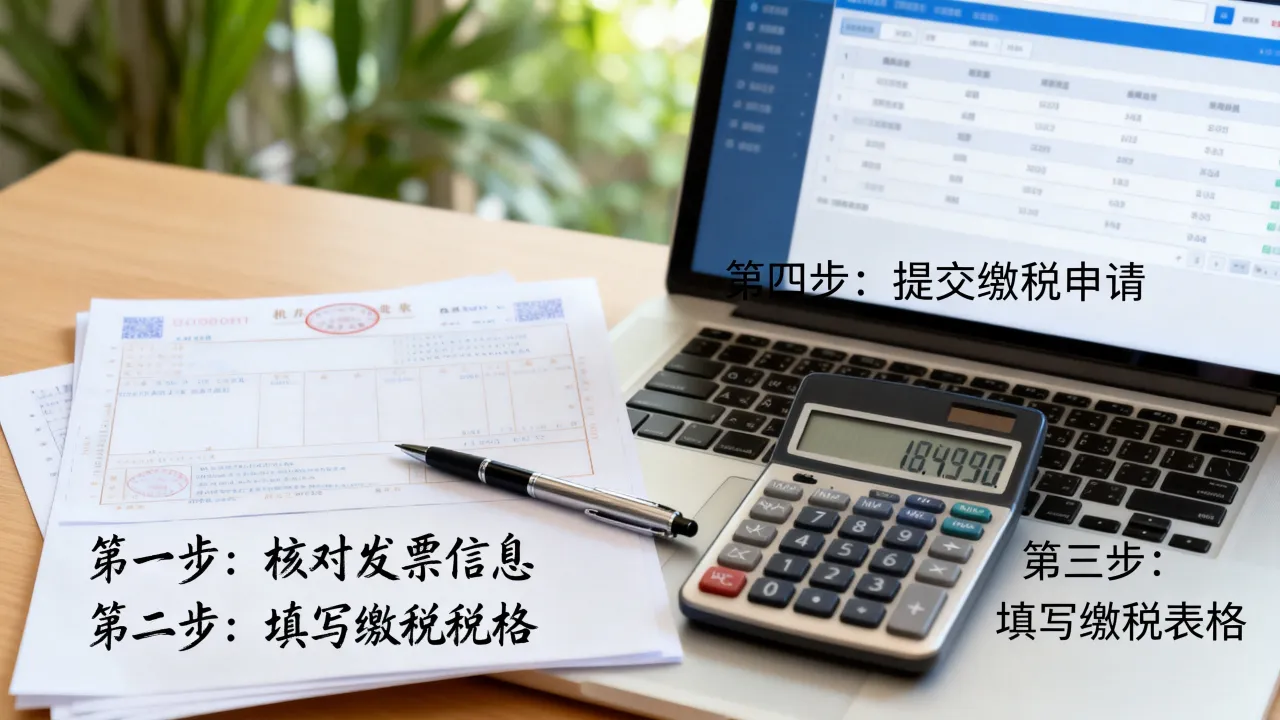
进入电子税务局,填写企业所得税季度预缴申报表时: - 系统会自动带出你上一年度的从业人数、资产总额。 - 你手动填入本季度“从业人数”和“资产总额”平均值。 - 系统自动判断是否符合小型微利企业条件,符合条件的,减免税额自动计算,无需额外提交材料。需要留存备查的资料
别以为不用交就万事大吉,税务机关后续核查时你得拿得出东西: - 员工花名册或社保缴纳记录,证明人数。 - 资产负债表,证明资产总额。 - 利润表或纳税申报表,证明应纳税所得额。如果中途人数或资产超标,比如旺季招了50个临时工导致平均人数突破300人,那当季度就不能享受优惠了,系统会提示你补缴差额。
企业不符合小微企业标准怎么办?三条现实路径
查完发现自己超了标准,尤其是卡在人数或利润边缘的,别急着放弃。
第一,调整业务结构
如果只是营收微超,可以考虑把部分非核心业务外包给专业团队,比如把仓储物流外包出去,这样既降低营业收入(外包部分不计入你的营收),又减少用工人数,一举两得,行业共识认为,这是比较稳妥的合规做法。第二,拆分经营主体
如果你有两块完全独立的业务,可以考虑注册两家公司分别经营,但注意:不能为了享受优惠而恶意拆分,税务机关会看业务是否实质独立、客户是否混同、资金是否混用,如果被认定为“人为拆分以规避税收”,不光要补税,还有滞纳金。第三,放弃小微企业资格,走正常纳税路线
有些企业为了拿大客户或投标资质,需要保持一般纳税人身份和较完整的财务体系,这时宁可税负重一点,也不要把自己“做小”,强求小微企业身份反而可能影响业务拓展。小微企业认定实操检索:三步自查法
别猜,别问同行,自己按下面步骤查,十分钟出上文归纳。