企业资产入账与税务备案走“留存备查”路径,投资项目备案走“在线平台”路径,别跑错窗口。
很多人把“固定资产备案”理解成去窗口递交表格,实际上现在的流程已经极大简化,先弄明白你要办的是“资产入账备案”还是“固定资产投资项目备案”,再往下看对应操作,下面直接拆开讲。
固定资产备案需要什么材料?
先分清场景,再按清单准备
固定资产备案在实操中至少分三种:企业购置资产入账备案、行政事业单位国有资产登记备案、固定资产投资项目备案,材料要求差异很大,混在一起准备容易漏。企业固定资产入账备案(税务留存备查材料)
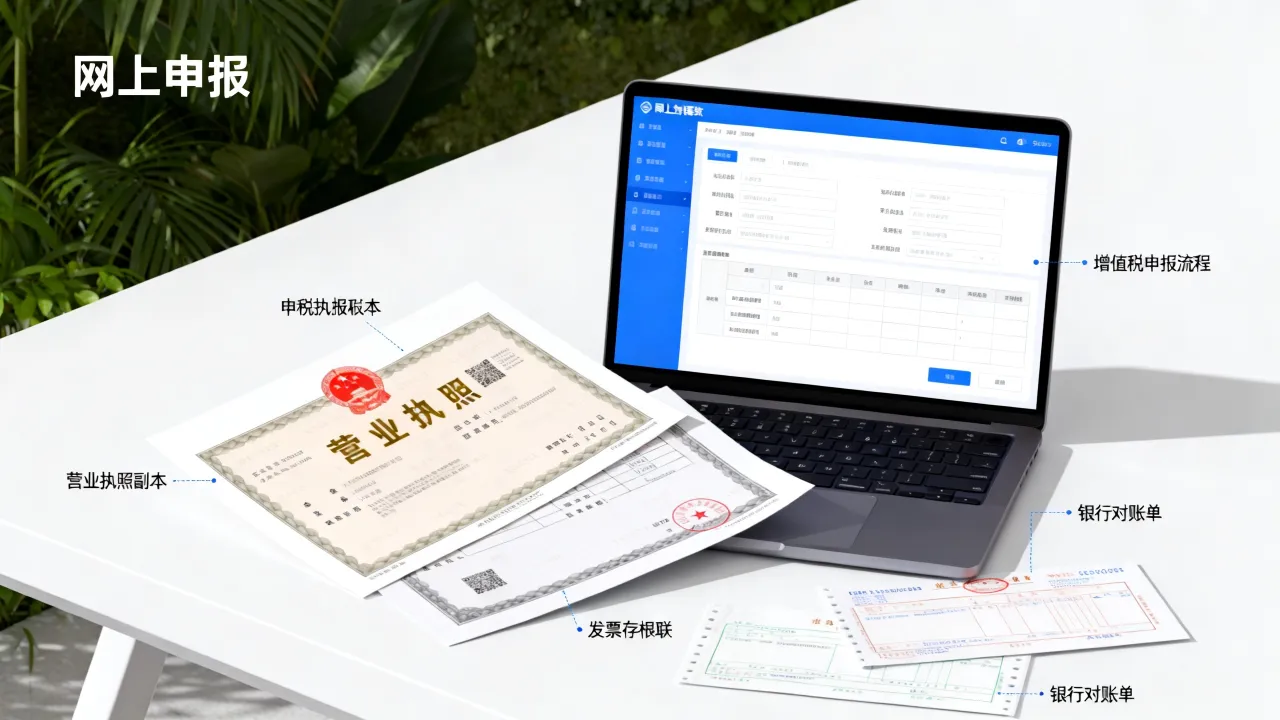
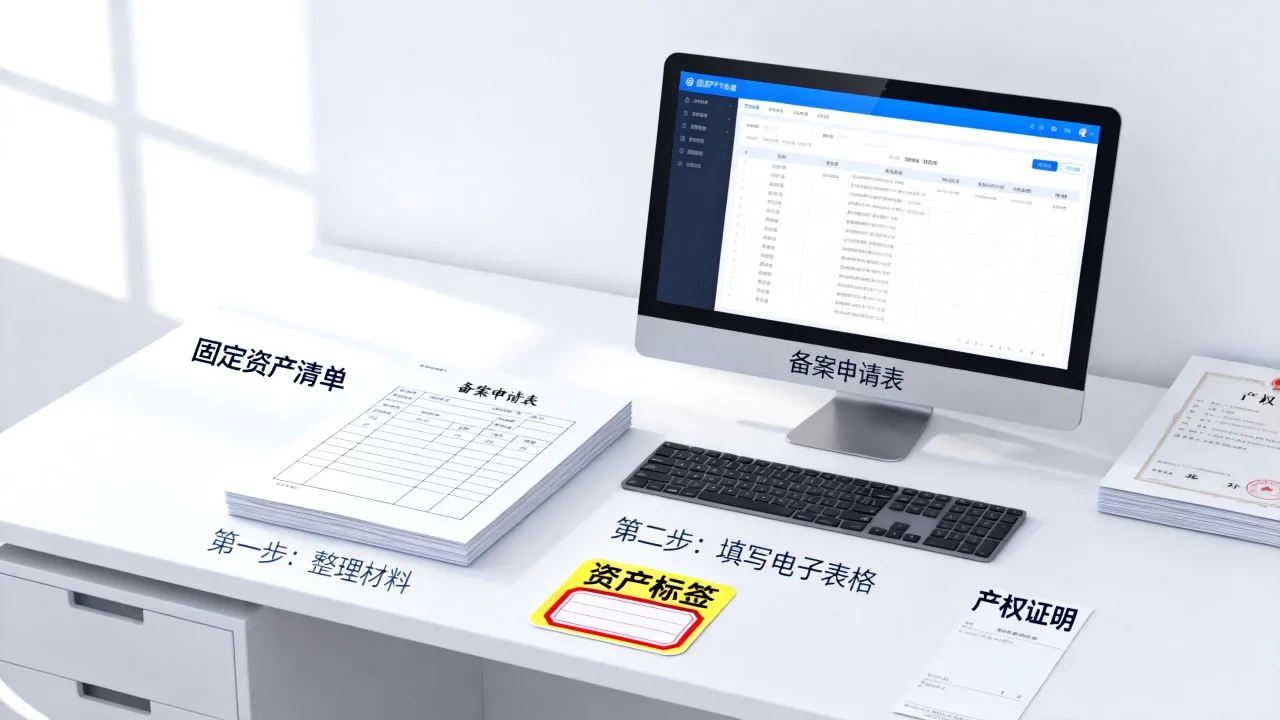
企业新购入设备、房屋、车辆等固定资产,会计上入账后,税务上不再要求事前审批,而是由企业自行判断能否享受一次性扣除或加速折旧政策,你需要留好的材料包括:- 固定资产购置发票和采购合同
- 银行付款回单或转账记录
- 到货验收单或安装调试确认单
- 资产接收部门签字记录
- 折旧方法选择说明及首期折旧计算表
这些材料不用提交给税务局,但必须装订成册,备查,税务稽查时拿不出,可能影响扣除资格。
行政事业单位资产备案材料
事业单位和行政单位新增固定资产,通常要按财政部门规定办理资产登记备案,材料一般包括:- 资产购置审批文件或采购批复
- 发票或资产评估报告
- 资产验收交接单
- 单位内部会议纪要或决策文件
流程重点在“先把审批手续走完,再登记入账”,顺序不能倒。
固定资产投资项目备案材料
投资项目备案和会计备案完全不是一回事,办这个业务是为了让发改部门知道你要干什么,材料以信息填报为主:- 企业营业执照信息
- 项目名称、建设地点、建设规模及内容
- 总投资额和资金来源说明
- 项目符合产业政策的声明
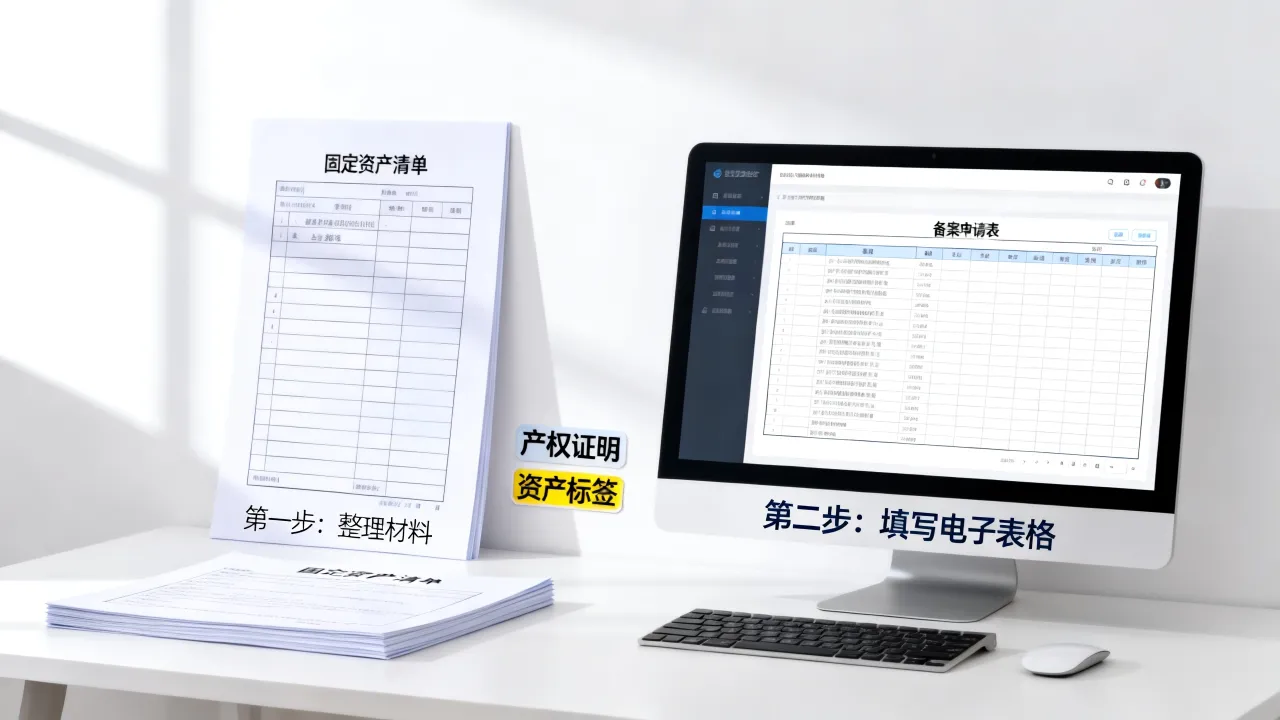
这里不需要上传发票和合同,多数省份在线上平台直接填写即可,有一项容易卡壳:项目代码,系统会为每个备案项目生成唯一代码,后续环评、施工、验收都要引用它,务必记好。
资产备案和项目备案,差异一目了然
| 对比维度 | 企业资产入账备案 | 固定资产投资项目备案 |
|---|---|---|
| 办理对象 | 会计人员、税务人员 | 企业投资负责人 |
| 主管部门 | 税务部门(留存备查) | 发改或经信部门 |
| 办理方式 | 随企业所得税申报表填写 | 登录在线审批监管平台 |
| 核心材料 | 发票、合同、折旧表 | 项目基本信息、投资额 |
| 结果文件 | 无独立备案证书 | 备案证明及项目代码 |
先确定你的角色,再决定按哪一列表格准备材料。
固定资产投资项目备案怎么办理?
通过投资项目在线审批监管平台操作
目前绝大多数地区的固定资产投资项目备案,都在“投资项目在线审批监管平台”办理,不需要去政务大厅排队,操作步骤很固定:- 访问所属省市的投资项目在线审批监管平台,用企业账号登录。
- 点击“备案申请”,选择备案类型。
- 填写项目基本信息:单位名称、统一社会信用代码、项目名称、建设地点、建设内容、总投资额、资金来源等。
- 确认项目不属于核准目录,并作出真实性承诺。
- 提交后系统自动生成备案编号和备案证明,可直接下载打印。
需要注意一点:各地平台界面略有差异,但核心字段一致,如果已经注册过政务网账号,通常可直接登录,不用重复注册。
哪些项目需要备案,哪些走核准?
行业共识是,企业投资建设类项目,除列入《政府核准的投资项目目录》的少数项目外,绝大多数实行备案制,开发房地产、建厂房、上生产线,只要不是目录内禁止或核准的项目,都走备案通道。如何快速判断?登录平台时会自动提示项目是否属于核准范围,实在拿不准,可以对照国家发改委发布的核准目录逐条核对。
备案后还要做什么?
拿到备案证明不等于可以开工,后续还要办理:- 环境影响评价审批
- 建设用地规划许可
- 建设工程规划许可
- 施工许可
- 竣工验收
项目备案信息变更
项目建设过程中,如果投资额、建设地点或内容发生变化,应在变化后及时登录平台申请变更备案,不少企业漏掉这一步,导致后期验收时信息不一致,影响不动产登记和投融资手续。企业固定资产折旧备案与会计处理
固定资产入账备案流程关键点
这里说的“入账备案”不是递材料,而是把固定资产从“往来科目”或“在建工程”转入“固定资产”科目的过程,实操中容易出问题的点有三个:- 入账时间:验收合格后当月转入固定资产,次月开始计提折旧。
- 原值确定:外购资产按购买价款加相关税费、运输费、装卸费、安装费等确定。
- 残值率选择:一般设置在3%到5%之间,一经确定不得随意变更。
很多会计把“备案”理解为必须向税务局报告,于是拖延入账时间,反而造成折旧多算或漏算,固定资产入账这件事,做对时间比跑对窗口更重要。
税务上的“备案”早已简化为“留存备查”
前些年企业享受固定资产加速折旧或一次性扣除政策,需要到税务机关办理备案,现在按现行税法,企业自行判断是否符合条件,在年度汇算清缴时填报《资产折旧、摊销及纳税调整明细表》,享受优惠后把相关资料留存备查。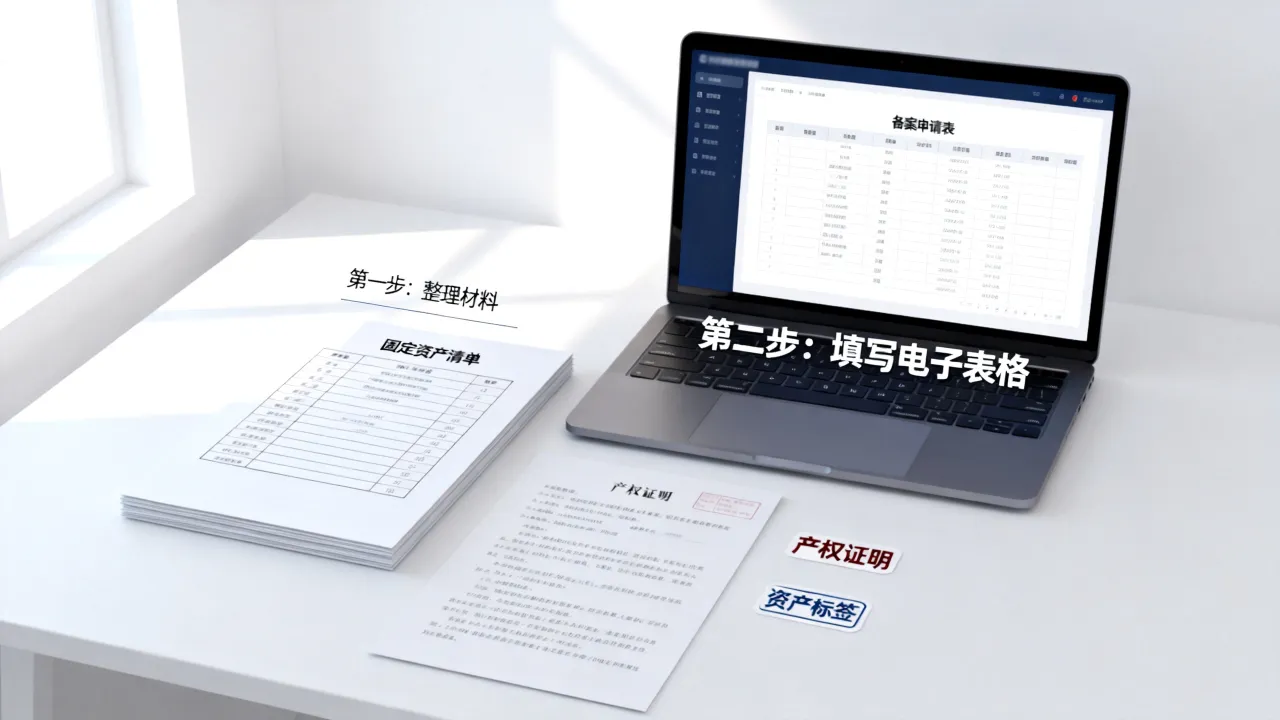
常见可扣除政策场景
- 新购进的设备、器具,单位价值不超过一定限额的,允许一次性计入当期成本费用。 - 超过限额的,可缩短折旧年限或采取加速折旧方法。 - 研发用仪器设备,通常适用更宽松的税前扣除口径。如果你不确定自己的设备适用哪种政策,可以按“先填表后自查”的思路:先正常申报,再把政策条文和计算依据附在凭证后面,形成完整的证据链,比到处问人更高效。