公司报增值税,核心就一句话:算清销项和进项,选对申报身份(一般纳税人或小规模纳税人),按月或按季在电子税务局填表提交。理解这点后,你会发现报税就是“做算术题”,难点在于搞清楚自己公司属于哪一类,以及别把抵扣时间搞错。
增值税的申报逻辑,不是按“赚了多少差价”来算,而是按“卖出去多少钱”来算,这决定了你的操作路径。
公司报增值税第一步:确认自己的纳税人身份
刚注册的公司,默认都是小规模纳税人,但如果你预计年营业额会超过500万,或者客户强烈要求开增值税专用发票(专票),你就得申请转为一般纳税人,这两者的报税频率、计算方式、申报表都不同。
小规模纳税人:按季申报为主,计算简单
小规模纳税人的核心优势是简易计税,征收率通常为3%(部分业务或特定时期有减免政策,具体以当地税务局为准)。
- 申报频率:绝大多数情况下按季度申报,每年1月、4月、7月、10月申报上季度税款,极少数按月度申报。
- 计算公式:应纳税额 = 不含税销售额 × 征收率。
- 典型场景:你公司卖货收了10万元(含税),那不含税销售额就是 10万 ÷ 1.03 ≈ 9.71万,应交增值税就是 9.71万 × 3% ≈ 2913元。
对于小规模纳税人如何申报增值税,实际操作里有一个最常见的优惠:如果季度销售额未超过30万元(含本数),普遍可以享受免征增值税政策,这是国家税务总局给到小微企业的红利,你要是季度开票没超过这个数,系统里直接填到“免税销售额”栏次即可,不需要交一分钱。
一般纳税人:按月申报,抵扣是关键
一般纳税人实行差额计税,也就是销项税减去进项税,销项税是你开专票或普票时按税率(常见为13%、9%、6%)算出来的,进项税是你进货或接受服务时拿到专票上注明的税额。
一般纳税人申报增值税需要什么材料?不需要纸质材料,但你的申报数据必须和三个系统对得上:增值税发票管理系统(开票数据)、进项发票勾选平台(抵扣数据)、财务报表(收入数据),每月1号至15号(遇节假日顺延),登录电子税务局完成申报。
新成立公司第一次报税流程:按步骤操作不会乱
第一年接触报税,最容易犯的错是忘记“税种认定”,哪怕公司没有业务,也要做 
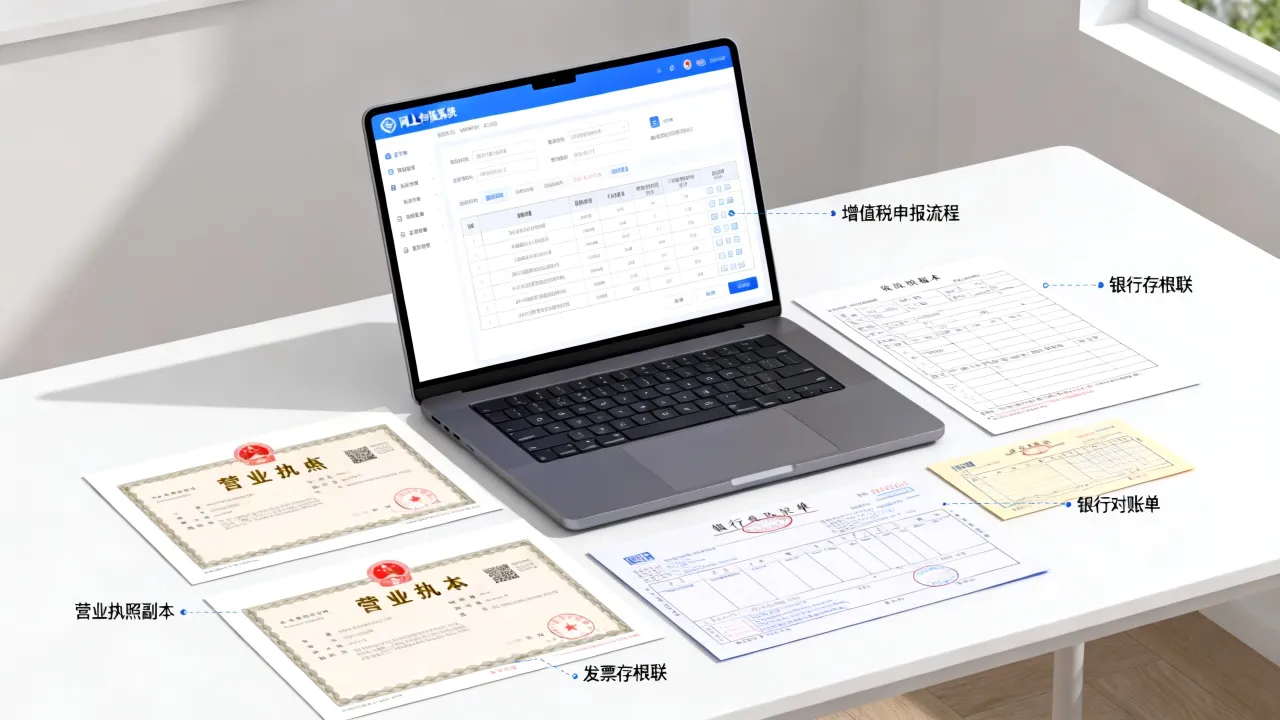
操作路径图:从登录到提交
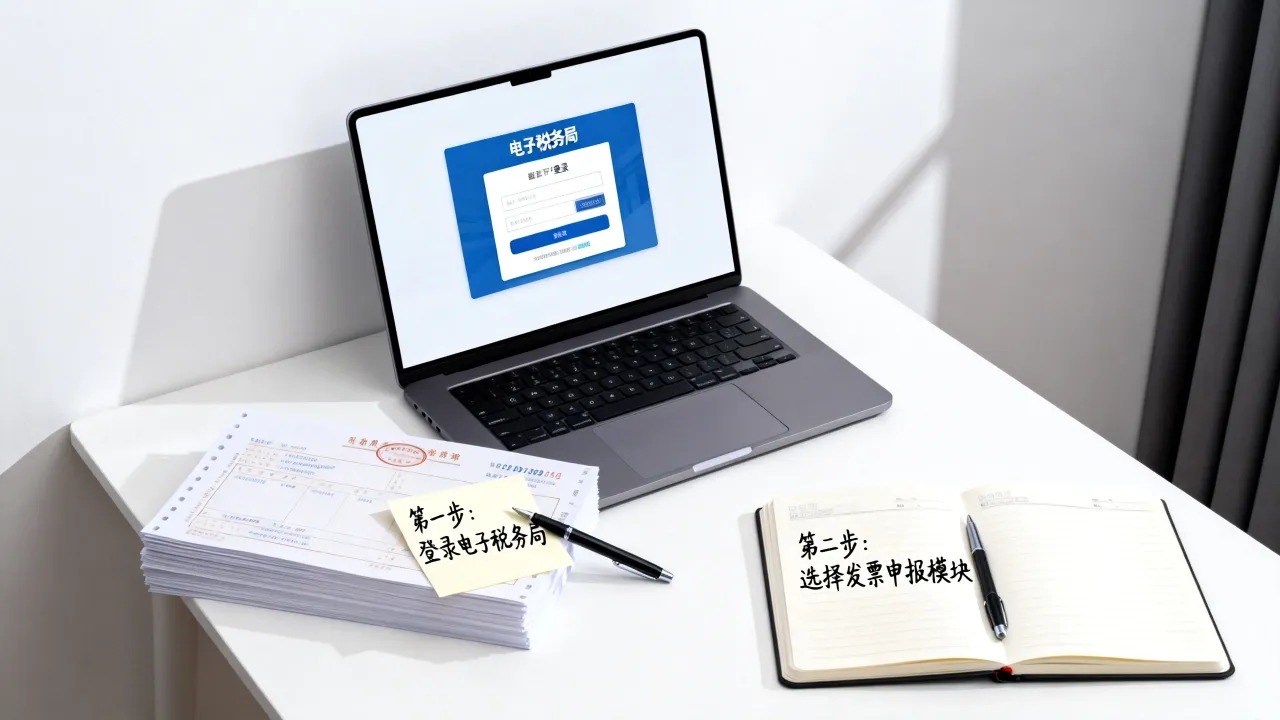
这是新公司首次申报增值税流程的完整路径,跟着做就行:
- 登录系统:打开所在省份的“电子税务局”网站,用法人或财务负责人的个人所得税APP扫码登录,或使用税控盘、CA证书登录。
- 确认税种认定:进入“我的信息”或“纳税人信息”模块,查看增值税申报周期是“月报”还是“季报”,如果没有认定信息,需要先做“税种启用”或联系主管税务专管员。
- 进入申报模块:点击“我要办税” → “税费申报及缴纳” → 选择对应属期的增值税申报表。
- 填列销售额:根据开票系统里的“实际销售金额”和“实际销售税额”填写,小规模纳税人填入《增值税及附加税费申报表(小规模纳税人适用)》;一般纳税人填入《增值税及附加税费申报表(一般纳税人适用)》主表及附表。
- 核对税收优惠:小规模纳税人重点核对是否触发了免税额优惠;一般纳税人重点核对进项税是否已在“发票抵扣勾选”模块确认用途。
- 提交并扣款:点击申报后,系统自动计算税款,确认无误后,点击“实时扣款”或“银行端查询缴税”,税款从对公账户划走,完成全部流程。
关键细节:销项附表怎么对应开票数据
一般纳税人在填《增值税及附加税费申报表附列资料(一)》时,必须把开票数据按税率分类填入,系统会提示“申报数据与开票数据不一致”并阻断申报,如果你开了13%的货物销售发票,却在表里填了6%的服务销售额,系统会视同逻辑错误,无法提交,所以申报前先核对开票软件的月度统计表,比什么都重要。
增值税专票和普票的区别:很多老板栽在进项抵扣上
很多新公司老板问:增值税专票和普票的区别到底有多大?区别大得很,直接关系到你能不能少交税。
给客户开票:两类票处理方式不同
- 增值税专用发票:可以给一般纳税人客户用于抵扣,如果你是小规模纳税人,可以去税务局代开,或申请自开专票(部分行业已放开),开了专票,这笔收入就不免征增值税了,哪怕你季度总销售额没超30万。
- 增值税普通发票
:不能抵扣,只能作为记账凭证,一般纳税人开普票,自己必须正常缴纳销项税;小规模纳税人开普票,可以正常享受免税额度。
自己收票:能不能抵税全看这个
能抵扣的进项发票有个硬性条件:发票抬头必须是你公司的全称和税号,且开具日期要在本期申报的所属期内,如果拿了一张抬头写“个人”的餐饮发票,或者把员工福利、业务招待费的专票拿来抵扣,都属于“进项转出”情形(即不得抵扣),系统或税务稽查时会被要求补税并罚款。
对比一下两类业务场景:
| 场景 | 专票 | 普票 |
|---|---|---|
| 客户能否抵扣 | 可以直接勾选抵扣 | 不能抵扣 |
| 小规模纳税人开票 | 需预缴税款,占用免税额度 | 免税额度内可免增值税 |
| 采购方多用场景 | 一般纳税人之间的交易 | 面向消费者或小规模企业 |
| 丢失处理 | 需开具“丢失证明”并处理 | 记账联复印件即可入账 |
行业共识认为:如果你是一般纳税人,采购时必须要求供应商给专票,哪怕含税价高一点,因为放弃专票等于放弃抵扣权,可能多交10%以上的增值税。
进项发票抵扣实操:勾选、确认、填报三步
拿到专票不等于自动能抵税,你需要通过“增值税发票综合服务平台”或新版电子税务局里的“税务数字账户”做用途确认。
操作细节指南
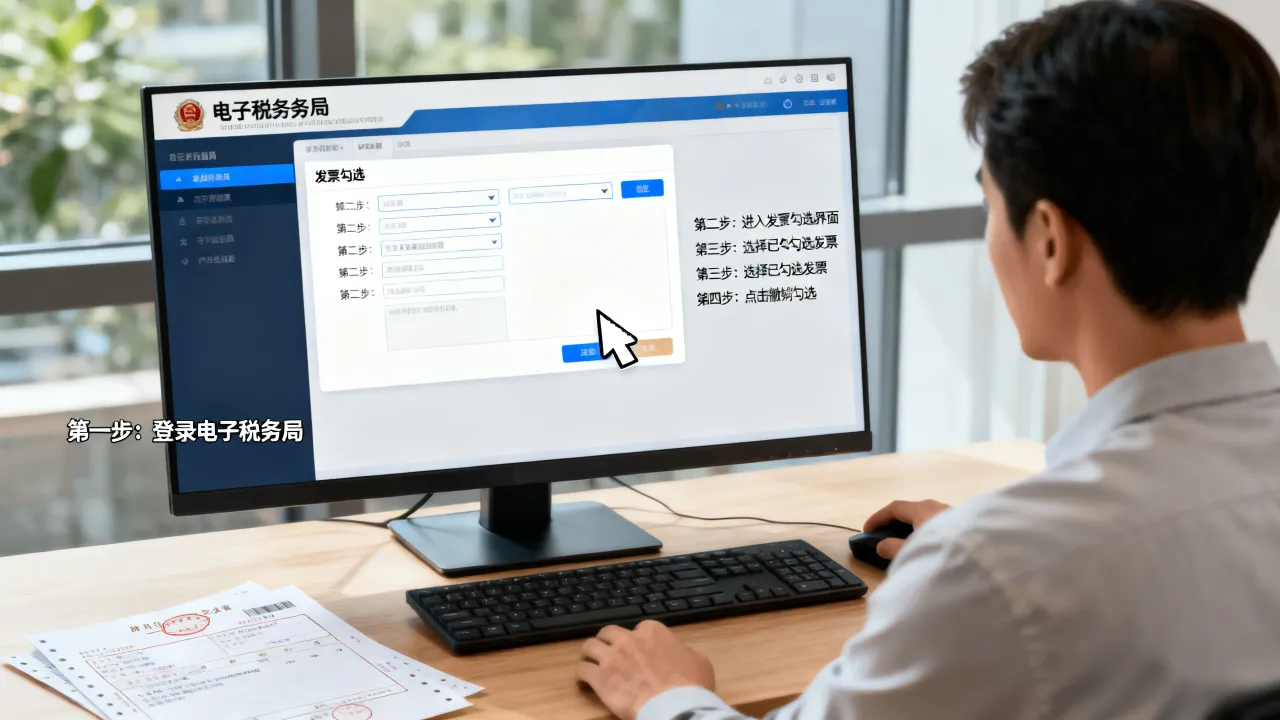
- 登录平台:选择“发票抵扣勾选”,输入查询条件,只勾选当前所属期内开出的发票。
- 统计确认:在“抵扣统计”里查看汇总数据,点击“申请统计” → 系统生成统计表 → 点击“确认签名”,必须输入登录密码或验证码,这一步不能跳过。
- 申报表读取:回到增值税申报界面,附表二(本期进项税额明细)会自动带入你确认过的进项数据,无需手动填写。
最容易犯的几个错误
- 跨期抵扣:发票开具日期在上一属期,但你本期才勾选确认,系统可能不允许再抵,要并入次期处理,所以每月初先做勾选,再去申报。
- 混合抵扣:用于集体福利、个人消费的进项票,要算进项转出,比如公司买了一台冰箱放办公室给员工用,买冰箱的专票就不能抵扣。
- 电子发票重复打印:全电发票(数电票)时代,系统能自动识别重复入账,打印出来贴纸上没有意义,数据在云端。
零申报与异常申报:别让“没业务”变成税务风险
很多公司注册后很长一段时间没有收入,会计可能忘了报税,或者认为没收入就不需要报,这是完全错误的理解。零申报是指在申报表上全部填写“0”的申报,也必须按周期操作。
做零申报的前提条件
- 当期没有发生任何销售业务,增值税销售额为零。
- 没有取得进项抵扣凭证,或者取得了但选择不勾选抵扣。
- 企业所得税申报表中的收入、成本、利润均为零。
连续零申报会被关注
如果连续3个月或累计6个月零申报,税务系统会弹出风险提示,把你公司列入“长期零申报企业”名单,后果是被降低发票用量限制,或触发税务专管员主动约谈,据税务总局公开信息,长期零申报企业是核查重点之一,有实际业务却长期零申报的,涉嫌隐瞒收入,属于违规行为。
问答环节:报增值税常见疑问快答
公司注册后没业务,但季度开了一张5000元的普票,还能享受免税吗?
能,小规模纳税人发生增值税应税销售行为,合计月销售额未超过10万元的(以1个季度为1个纳税期的,季度销售额未超过30万元),免征增值税,这张5000元普票计入“免税销售额”栏次,不需要缴纳增值税及附加税费。
供应商倒闭了,进项专票拿不到,已经付了货款,怎么处理?
这种情况下无法取得专用发票,无法抵扣进项税,只能在企业所得税前扣除时,凭合同、付款凭证、收据等资料作为税前扣除凭证,如果供应商已办理税务注销,可以向税务机关提交情况说明,申请按照“特殊情形”处理,允许收据入账,但增值税无法抵扣。
公司在上海,业务在异地,增值税注册地申报还是业务发生地申报?
在注册地申报,当前增值税实行属地申报原则,跨区域经营的,需要向机构所在地税务机关申报纳税,如果在外地设立了分公司,由分公司在当地预缴税款,总公司汇总申报清算,设计到跨省业务的建筑服务、不动产租赁,则需要在业务发生地预缴税款,回到注册地再进行汇算申报,以上海为例,新办企业直接登录上海市电子税务局处理。