汇算清缴表怎么填?核心答案就一句话:先把会计利润按税法规则调整成应纳税所得额,再填主表和对应附表,最后算出应补或应退的税额。 别被那一摞表格吓住,实际需要填的没几张,下面按真实填报顺序,把最容易卡住的地方挨个拆开讲。
汇算清缴表怎么填?先认清A类表的结构
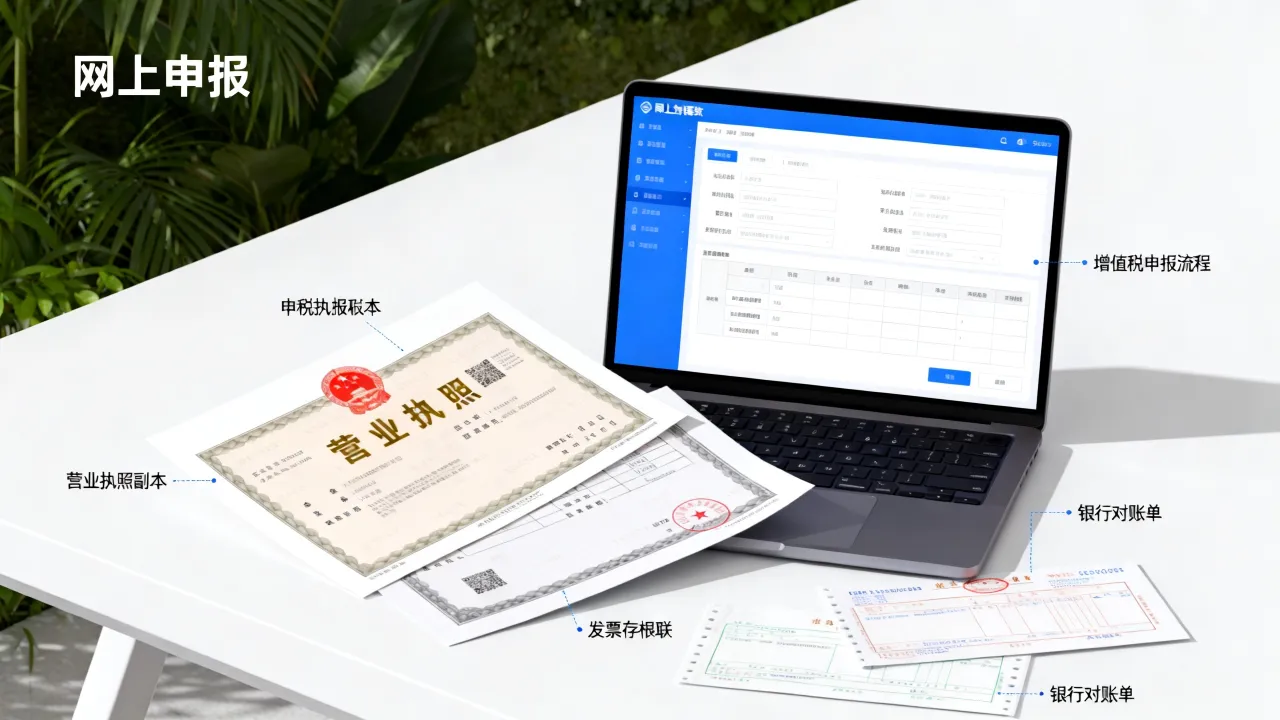
查账征收的企业,汇算清缴用的是A类申报表,整套表由三块组成:一张基础信息表、一张主表,外加一堆附表,主表叫A100000,它就像个漏斗,把会计利润倒进去,经过纳税调增、调减、弥补亏损,最后得到应纳税所得额,附表则是用来支撑主表数据的明细账。
基础信息表:资产总额和从业人数别填错
这张表看似简单,却决定你能不能享受小微企业优惠,核心是“资产总额”和“从业人数”两个数。
- 资产总额不是年底负债表上的期末数,而是全年季度平均值。
- 算法:先算季度平均值 =(季初值+季末值)÷2,再把四个季度的平均值加起来÷4。
- 从业人数用同样算法,但注意是跟企业有劳动关系的人数,包括劳务派遣。
这两个数字一旦填错,可能把原本符合条件的小微企业挤出优惠范围,多交好几万税。
主表A100000:从利润总额到应纳税所得额的桥
主表第一行“利润总额”直接取自年度利润表,接下来是纳税调整,这里不用你计算,只要把对应附表填好,主表数据会自动带入。
常规的流程是:
- 先填附表A105000(纳税调整项目明细表),把业务招待费、广告费、捐赠这些有扣除限额的科目调整清楚。
- 再填A105050(职工薪酬)和A105080(资产折旧摊销),这两张是税务稽查高发区。
- 然后填A106000(弥补亏损明细表),如果以前年度有亏损,可以先补亏再算税。
- 最后填A107040(减免所得税优惠明细表),小微企业的减免税额就在这里体现。
小微企业汇算清缴表填写实例:减免税额这样算
拿一个常见情况举例:某公司年收入500万,成本费用380万,账面利润总额120万,无其他纳税调整,同时符合小型微利条件(资产总额低于5000万,从业人数低于300人,应纳税所得额低于300万)。
填表路径如下:
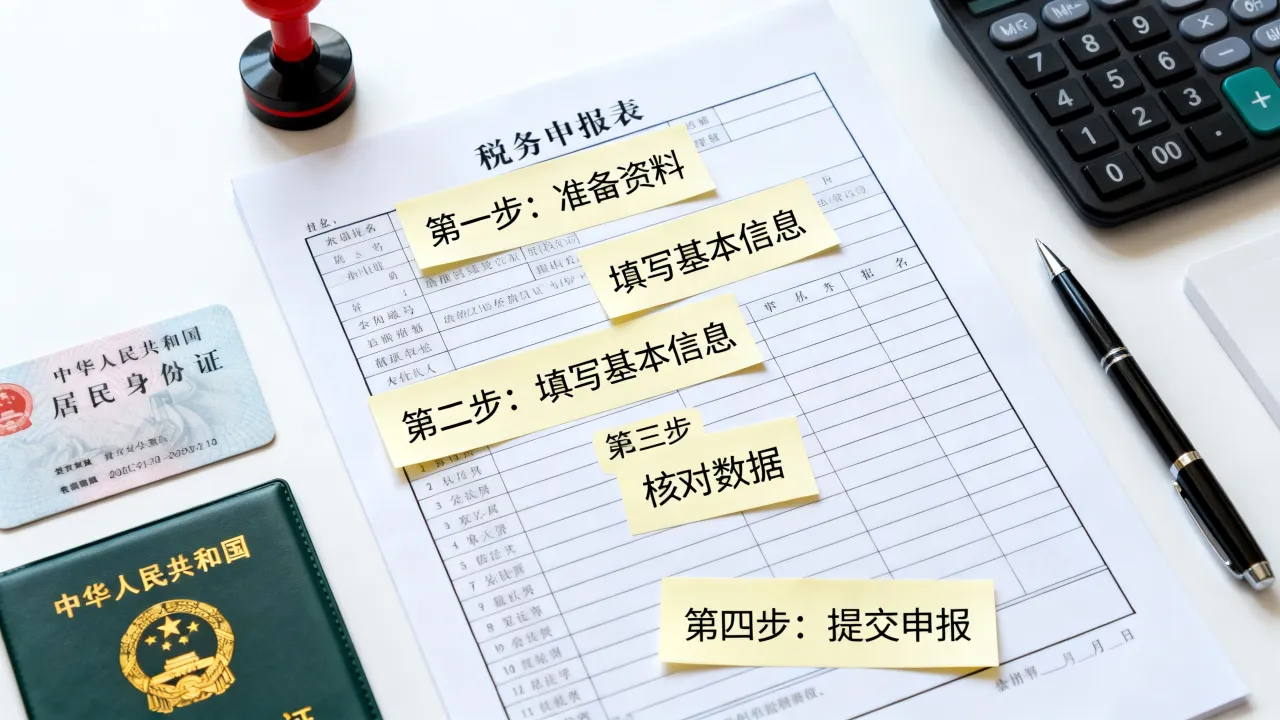
第一步:核对利润表与账面数是否一致
把年度利润表里的营业收入、营业成本、期间费用,逐项对着总账和明细账核对,别只看会计做的报表,重点检查有没有“白条入账”、无发票费用、不合规的福利费,这一步发现的问题,先调整账务,再填表,顺序不能反。
第二步:算清纳税调增和调减
- 调增项:业务招待费按发生额的60%扣除,但不超过当年销售收入的5‰,假设账面列支了10万业务招待费,只能扣5万,剩余5万要调增。
- 调减项:国债利息收入、符合条件的居民企业之间的股息红利,这些是免税收入,记得填到A105000对应的行次。
如果120万利润总额里有国债利息2万,那么调减2万,应纳税所得额变成118万。
第三步:填减免所得税优惠明细表
行业共识认为,小微企业优惠的填报路径是:先算出按25%税率计算的应纳税额,再减去减免税额,得到实际应纳,具体到这家公司:
- 应纳税所得额118万,按25%计税:118万×25% = 29.5万
- 享受小微企业优惠后实际税负5%:118万×5% = 5.9万
- 减免税额 = 29.5万 - 5.9万 = 23.6万
这个23.6万就是A107040表里的数字,申报后,主表自动显示应补或应退税额,业内专家指出,不少小微企业财务人员只填了主表,忘了填A107040,结果白白多缴了税款。
汇算清缴申报错误更正流程:填错了别慌
填完发现错误很常见,处理办法取决于你是否已经过了汇算清缴截止日。
汇算清缴期内更正
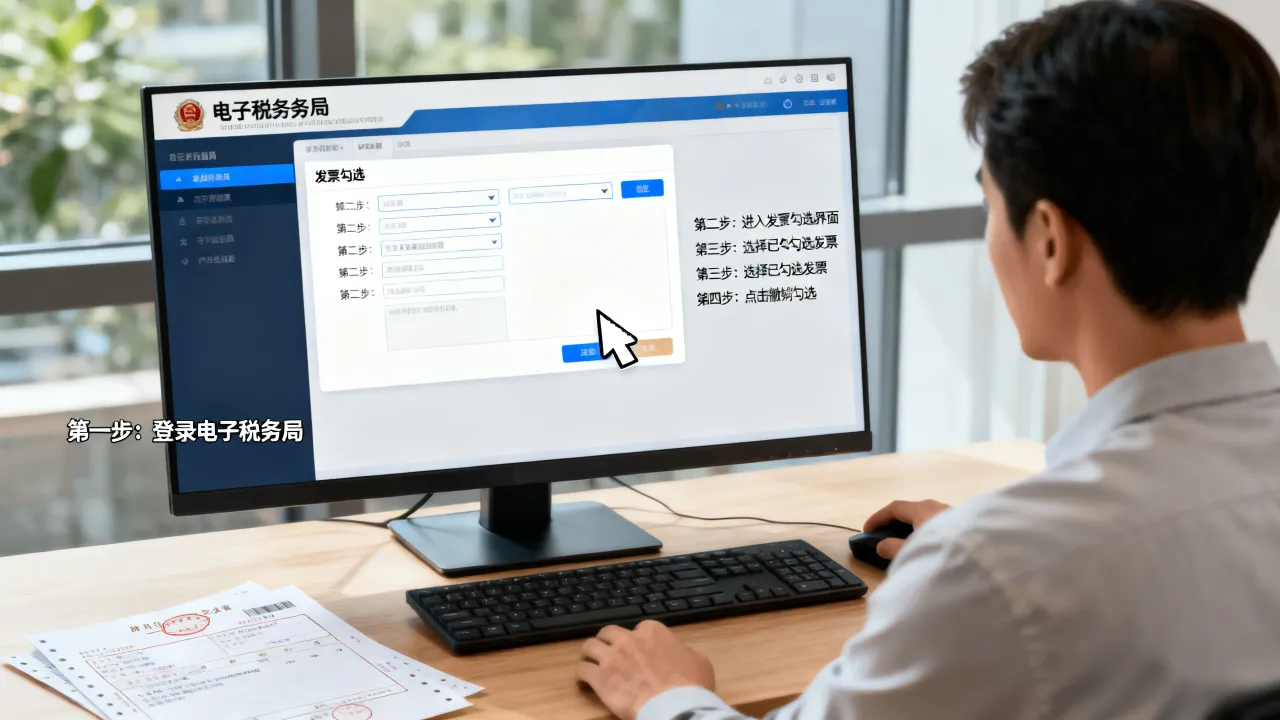
每年5月31日前,你随时可以登录电子税务局,走“我要办税” → “税费申报及缴纳” → “申报更正”路径,选对应年度的报表,修改后重新提交,这个操作不用去大厅,当天就能搞定。
汇算清缴期后更正
过了5月31日,电子税务局通常不再开放在线更正,你需要准备:
- 更正后的申报表
- 情况说明(写明错误原因)
- 已缴税款的完税凭证
带齐材料去办税服务厅办理,如果更正后需要补税,从汇算清缴结束次日开始按日加收滞纳金;如果是多缴税款,则可以申请退税。
汇算清缴多缴税款怎么申请退税?
在电子税务局提交《退(抵)税申请表》,系统会自动带出你的账户信息,提交后税务部门审核,一般流程走完需要5到10个工作日,退税金额会退回企业登记的银行账户,需要提醒的是,申请退税前确认所有申报表都已完成更正,否则退税额可能算错。
填写汇算清缴表的三个高频疑问
基础信息表里“资产总额”真按季度平均算吗?
是的,很多企业误填年末数,导致资产总额激增,不符合小微企业标准,哪怕你年中资产翻倍,季度平均后可能仍然在3000万以内,算之前,先把每个季度季初、季末数找出来,别嫌麻烦。
小微企业汇算清缴表填写实例:亏损年度需要填哪些表?
亏损企业同样要填基础信息表、主表和A106000亏损弥补表,如果你的亏损数据以后年度要用来抵减利润,这张表必须填准确,注意,弥补亏损年限最长10年,具体年数以当年政策为准,亏损额不是按账面亏损,而是按税务上调整后的应纳税所得额计算。
汇算清缴多缴税款怎么申请退税?税务局会给滞纳金吗?
多缴税款退税,税务局不会算滞纳金,但如果你申请的是因更正申报产生的退税,税务机关会先核实你更正后是否确实多缴,再走流程,退税到账时间没有统一硬标准,实践中多数在10个工作日内完成,如需加急,可拨打12366联系主管税务机关。