车船税能退,但必须满足法定情形并走对流程,多数退的是重复缴纳或权属转移后的税款。>> 先说上文归纳:绝大多数人卡在“以为不能退”或“不知道找谁退”这两步,车船税并非只交不退,但退税条件有明确红线,以下内容按“能不能退—退多少—办什么材料—去哪办—防坑”五个层面拆解,实操路径可直接照抄。
车船税可以退吗:先看这四种法定退税情形
车辆被盗窃、抢劫、报废、转让,或者因质量问题被退回车企,以及**重复缴纳**(比如代缴机构与自行缴纳时间重叠)都属于可退税范围,判断标准很简单:**纳税义务消失的当月到年末的税款,原则上一分不退;纳税义务消失前已预缴的部分,必须退**。已交车船税还能退吗:区分“可退”与“不可退”的边界
1. 车辆被盗抢、报废、丢失——从公安机关出具证明或报废认定当月起,剩余月份税款可退。 2. 车辆转卖过户——原车主已缴当年税款,但新车主重新缴纳(或保险公司重复代收)造成当年重复缴税的,可申请退税。 3. 因质量原因退回车企——凭销售方退车证明,从退货当月起停止纳税,已缴款项按余月退还。 4. 多缴、错缴——例如按核定载客人数错按货车标准缴纳,或异地重复缴纳,凭完税凭证可办理差额退还。需要注意,车辆未灭失、未过户、未报废,仅因闲置停驶而申请退税的,当前法律没有依据,车辆在册状态就产生纳税义务,这一点业内专家指出,是退税咨询中误解最深的领域。
重复交车船税怎么退:最常见的是保险代缴闹出的乌龙
保险公司在代缴交强险时通常同步代收车船税,但如果你在续保前已自行去税务局缴纳,就会出现重复到账,又或者二手车过户后,原车主已缴全款,新车主在不知情的情况下又缴一次。**重复缴纳的退税申请不受时间限制**(各地可能略有差异),但需要提供两份完税证明或两份保单。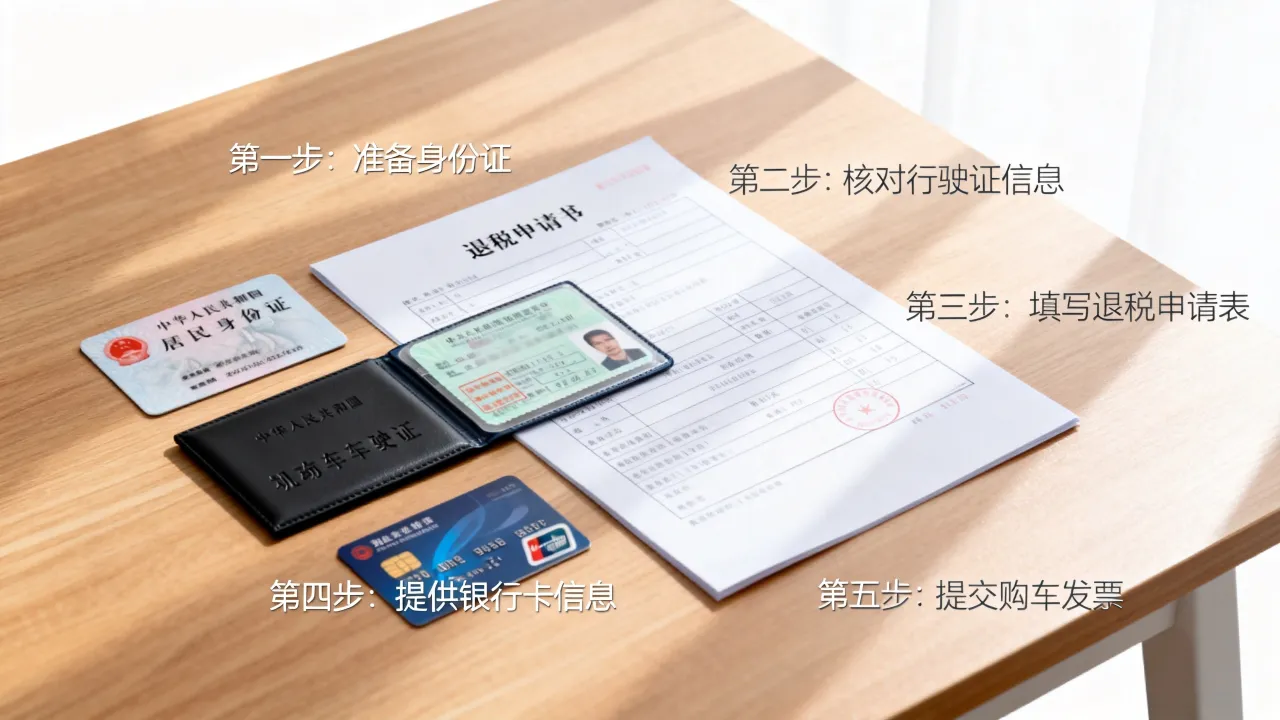
| 退税原因 | 必加材料 | 受理主体 |
|---|---|---|
| 车辆报废 | 报废机动车回收证明、公安机关注销证明 | 原征收税务机关 |
| 车辆被盗抢 | 公安机关出具的立案证明或被盗抢证明 | 原征收税务机关 |
| 车辆转卖重复缴税 | 二手车销售统一发票、过户后的新行驶证 | 原征收税务机关 |
| 质量退车 | 车企出具的退车证明、销售发票红冲记录 | 原征收税务机关 |
退车船税去哪儿办理:税务窗口还是线上
线下办理去**车辆登记地的主管税务机关办税服务厅**(不是任意税务局都能办),提交材料后填写《退(抵)税申请审批表》,线上通道目前多数省份已支持:登录电子税务局,进入“我要办税—一般退(抵)税管理—车船税退税”模块,按提示上传材料即可,退税款通常在20个工作日内到账,各地进度不一。退车船税多久到账:等多久取决于你在哪一层审批
县级税务机关审批权限内,通常10到15个工作日;涉及跨区域或退税金额较大需上报市级复核的,一个月内比较常见,线上申请的审核进度可在电子税务局随时查询。**建议用“车船税退税进度查询”功能,避免电话催办**。
过户后退税流程与材料补充说明
1. 过户后立即核对保单:查看商业险与交强险的起止日期,判断是否出现两个年度重叠。 2. 向新车主索取其完税凭证复印件,保留过户发票。 3. 携带双方身份证、行驶证、登记证书、完税证明,到**原车辆登记地**税务机关申请。 4. 若保险公司拒绝配合出具代收凭证,可拨打12378银行保险消费者投诉维权热线协调。车船税退税的隐藏坑点与多地实操差异
行业共识认为,退税失败案例多因材料细节而非政策本身,以下三点容易踩雷:保单代收凭证不是完税证明
保险公司出具的“代收税款凭证”在法律上是完税依据,但部分税务机关要求**税款实际入库后的完税证明**,去税务局打印《税收完税证明》时,需携带保单原件,现场可打印。跨省缴纳与退税地点的错位问题
车辆在A省使用、在B省上牌,且B省已代收税费,后因报废需退税,必须回到**B省原征收税务机关**办理,无法跨省直接办理,但可通过电子税务局提交,部分省份支持邮寄纸质资料。“退税金额”算的是剩余月份还是全年比例
从纳税义务消失月的次月起算剩余月份,按年税额除以12逐月折算,并非退全年税款的一半,例如年税额360元,6月办理报废,则退还7月至12月共6个月税款180元,而非退一半。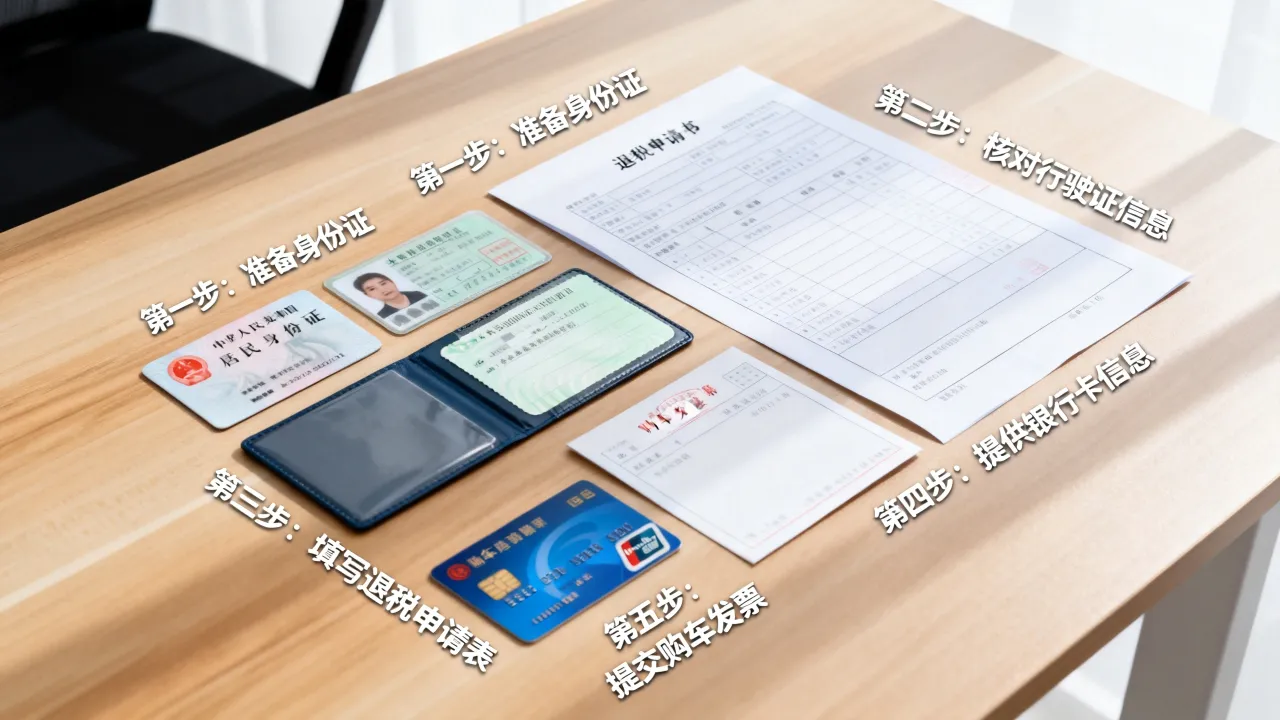
关于退车船税的高频疑问,简明回答
车船税可以退吗,还是只能抵扣下年费用
可以退现金,不能强制要求抵扣明年税费,税务机关受理后会直接划转至你提供的银行账户,若涉及保险公司代收已入库的情况,退税款项同样直接打给纳税人,不经过保险公司。车辆在质保期内被厂家回收,退税材料谁出具
厂家出具的退车证明必须包含发动机号、车架号、退车日期和已退款金额,并加盖公章,同时需要原销售发票的作废或红冲信息,税务机关以此确认车辆已从登记系统中移除。重复缴纳的税,过了两三年才发现,还能退吗
绝大多数地区对重复缴纳退税没有明确时限,但**超过三年未申请的,部分地区会因征管系统数据清理而难以追溯**,建议发现重复的第一时间就办理,不要等年度汇算时再处理,操作上,先查电子税务局中的完税记录,确认两次入库记录后提交申请。退税的本质是纠正征纳关系中的错位,而非福利,只要车辆权属或存续状态发生法定变化,你就有资格拿回属于自己的钱,走完流程的关键在于材料链条完整,在合理期限内发起申请,最终到账只是时间问题。