进口关税可以抵扣增值税吗?先分清关税和进口增值税
很多老板看到海关缴款书就以为所有税都能抵,其实报关单上的“关税”和“进口增值税”是两回事,关税是海关对进口货物征收的税,属于货物成本的一部分;进口环节增值税是海关代征的流转税,符合条件的纳税人可以拿缴款书抵扣。
海关进口增值税专用缴款书才是抵扣凭证
据海关总署公开的报关单填制规范,企业完成进口申报并缴税后,会取得海关进口增值税专用缴款书,这张缴款书不是普通发票,但它在增值税抵扣体系里地位很硬,一般纳税人购进货物、设备用于应税项目,取得合规缴款书并完成稽核比对,就能申报抵扣进项税额。
关税完税价格和增值税计税价格不是一回事
进口增值税的计税价格,通常等于关税完税价格加上关税,再考虑消费税,也就是说,关税会抬高进口增值税的税基,但关税本身不会变成可抵扣的进项税,你交的关税,最终进入原材料、库存商品或固定资产的原值。
| 税种 | 能否抵扣增值税 | 企业所得税处理 | 常见凭证 |
|---|---|---|---|
| 进口关税 | 不能 | 计入货物成本,随销售或折旧税前扣除 | 海关进口关税专用缴款书、报关单 |
| 进口环节增值税 | 符合条件可以 | 抵扣后不影响成本 | 海关进口增值税专用缴款书 |
| 进口环节消费税 | 一般不能 | 计入成本或按规定处理 | 海关专用缴款书 |
一般贸易进口关税计入成本吗?不同贸易方式差异
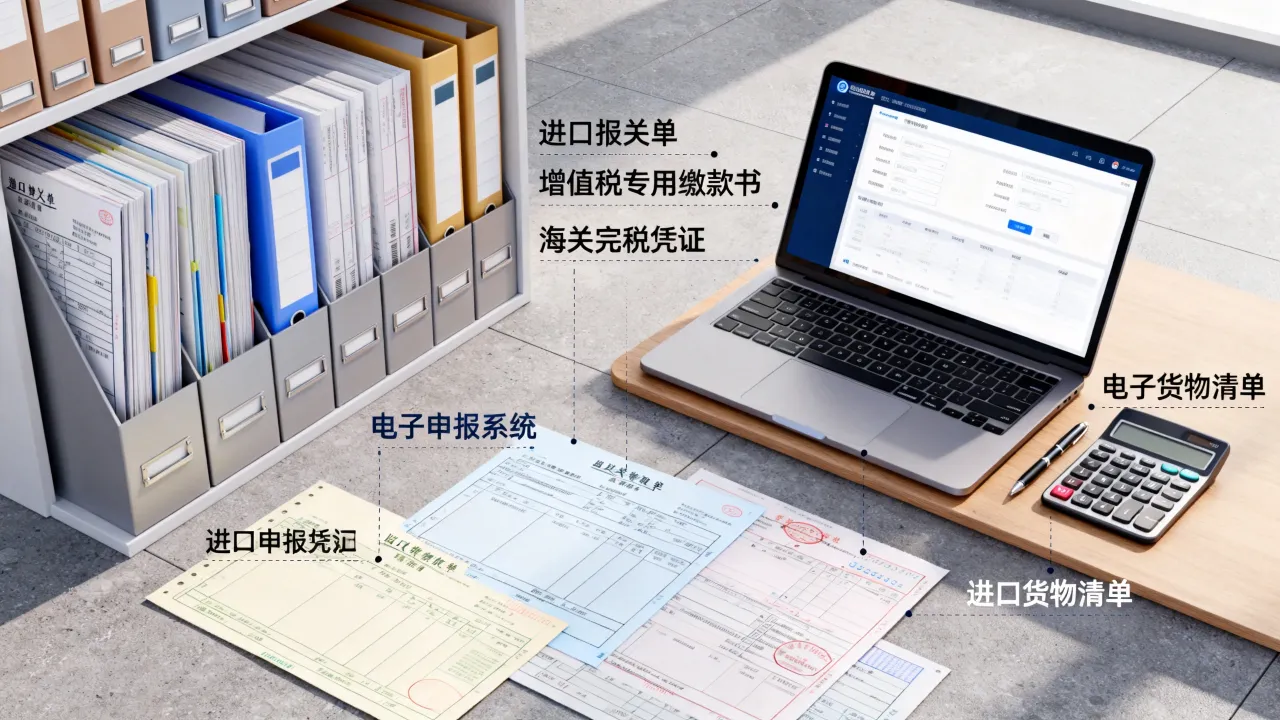
一般贸易进口关税计入成本吗?多数情况下,答案是肯定的,但加工贸易、保税进口、跨境电商零售进口,处理方式又不一样,下面按场景拆开看。
一般贸易:关税成本化,进口增值税可抵扣
假设一家上海公司从德国进口一批生产设备,货值加运费保险费构成关税完税价格,海关据此征收关税和进口增值税,账务上,设备原值包含货价、关税、运输费等;进口增值税取得缴款书并勾选后,计入“应交税费—应交增值税(进项税额)”。
- 借:固定资产 / 库存商品,金额含关税及相关费用。
- 借:应交税费—应交增值税(进项税额),金额为可抵扣的进口增值税。
- 贷:银行存款,金额为实际支付货款、关税、增值税合计。
加工贸易与保税进口:暂不缴税,内销再补
加工贸易保税料件进口时,海关暂不征收关税和进口增值税,所以此时不存在“抵扣”动作,等企业申请内销,需要补征关税和进口增值税,补征的关税计入成本,补征的进口增值税如果用于应税项目,取得缴款书后可以按规定抵扣,保税区、自贸试验区内的部分业务也遵循类似逻辑。
跨境电商进口关税和增值税抵扣区别:直购与保税模式
跨境电商零售进口面向个人消费者,通常不能由企业拿来做增值税进项抵扣,直购模式由消费者承担税负,保税模式由电商平台或物流企业代缴,企业如果走一般贸易进口,再通过国内渠道销售,才更可能拿到海关进口增值税专用缴款书并抵扣,两者别混在一起做账。
上海进口关税抵扣流程:一般纳税人怎么操作
上海进口业务多,报关单和缴款书流转快,真正要抵扣的不是关税,而是进口增值税,下面按电子税务局的实际操作路径讲。
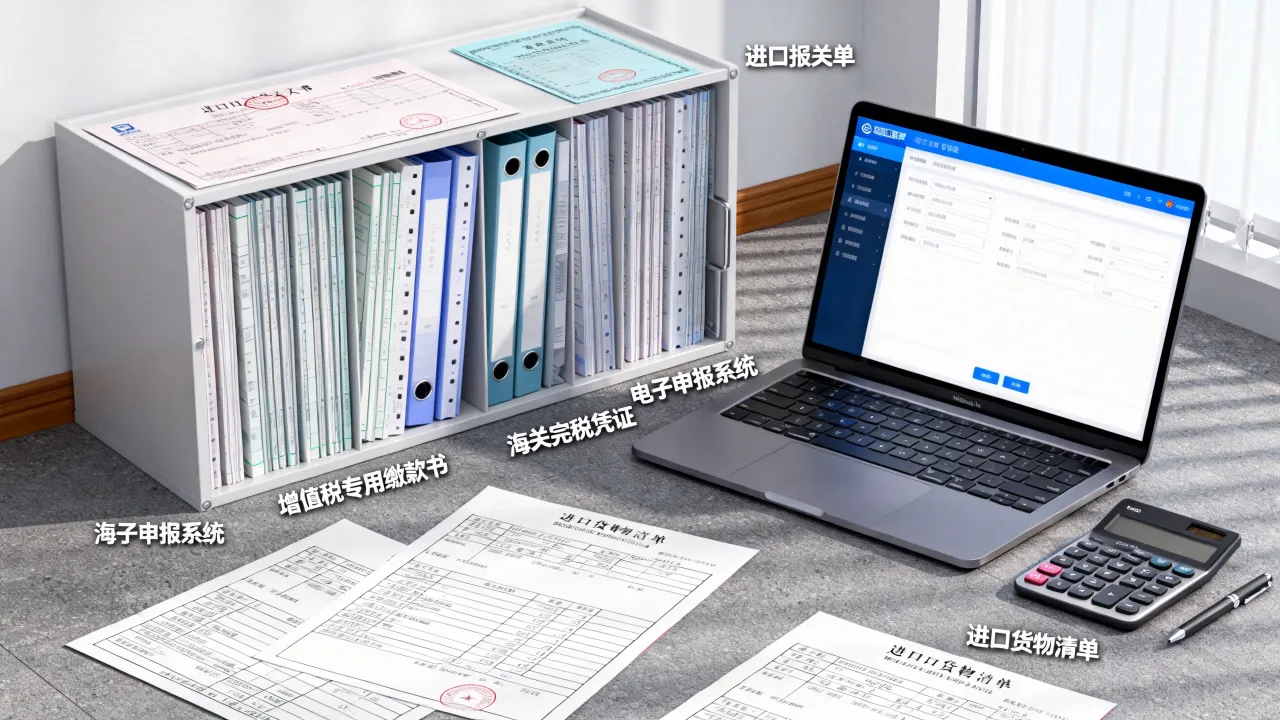
第一步:取得并采集海关缴款书信息
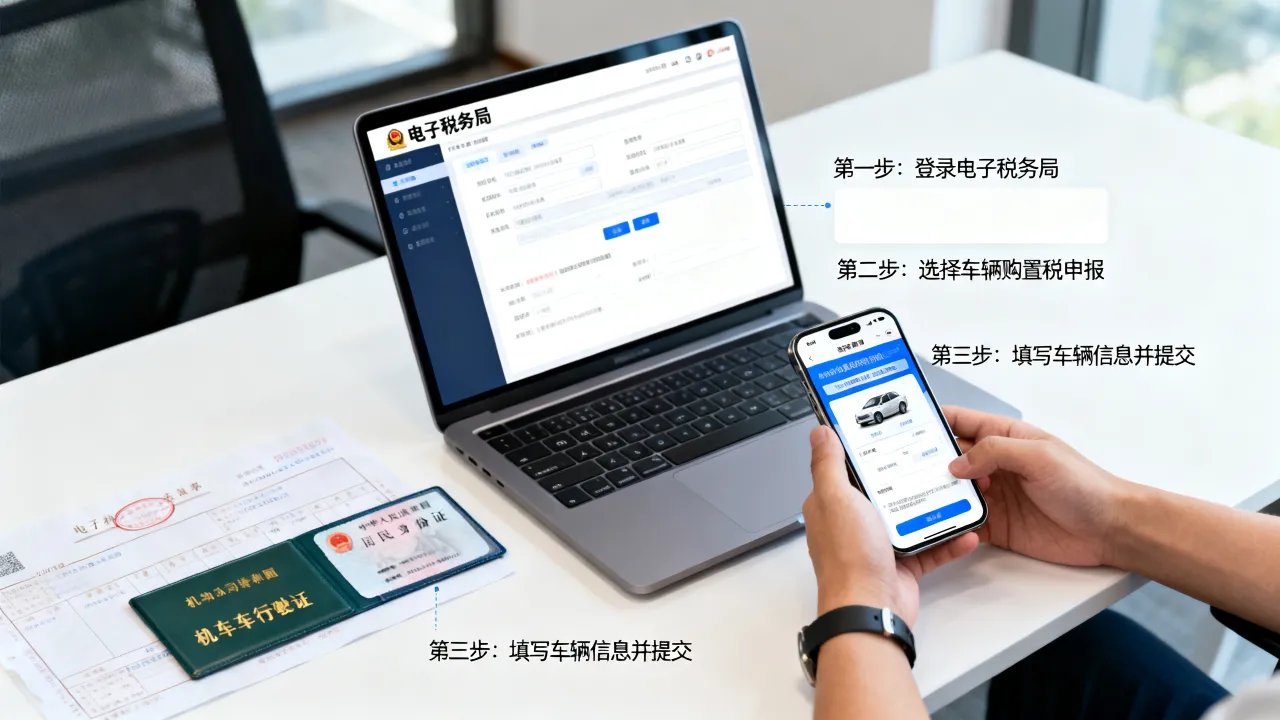
货物放行后,通过中国国际贸易“单一窗口”或海关平台下载海关进口增值税专用缴款书,登录上海市电子税务局,进入“我要办税—税务数字账户—发票勾选确认—海关缴款书采集”,录入缴款书号码、代码等信息,系统会发起稽核比对。
第二步:勾选确认与增值税申报
稽核比对通过后,在“抵扣类勾选”里勾选对应的海关缴款书,提交统计确认,填写增值税申报表时,把可抵扣金额填入附表二“海关进口增值税专用缴款书”相应栏次,主表会自动归集进项税额,关税不在增值税申报表里抵扣,别填错行。
第三步:账务处理与凭证留存
留存报关单、合同、提单、付款凭证、海关缴款书、物流单据,上海海关已推行电子缴款书,企业可以在电子税务局或海关系统查询下载,若后续货物用途改变,比如用于集体福利、简易计税项目,已抵扣的进项税要按规定转出。
进口关税抵扣能省多少钱?常见误区与风险
进口关税抵扣能省多少钱,关键看你算的是哪本账,关税不能抵增值税,但能进成本抵企业所得税,进口增值税能抵增值税,但必须用途合规。
关税抵企业所得税,不是抵增值税
假设进口货物关税计入成本100万元,企业所得税税率按25%计算,理论上可减少企业所得税25万元,如果企业适用小型微利企业优惠,实际效果又不同,行业共识认为,关税的成本抵税效应是间接的,不能和增值税进项抵扣混为一谈。
常见误区
- 把关税缴款书当增值税进项票勾选,系统也勾选不了,关税不是增值税抵扣凭证。
- 取得进口增值税缴款书就一定能抵,用于免税项目、集体福利、个人消费的,不能抵。
- 进口增值税没有抵扣期限,现行规定取消认证期限,但仍需在申报前完成勾选确认和稽核比对。
- 跨境电商个人包裹能开公司进项,多数零售进口包裹的税负主体是个人,企业无法拿来抵扣。
风险点
业内专家指出,海关缴款书抵扣最怕三件事:缴款书信息与报关单不一致、重复勾选、用途改变未做进项转出,金税系统比对越来越细,企业最好把报关、缴税、勾选、入账做成一条链,谁负责哪一步写清楚。
进口关税如何抵扣常见问答?
问:进口关税可以抵扣增值税吗?
答:不能,进口关税通常计入货物成本,影响企业所得税,不进入增值税进项抵扣,只有进口环节增值税,取得海关进口增值税专用缴款书并符合用途,才能申报抵扣。
问:一般贸易进口,关税和进口增值税分别怎么入账?
答:关税计入库存商品、原材料或固定资产原值,进口增值税如果可抵扣,借记“应交税费—应交增值税(进项税额)”;如果不可抵扣,也计入相关成本。
问:上海企业进口一批设备,进口增值税缴款书已经稽核通过,多久能申报抵扣?
答:稽核通过并完成勾选统计确认后,在当期增值税申报中填入附表二对应栏次即可,申报抵扣后,相关缴款书、报关单和付款凭证应留存备查。
进口关税的“抵扣”本质是成本扣除和所得税前扣除,进口增值税的抵扣才是增值税链条里的进项抵扣,把这两条线分开,报关、勾选、入账、申报就不会乱。