当月、未申报、购方未认证的纸质发票可以在开票系统里直接作废;跨月或电子发票都不能作废,只能通过开具红字发票冲销。这个前提弄不清楚,后面步骤全白搭,你手里的是增值税普通发票、专用发票,还是电子发票,操作路径完全不同,下面直接按情况拆开讲。
动手前先分清:发票开错了怎么作废,得看类型和时间
增值税普通发票:当月作废最省事
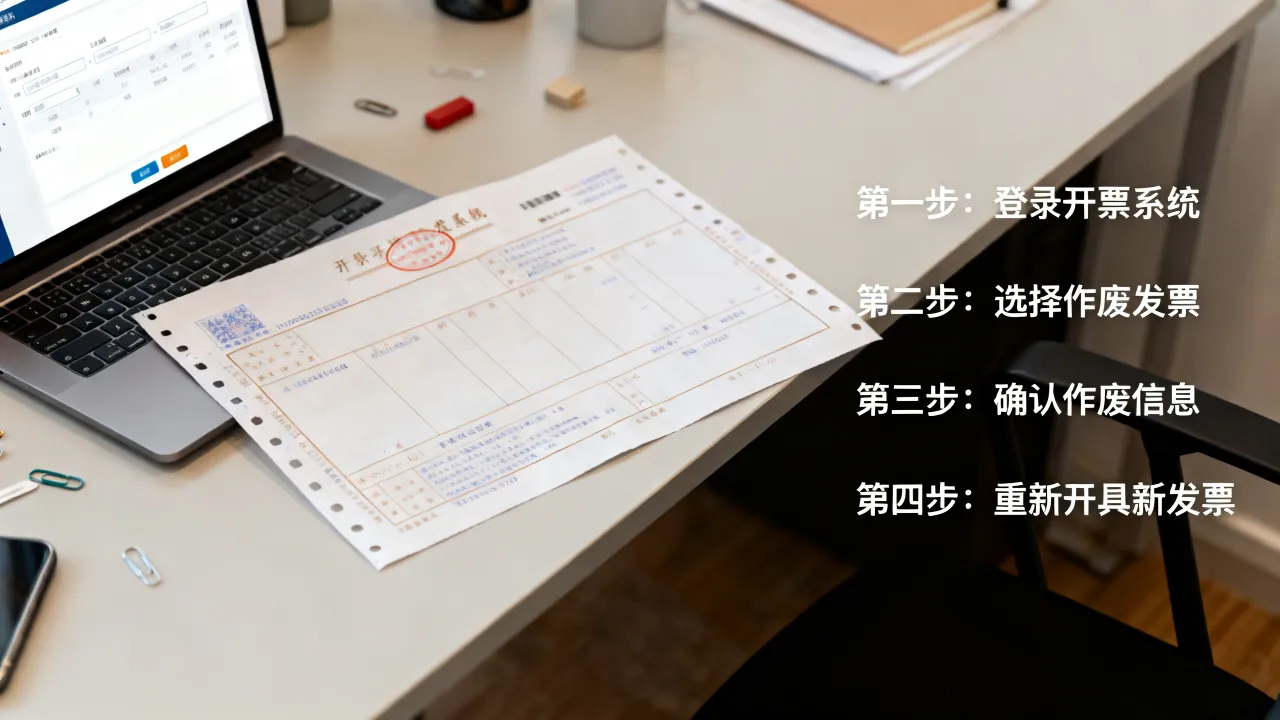
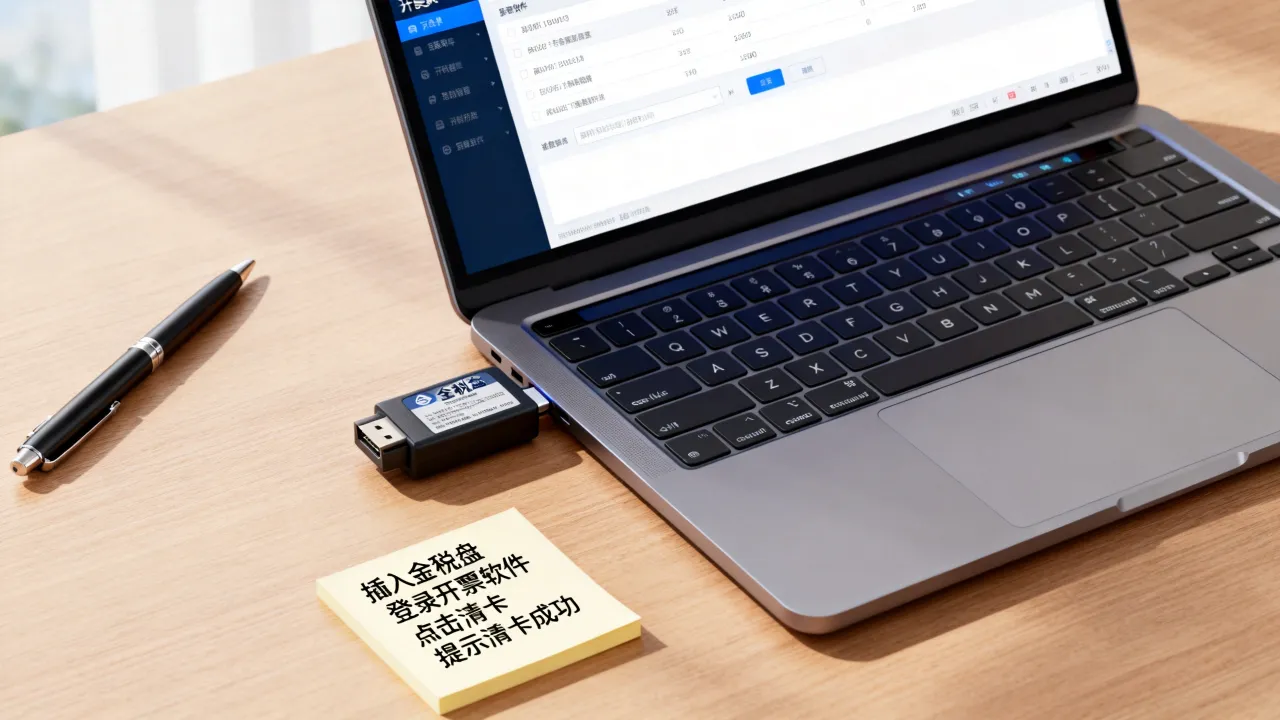
纸质增值税普通发票只要在开票当月发现错误,且没有跨月申报,操作非常简单,登录开票软件,进入“发票管理”模块,找到“发票作废”,选中那张错误的发票,点击作废并确认,系统就会把这张票的号码、金额全部作废,这时你需要把发票所有联次收回来,用一张便签注明“作废”字样贴在旁边,方便存根联备查。作废后,这张票的销项税额自动归零,开票额度也会释放回来,相当于这张票根本没存在过,如果你的税控盘或UKey提示“已抄税”,那就不能作废了,因为数据已经上报税务机关,得走红冲。
增值税专用发票:作废条件更严
专用发票作废不是点个按钮那么简单,必须同时满足三个硬性条件:开票日期在当月、购买方没有认证抵扣、销售方没有抄税报税,三个条件缺一个,系统都不会让你作废,只能开红字信息表走冲红。具体操作路径:登录开票软件,依次点击“发票管理—发票作废管理—已开发票作废”,找到对应发票,双击打开后点击“作废”,如果系统弹出“无法作废”的提示,逐一排查是不是购方已经认证,或者你已经完成了抄税,业内专家指出,专票作废最容易翻车的就是购方悄悄认证了,而你这边没收到通知,结果作废失败,还导致开票数据不一致。
电子发票和数电票:压根没有作废按钮
电子发票(包括增值税电子普通发票、电子专用发票)以及全面数字化的电子发票(数电票),在税务系统设计里就没有“作废”这个操作,无论你开错的是文字、金额还是税号,只要开了、发送了,就只能通过开具红字发票来冲减,很多人第一次接触数电票时,翻遍界面找不到“作废”选项,这不是系统bug,而是规则如此。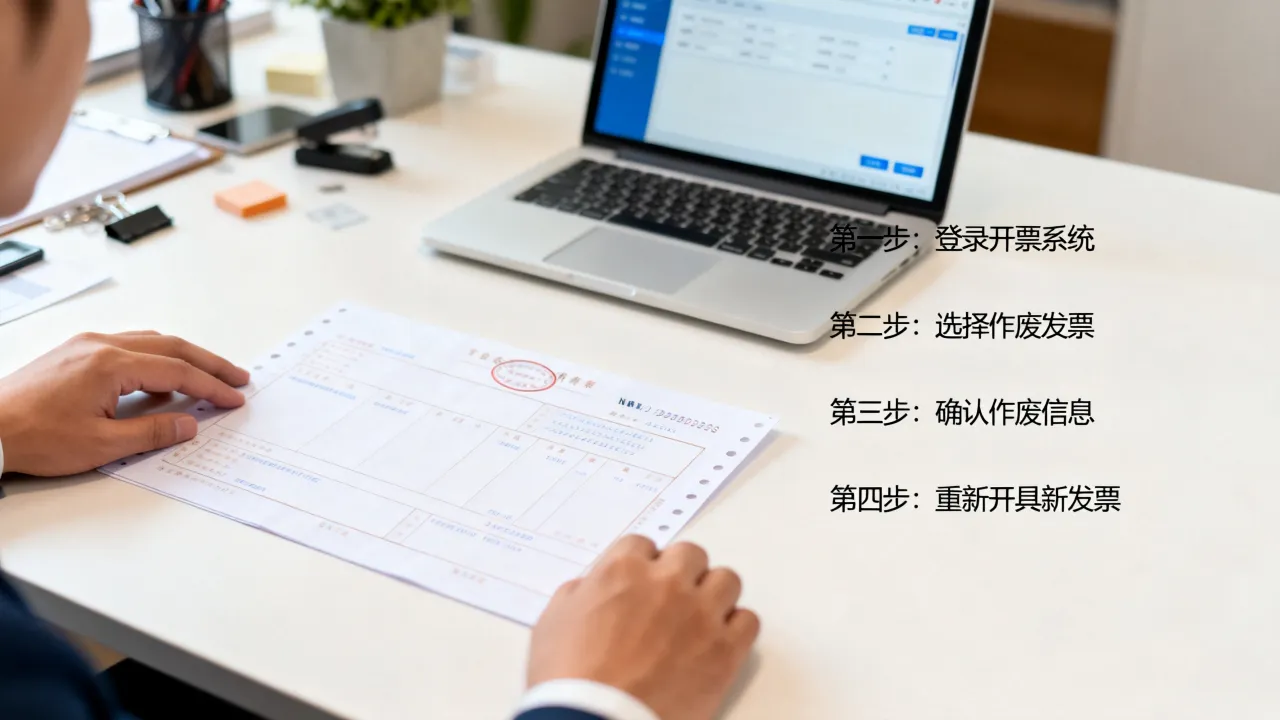
税控盘(航天信息)作废操作
打开增值税发票税控开票软件,输入用户密码登录,进入主界面后,点击“发票管理”标签,选择“发票作废管理”下的“已开发票作废”,弹出的窗口里会列出当前月份所有已开发票,定位到目标发票,双击打开票面界面,确认票号无误后,点击工具栏上的“作废”按钮,系统询问“是否确认作废这张发票?”,选择“是”即可,作废成功后,发票额度立即恢复,不需要手动同步。税务UKey版作废操作
UKey版操作逻辑相似,只是界面名称略有差别,登录“增值税发票开票软件(税务UKey版)”,点击“发票管理—发票作废管理—已开发票作废”,选中发票后点“作废”,注意,UKey版在作废前会校验发票状态,如果提示“发票已上报”或“已正数冲红”,说明这张票已经不能作废了。数电票平台开错后怎么办
登录电子税务局,进入“税务数字账户”,找到“红字发票”模块,数电票不区分当月跨月,只要开错直接发起红字流程,如果是销售方单方发起,系统会生成红字确认单,你确认后即可开出红字数电票,如果购方已作用途确认,就需要购方在税务数字账户里发起红字确认单,你收到确认提示后再开红字。跨月开错:发票作废和红冲有什么区别?别搞混
跨月发现发票开错了怎么办?
跨月发票是绝对不能在开票软件里点“作废”的,因为税务申报数据已经产生,作废会破坏当期纳税申报的完整性,正确做法是开具红字发票,也就是俗称的“负数发票”,具体操作根据发票类型有所不同: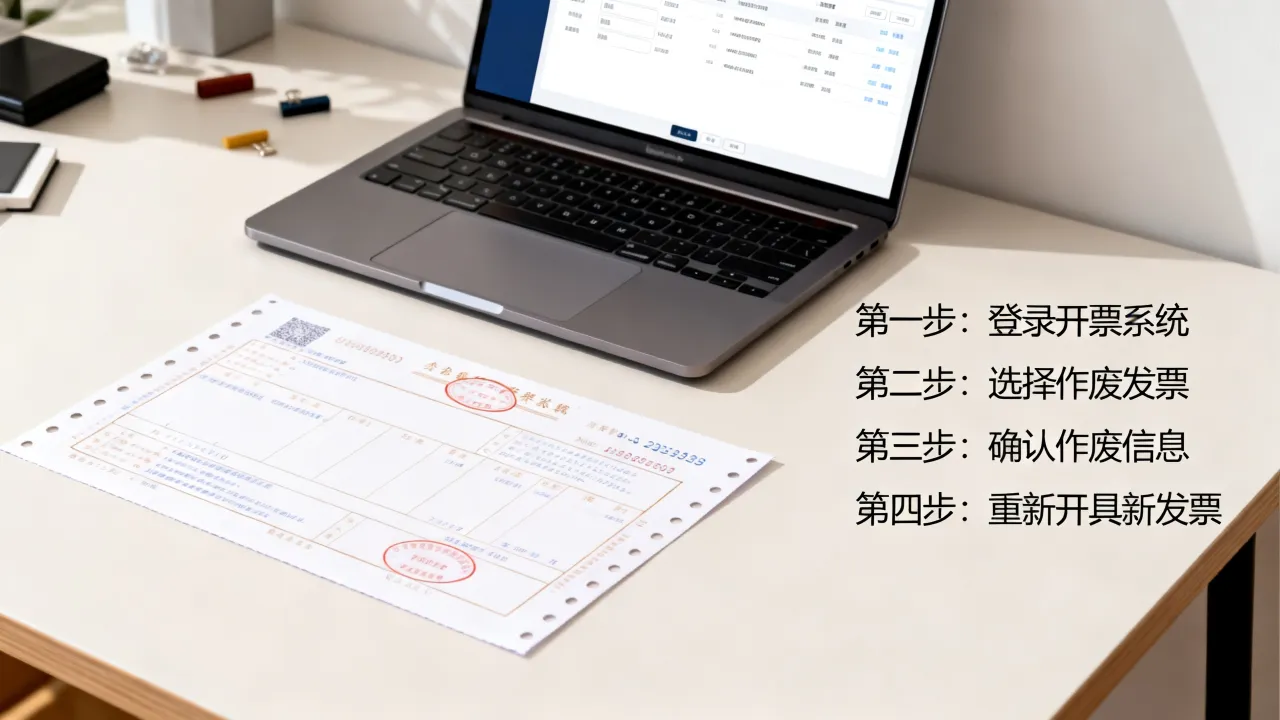
如果是增值税专用发票,流程稍复杂,先要判断购方是否已认证,若未认证,销售方登录开票软件,点击“发票管理—红字发票管理—增值税专用发票红字信息表填开”,填写原发票代码和号码,上传后获取信息表编号,再进入“红字发票开具”模块,输入编号即可开红字,若购方已认证,则由购方在系统中填开并上传红字信息表,销售方同步后才能开红字发票。
这里就引出一个核心对比:作废是把原票连根拔起,红冲是开一张等金额的负数发票来抵消原票,作废不占用额外票额,但跨月无法使用;红冲会多一步流程,但把原发票的冲销过程记录得明明白白。
发票作废和红冲有什么区别?从三个角度看清
- 断时间点:作废限开票当月,红冲无论当月还是跨月都可以操作。
- 底账状态:作废后原票在税局系统里显示“作废”,红冲后原票显示“正常”,但会关联一张红字发票。
- 申报影响:作废的发票直接不计入销项;红冲则必须先把原票正常申报,再用红字发票在后续申报中做负数冲减,相当于晚一个月抵回来。
行业共识认为,能作废就不要红冲,因为红冲涉及信息表、确认单、负数申报,出错概率更高,尤其在季度申报节点,容易产生比对异常。
作废发票的隐藏成本:联次、税、额度,一个都别漏
作废发票必须收回全部联次吗?
纸质发票作废后,必须收回发票联和抵扣联,如果其中一张联次丢失,哪怕只有其中一联,也不能直接作废,需要先挂失、登报,再按照税务机关要求处理,实际操作中,很多会计只收回了发票联,忘了抵扣联,结果税务局查账时双方对不上,非常麻烦。全部联次缺一不可