研发费用加计扣除,简单说就是企业实际支出的研发费,在正常税前扣除的基础上,再多扣一块钱,直接少交企业所得税,按照现行政策,符合条件的企业按研发费用的100%加计扣除,形成无形资产的按200%在税前摊销。
政策年年变,落地操作却始终卡在归集口径和辅助账上,今天把从立项到申报的完整路径拆开讲清楚,确保你2026年汇算清缴时能用得上。
研发费用加计扣除怎么算?先从三笔账说起
第一笔账:归集口径里到底能圈进多少钱
加计扣除的研发费用,只认七类:人员人工费用、直接投入费用、折旧费用、无形资产摊销费用、新产品设计费(新工艺规程制定费、新药研制的临床试验费、勘探开发技术的现场试验费)、其他相关费用,以及财政部、税务总局明确的其他费用。
前六类没有比例限制,实报实销,唯独“其他相关费用”有硬约束:这类费用总额不得超过可加计扣除研发费用总额的10%,老规矩没变,2026年依然适用。
举个例子,企业全年研发费总账是500万,其中差旅费、资料费、知识产权申请费等“其他相关费用”累计80万,按10%测算,可加计扣除的研发费用总额应该是500万减80万等于420万,420万的10%是42万,实际能扣的“其他相关费用”封顶42万,超出的38万只能老老实实做税前扣除,加计部分一分没有。
第二笔账:比例不用猜,法定就是100%
现行政策说得明白,企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,再按照实际发生额的100%在税前加计扣除;形成无形资产的,按成本的200%摊销,制造业企业、科技型中小企业适用同一个比例,无需额外申请认定,直接在申报表里填写即可。
行业共识认为,未来政策大概率延续“阶段性扩大比例”与“常态化维持100%”两种路径并行,别等新政,按现有口径足额归集,哪怕政策微调,资料底稿也能无缝衔接。
第三笔账:季度预缴不享受,年度汇算清缴才兑现
预缴企业所得税时,研发费用加计扣除不参与计算,
研发费用加计扣除和税前扣除,别把两本账混在一起
一个按实际发生,一个按实际发生×倍数
税前扣除,是费用真实发生后从收入里全额减掉,加计扣除,是在这个基础上再叠加一层扣除,同样是1000万研发费,税前扣除只能减掉1000万;加计扣除则减掉2000万的应税利润,假设企业所得税率25%,这就意味着每100万合规研发费,能省下25万真金白银。
高企研发费用占比,算的是另外一笔账
很多企业把高新技术企业认定时的研发费用归集口径,直接搬到加计扣除上,这是高频踩坑点,高企认定的研发费用占比要求(不低于3%、4%或5%),口径比加计扣除宽,比如房屋租赁费可以计入,但加计扣除的归集范围不认这项,反过来,高企认定要求“在中国境内发生的研究开发费用总额占全部研究开发费用总额的比例不低于60%”,加计扣除没有这个限制,两套体系,各自独立,账要分开建。
申报实操:立项、辅助账、申报表,三步缺一不可
立项文件与辅助账,是一对双胞胎
加计扣除申报的前提有两个:立项决议和辅助账,没有立项书,后头全是空中楼阁。
具体操作路径:
- 年初下达立项任务书,明确项目名称、参与人员、经费预算、起止时间
- 每个项目独立设置辅助账,归集直接项目费用
- 共用的房屋、设备、人员,按工时或使用面积合理分摊,分摊方法在立项时就要书面写清楚
- 年度终了,把辅助账汇总到《研发费用加计扣除优惠明细表》(A107012)
辅助账怎么建?2021版模板直接用
国家税务总局2021年第3号公告提供了一套简化辅助账样式,包括自主研发、委托研发、合作研发、集中研发四种情形,实操中大多数企业用自主研发样式就够。
表格核心栏目:
- 凭证号、借方金额
- 项目编码、项目名称
- 费用类别(按七大类细分)
- 是否允许加计扣除
建账时记住一句口诀:一个项目一本账,本本账上有人工,每一个参与人员的姓名按项目填写清楚,人员同时参与多个项目的,按实际工时占比分摊,研发工时考勤表按月归档,这是税务核查时最看重的证据链。
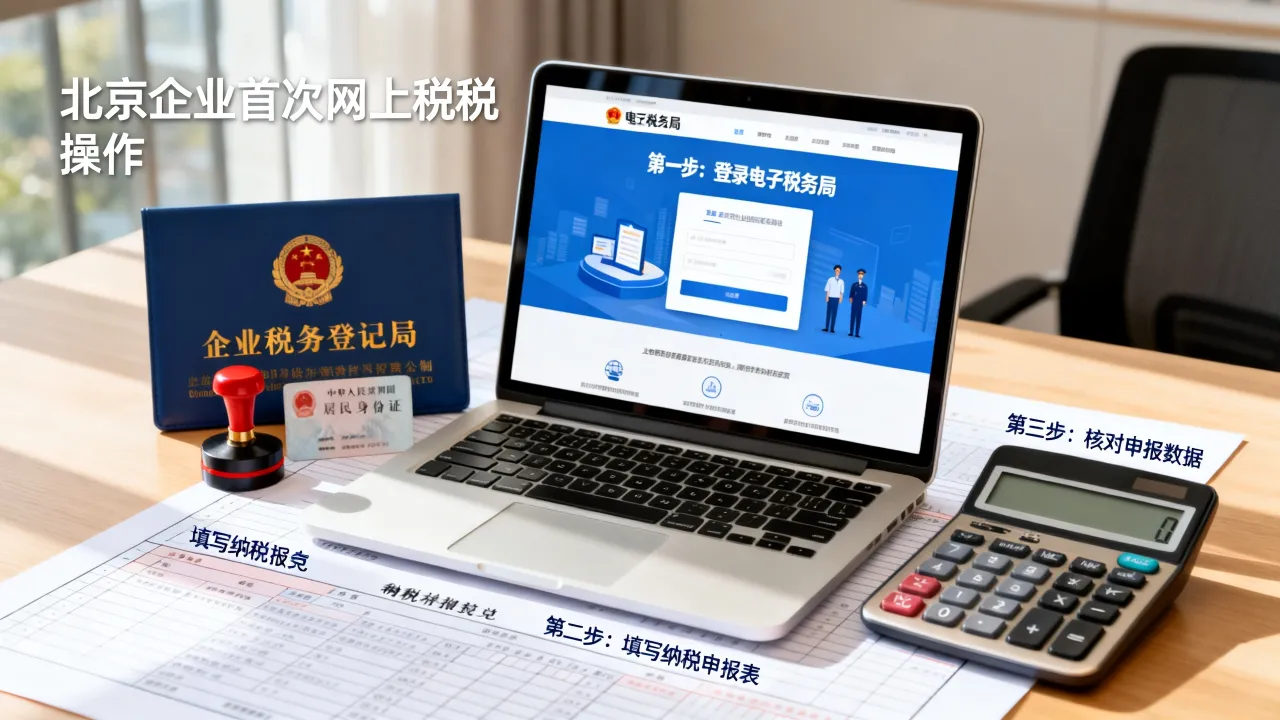
申报表只填三行,但前头的工作量决定了填什么数
汇算清缴时打开企业所得税年度纳税申报表,找到A107012这张表,逻辑不复杂:先填“本年可享受研发费用加计扣除项目数量”,再按项目加总各类费用金额,系统会自动算出加计扣除总额,填报过程十分钟,真正的功夫在辅助账里,据税务总局公开口径,近几年研发费用加计扣除政策累计减税规模持续扩大,申报数据与发票数据、个税申报数据的一致性,是疑点筛查的重点。
委托研发,重点关注研发费用加计扣除比例和登记
委托外部机构研发,费用按实际发生额的80%计入委托方研发费用,再进行100%加计扣除,委托境内机构需要留存《技术合同认定登记证明》;委托境外机构的,不得超过境内符合条件的研发费用总额的三分之二,这个差异,很多财务人员第一次碰容易漏。
研发费用加计扣除2026年政策适用,资料备查清单对照自查
提前分享一份留存备查资料目录,平时整理好,被抽查时手里不慌:
- 自主、委托、合作研究开发项目计划书和企业有权部门关于自主、委托、合作研究开发项目立项的决议文件
- 自主、委托、合作研究开发专门机构或项目组的编制情况和研发人员名单
- 从事研发活动的人员和用于研发活动的仪器、设备、无形资产的费用分配说明
- 研发支出辅助账及汇总表
- 集中研发项目研发费决算表、集中研发项目费用分摊明细情况表
- “研发支出”辅助账及汇总表
常见硬伤:研发费用加计扣除申报被税务局调整的几类高频情形
根据公开执法案例,被查补的案例大多集中在三处:
- 研发人员口径扩大:后勤、销售岗位人员冒充研发人员,考勤和个税申报数据对不上
- 直接投入费用失真:原材料领用后没有剩余材料处理记录,进进出出看不出用量逻辑
- 辅助账与凭证无法对应:凭证摘要写“研发支出”,找不到立项书、工时记录等支撑资料
反过来,真正做研发的企业被处罚,多半是因为粗心,而不是造假,研发项目失败,已发生的费用照样可以加计扣除,因为研发活动本身的属性就是高风险、高不确定性。失败项目同样符合政策本意。
Q&A:研发费用加计扣除高频问题解答
Q1:研发费用加计扣除需要提前去科技部门备案吗?
不用,现行备案制早已取消,享受优惠的方式是“自行判别、申报享受、相关资料留存备查”,企业把立项决议、辅助账、合同、人员名单整理归档,不向任何部门提前报批,科技部门对高新技术企业的认定管理,和税务部门的研发费用加计扣除核查,是两个独立流程,互不前置。
Q2:研发费用加计扣除的辅助账必须单独建立吗?
必须,会计核算中研发费用可以并入管理费用核算,但加计扣除要求单独设置辅助账,逐笔记录每一笔支出的项目归属、费用类别、人员工时,辅助账不要求固定格式,但必须能清晰反映七类费用的归集逻辑,并与记账凭证、原始单据一一对应,直接借用会计核算底稿不加区分的,税务核查时很可能被要求调增。
Q3:研发用的设备同时用于生产,折旧能全额加计扣除吗?
不能,研发与生产共用仪器设备、无形资产的情况,企业应当合理分摊,按照实际研发工时占比计算用于研发活动的折旧或摊销金额,再据以加计扣除,分摊比例要留存书面计算依据,比如当月的设备使用台账,没有分摊依据、全额扣除的,属于典型的归集口径错误,税务机关会按核查情况调整当年应纳税所得额并补征企业所得税。