劳务外包怎么交税,核心看业务实质:承包方按“建筑服务”或“其他生活服务”缴纳增值税,发包方凭发票入账,不涉及代扣个税。很多老板把劳务外包和劳务派遣混为一谈,结果税交错了,钱多花了,风险还留了一堆,这篇把劳务外包的缴税逻辑、税率、发票、申报流程一次讲透。
劳务外包怎么交税:先分清你是哪一方
劳务外包的税务处理,不是看合同名字,而是看业务模式,同一个项目,A公司做是外包,B公司做可能就被认定为派遣,判断标准就一条:你卖的是“干活的结果”,还是“干活的人”。
承包方(乙方)的缴税逻辑
承包方提供的是完成某项工作的服务,比如保洁、装卸、生产线操作,增值税税率取决于你外包的业务类型:
- 建筑劳务外包:一般纳税人适用9%税率,小规模纳税人征收率3%(2026年延续减按1%政策,具体以当地税务执行为准)。
- 仓储、装卸、搬运服务:一般纳税人适用6%税率,小规模纳税人征收率3%。
- 保洁、绿化、安保服务:一般纳税人适用6%税率,小规模纳税人征收率3%。
这里有个关键点:如果承包方只提供人工,不提供工具、材料,且工人由发包方直接管理,那就不叫外包,叫劳务派遣,税率和计税方式完全不同,这是劳务外包和劳务派遣哪个省税的核心分歧点。
发包方(甲方)的税务处理
发包方把业务包出去,取得承包方开具的增值税专用发票,可以抵扣进项税,如果取得的是普通发票,只能作为成本入账,在企业所得税前扣除。
很多企业问:“劳务外包个税谁交?”答案是:工人不是你的员工,你没有代扣代缴义务,个税由承包方负责申报,但如果合同约定不清,或者工人实际上接受你的考勤、排班、奖惩管理,税务机关可能认定你是实际用工单位,那就得补个税了。
劳务外包和劳务派遣哪个省税:算清这笔账再签合同
这是企业咨询最多的问题,两者税率差异不大,但税负逻辑完全不同。
计税方式的本质区别
| 对比项 | 劳务外包 | 劳务派遣 |
|---|---|---|
| 增值税税率 | 6%或9%(按业务类型) | 6%(一般纳税人)或5%(差额征税) |
| 计税基数 | 全部价款和价外费用 | 全部价款减去代付工资、社保后的差额 |
| 个税申报 | 承包方自行申报 | 用工单位或派遣单位代扣 |
| 发票品名 | “*建筑服务*劳务费”等 | “*人力资源服务*劳务派遣费” |
差额征税的适用条件
劳务派遣可以选择差额征税,按5%征收率计算,扣除代付的工资、福利、社保后,余额才交税,但劳务外包不能差额征税,哪怕你成本再高,也得按全额开票交税。
行业共识认为,如果人工成本占大头、利润率薄,劳务派遣的差额征税更省税;如果业务包含材料、设备投入,劳务外包的进项抵扣更划算,具体选哪种,要拿真实成本结构测算,不能拍脑袋。
劳务外包税率是多少:不同场景下的开票与申报
建筑劳务外包税率详解
建筑行业是劳务外包的重灾区,总包方把钢筋工、木工、瓦工分包出去,承包方按“建筑服务—其他建筑服务”开票。
- 一般纳税人:税率9%,可以抵扣进项。
- 小规模纳税人:征收率3%,2026年继续执行减按1%的优惠政策(据国家税务总局公告)。
- 清包工方式:一般纳税人可以选择简易计税,按3%征收率,不能抵扣进项。
很多包工头问我:“我一年做500万建筑劳务,到底按多少交?”答案是:如果你是小规模纳税人,按1%开票交税;如果你是一般纳税人且符合清包工条件,可以选择简易计税按3%,但简易计税的进项不能抵扣,你得算清楚自己有多少成本能取得专票。
服务业劳务外包的税率适用
保洁、保安、食堂承包这类业务,一般纳税人适用6%税率,但现实中很多承包方是小规模纳税人,按3%征收率(2026年减按1%),这里有个操作细节:
劳务外包怎么交税:从签合同到申报的全流程操作
第一步:合同条款决定税种
合同里必须写清楚:服务内容、交付成果、验收标准、人员管理归属,别写“乙方派多少人到甲方上班”,要写“乙方负责完成XX区域的清洁工作,达到XX标准”。合同写错了,税务局按实质重于形式原则重新定性,补税罚款跑不掉。
第二步:发票品名必须匹配业务
开票时选对商品和服务税收分类编码:
- 建筑劳务:30499(其他建筑服务)
- 保洁服务:30799(其他生活服务)
- 装卸搬运:3070402(装卸搬运服务)
发票备注栏要写清楚项目名称和地址(建筑服务强制要求),否则发包方不能抵扣进项。
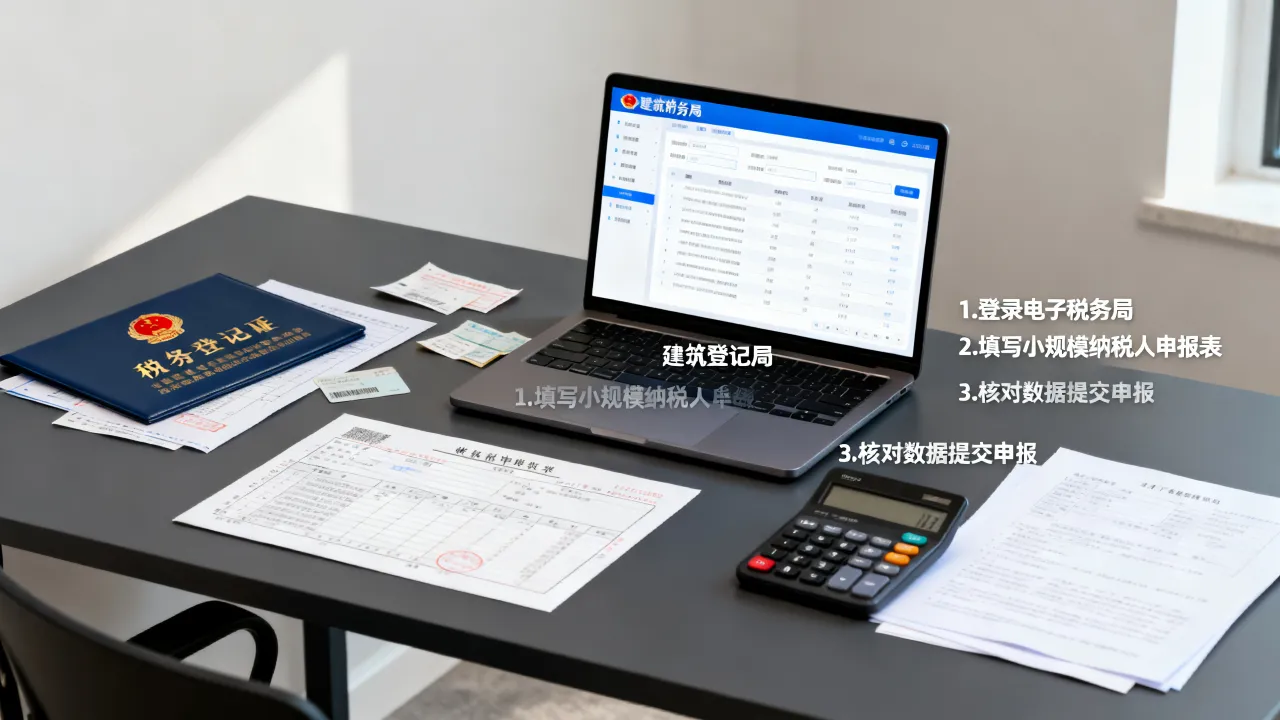
第三步:申报表的填报逻辑
一般纳税人:在增值税申报表附列资料(一)中,按对应税率填写销售额和销项税额,如果选择了简易计税,填在第8行“简易计税方法计税”栏。
小规模纳税人:季度销售额不超过30万元的,免征增值税(2026年政策延续),超过30万元的,全额按1%征收率计算缴纳,但注意:开专票的部分不能免税,必须按开票金额缴纳。
第四步:企业所得税的税前扣除凭证
承包方取得的收入计入营业收入,对应的成本费用要有合规发票,很多劳务公司找临时工,没有发票入账,导致利润虚高,多交25%的企业所得税,解决方案是:让工人去税务局代开发票,或者注册个体工商户,按经营所得核定征收。
劳务外包怎么交税最合规:三个高风险点要避开
被认定为假外包真派遣
业内专家指出,税务机关判断外包和派遣的核心标准是“管理权归属”,如果工人的考勤、请假、工作分配都由发包方说了算,那就算合同写的是“外包”,也会被认定为派遣,要求发包方补缴个税和社保。
规避方法:承包方派驻现场的管理人员必须独立行使管理权,发包方只对接承包方项目负责人,不直接指挥工人。
虚开发票的连环责任
有些企业为了多抵扣进项,找劳务公司虚开增值税发票,2026年金税四期全面上线后,银行流水、发票流向、社保缴纳记录自动比对,虚开一查一个准,一旦被查,不仅要补税罚款,还可能涉及刑事责任。
农民工工资的个税申报
建筑劳务外包涉及大量农民工,很多承包方不申报个税,直接发现金,现在税务系统与银行数据互通,大额现金交易会被监控,正确的做法是:通过银行代发工资,依法申报个税,哪怕月收入低于5000元也要零申报,留下合规痕迹。
劳务外包缴税常见问题解答
劳务外包怎么交税?需要交哪些税种?
劳务外包承包方需要缴纳增值税(按业务类型适用6%或9%税率,小规模纳税人征收率3%)、企业所得税(利润的25%,小微企业减按5%)、附加税费(增值税的12%左右)、印花税(合同金额的万分之三),发包方不需要为外包人员代扣个税,但需要取得合规发票作为税前扣除凭证。
劳务外包和劳务派遣哪个省税?
多数情况下,劳务派遣选择差额征税后税负更低,因为可以扣除代付工资和社保,但如果外包业务中包含材料、设备、工具等非人工成本,这些成本可以取得进项发票抵扣,整体税负可能低于派遣,建议用实际成本数据分别测算,比较两种模式的综合税负,再做决定。
建筑劳务外包税率是多少?可以开专票吗?
建筑劳务外包一般纳税人适用9%税率,清包工方式可选择简易计税按3%征收率;小规模纳税人征收率3%(2026年减按1%),可以开具增值税专用发票,小规模纳税人可以通过税务局代开或自行开具3%的专票,一般纳税人按适用税率开具。