按项目分账核算,增值税、企业所得税、附加税加印花税四类税种缺一不可,异地施工还要在项目所在地预缴税款,否则机构所在地申报时会出乱子。很多建筑公司的财务负责人一到申报期就头疼,本质上不是税制复杂,而是没有把“项目”和“税”绑在一起看,下面这篇文章就把建筑公司报税这件事拆开揉碎,从纳税人身份、税负率、异地预缴、成本发票到申报实操,一步不落讲清楚。
建筑公司报税流程:先分清你属于哪种纳税人
建筑公司报税前,第一件事不是算税额,而是确认自己的纳税人身份,这里有一个最容易混淆的对比:一般纳税人和小规模纳税人,两者的计税逻辑完全不同。
一般纳税人:进项抵扣是核心
一般纳税人适用增值税一般计税方法,税率为9%(建筑服务),计算公式为:应纳税额 = 当期销项税额 − 当期进项税额,你开出去发票产生的销项税,减去买材料、租设备、付分包款拿到的进项专票税额,差额才是真正要交的钱。
小规模纳税人:征收率更简单
小规模纳税人适用简易计税,征收率为3%(部分时期有减免政策),不能抵扣进项税,直接拿不含税销售额乘以征收率就是应交增值税,如果年销售额低于500万(连续12个月口径),多数建筑公司会选择保持小规模身份,因为核算简单、税负直观。
行业共识认为,建筑企业选一般纳税人还是小规模,关键看两件事:客户要不要专票,以及你的上游材料商能不能稳定提供专票,如果你签的是总包合同且甲方要求9%专票,那基本只能走一般计税。
两种身份的核心差异对照
| 对比维度 | 一般纳税人 | 小规模纳税人 |
|---|---|---|
| 计税方法 | 一般计税(销项−进项) | 简易计税(销售额×征收率) |
| 建筑服务税率 | 9% | 3% |
| 进项发票 | 可抵扣 | 不可抵扣 |
| 年销售额门槛 | 超过500万强制认定 | 500万以下可自愿选择 |
| 适用场景 | 大型总包、需专票甲方 | 小型修缮、清包工、劳务分包 |
建筑行业税负率多少合适?关键看进项
很多建筑老板问“建筑公司报税的税负率多少算正常”,这个问题本身没有标准答案,但有一个判断逻辑:增值税税负率 = 实缴增值税 ÷ 不含税收入,多数情况下维持在5%-3%区间比较健康,低于这个区间太多,税务系统会预警;高于太多,说明进项发票管理出了问题。
建筑公司缺进项票怎么办
这是建筑公司报税时最头疼的问题,没有之一,采购砂石料找小作坊买,人家开不出专票;请农民工干活,对方压根没有发票概念,缺进项的直接后果就是销项全额交税,税负率被拉高到5%以上。
应对方法按优先级排序:
- 要求大宗材料供应商必须提供专票,哪怕单价略高,算上抵扣也划算。
- 劳务部分用正规劳务公司分包,取得建筑服务发票,一般计税下可差额扣除分包款。
- 小金额零星采购,去税务局代开普票,虽然不能抵扣进项,但能作为企业所得税的成本扣除凭证。
- 机械设备租赁尽量找能开专票的一般纳税人,进项税抵扣幅度更大。
企业所得税:利润控制比偷税靠谱
建筑的毛利率普遍不高,但企业所得税查得严,因为行业普遍存在白条入账问题,查账征收下,企业所得税 =(收入 − 成本 − 费用)× 25%(小微优惠税率另有减免),白条、收据不能税前扣除,等于要拿真金白银补税。
异地施工怎么预缴税款?别再搞错地点
建筑公司报税里最特殊的一个环节就是跨区域涉税事项,不管你公司注册地在哪,只要去外地干活,就要在项目所在地预缴税款,然后回机构所在地申报时抵减,业内专家指出,很多被罚的建筑公司,栽就栽在只申报、不预缴。
异地预缴的计算和流程
一般纳税人跨县(市、区)提供建筑服务:
- 一般计税:预缴税额 =(全部价款 − 支付的分包款)÷(1 + 9%)× 2%
- 简易计税:预缴税额 =(全部价款 − 支付的分包款)÷(1 + 3%)× 3%
- 预缴税款包括增值税、企业所得税(按0.2%预缴)、附加税费,印花税在机构所在地申报缴纳。
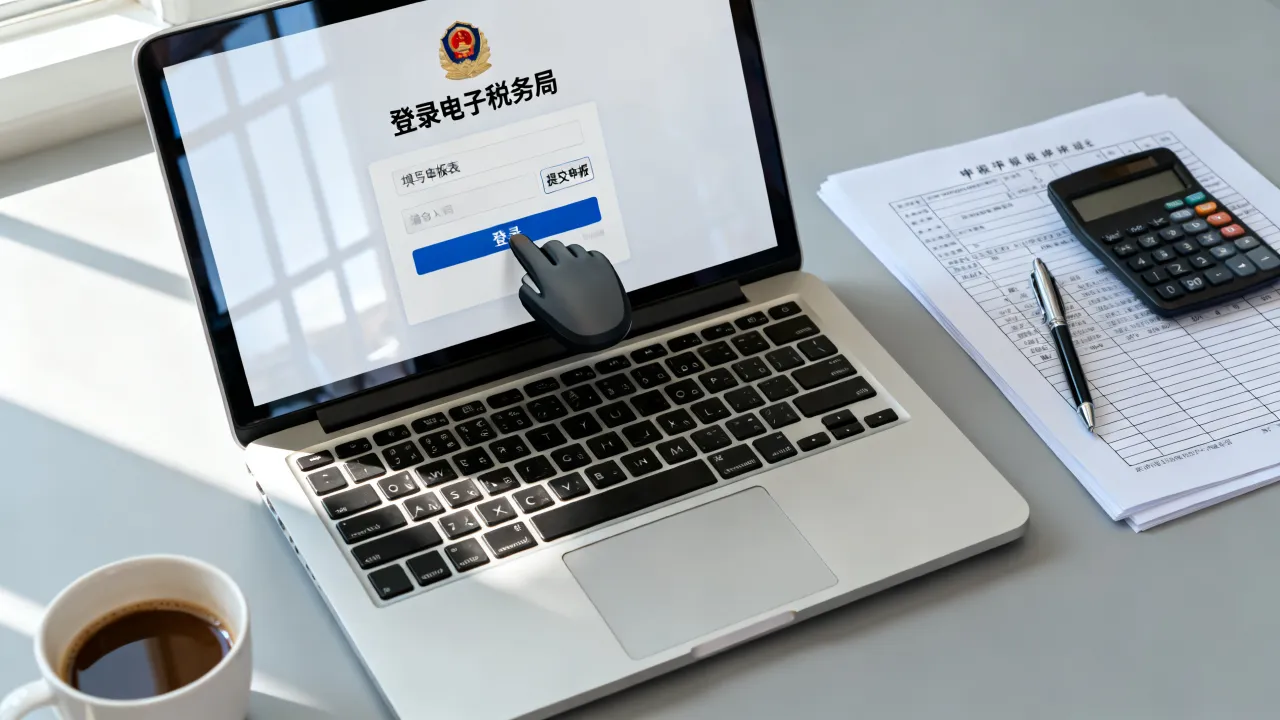
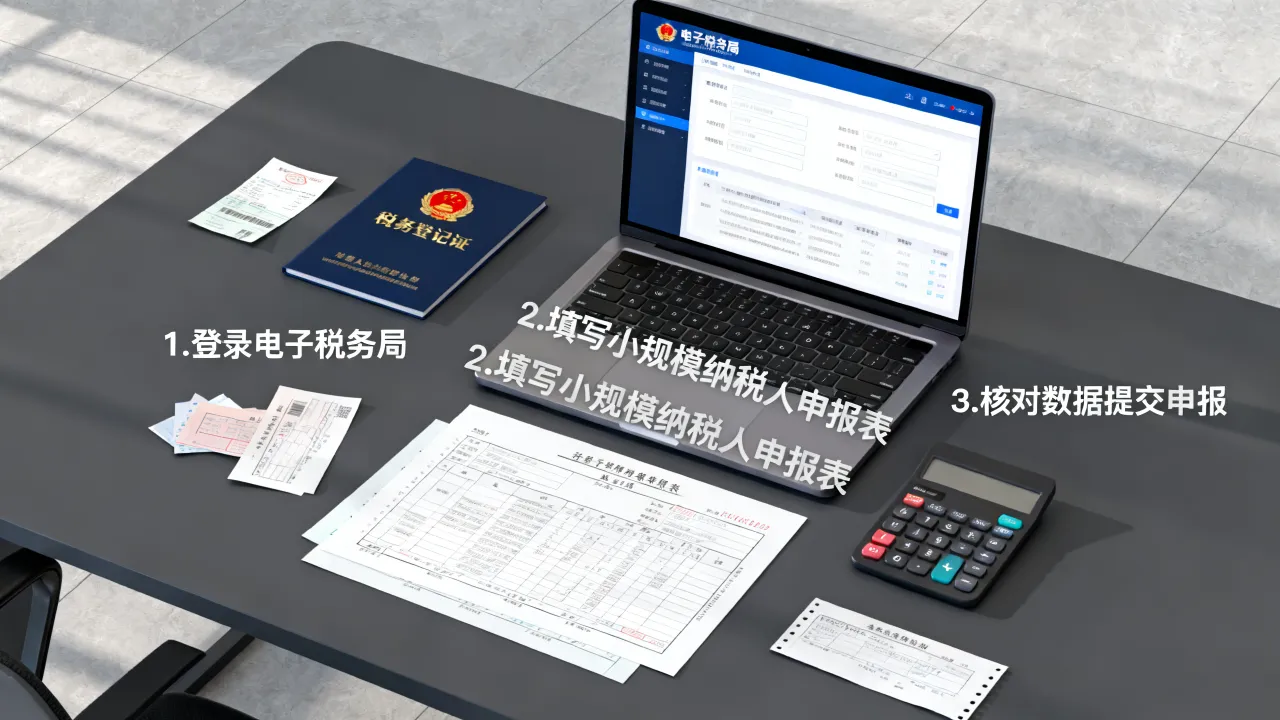
实操路径是:项目中标后先在电子税务局开具《跨区域涉税事项报告表》,到项目所在地税务局做报验登记,然后按月或按季预缴,项目完工后做核销,整个流程走电子税务局线上就能办,不需要人肉跑大厅。
建筑公司报税时间节点与申报工具
建筑公司报税周期分为按月申报和按季申报,多数建筑公司增值税和附加税按月申报,企业所得税按季预缴,年度做汇算清缴,错过了申报期会产生滞纳金,按日加收万分之五,这个成本攒起来相当吓人。
电子税务局操作路径
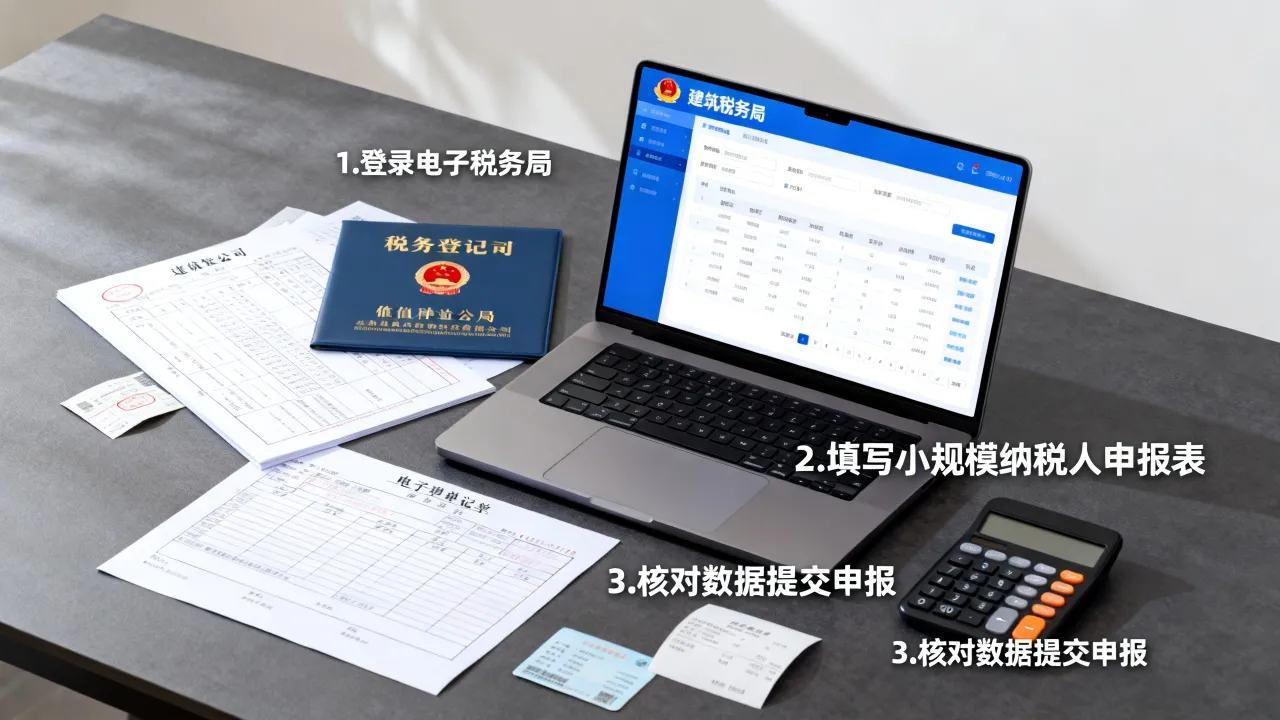
全国统一规范下,建筑公司报税都在各省电子税务局完成,路径基本一致:
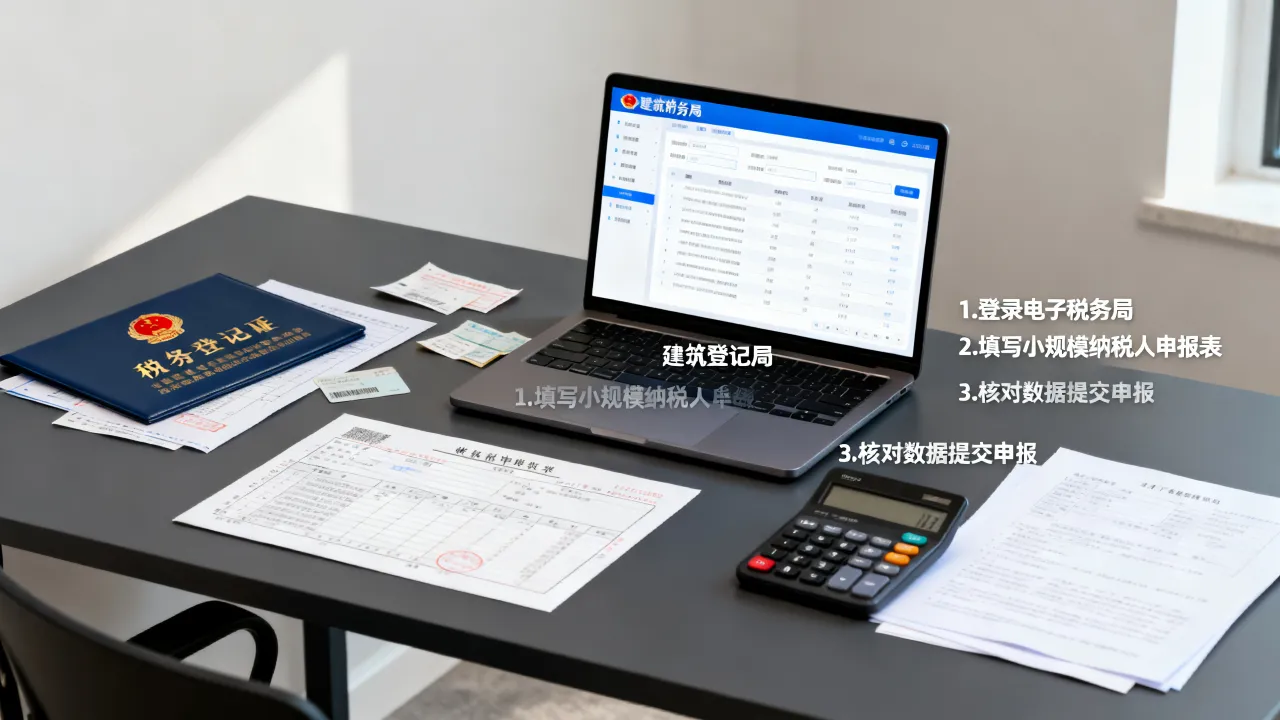
- 登录电子税务局,进入“我要办税”模块。
- 选择“税费申报及缴纳”,点击“增值税及附加税费申报”。
- 系统自动带出进项发票勾选数据,核对销售收入。
- 填写附表四《税额抵减情况表》,把异地预缴的税额填入抵减栏。
- 确认申报,扣款完成。
这中间最容易被忽略的是印花税,建筑合同按承包金额的万分之三缴纳,合同一签就得贴花申报,不少公司整个项目做完都忘了这茬,等税务局拉出数据比对时才发现漏申报。
报税不是填一张申报表就完事,而是一个持续核对数据的过程,以下三个风险点,建筑公司财务人员每个季度至少要自查一遍:
- 往来款长期挂账:甲方打款挂预收账款不确认收入,或者长期挂“其他应付款”,系统会推送疑点。
- 进销项品名匹配异常:进项全是“钢材”“水泥”,销项却是“建筑设计服务”,逻辑上说不通。
- 农民工工资专户与个税申报不一致:工资专户发放了钱,但个税申报人数和金额对不上,就是典型的少报个税。
Q&A:建筑公司报税问答
建筑公司报税需要交哪些税?
建筑公司日常申报涉及的税种共五类:增值税(9%或3%)、企业所得税(25%基本税率)、附加税费(城建税7%、教育费附加3%、地方教育附加2%)、印花税(建筑合同万分之三)、个人所得税(工资薪金代扣代缴),自有房产的需缴房产税,占地的需缴城镇土地使用税,但这两个不常见。
建筑劳务公司怎么报税?
建筑劳务公司如果只提供清包工人工费,选择简易计税更划算,征收率3%,开具发票时不涉及进项抵扣,成本端主要是农民工工资,凭工资表、考勤记录、银行发放凭证做成本入账,无需发票即可企业所得税税前扣除,但工资表必须全员申报个税,这是目前金税四期监控的重点。
建筑公司报税时间节点是什么?
增值税按月申报的,于次月15日内完成;按季申报的,于季度终了后15日内完成,企业所得税分季度预缴,季度终了后15日内申报;年度汇算清缴在次年5月31日前完成,如果申报期最后一天遇法定节假日,则顺延。
建筑公司报税这件事,本质上是拿“项目进度”和“税务数据”做匹配,账齐了、票齐了、预缴齐了,申报就只是按几个按钮的事,核心上文归纳再重复一次:先把项目分账核算,再把进项和预缴理清楚,最后盯紧申报期限,建筑公司的税务合规就成功了大半。