报教育费附加如何报

教育费附加是我国为支持地方教育事业发展而征收的一项专项费用,通常由税务机关负责征收,根据相关法律法规,负有增值税、消费税缴纳义务的单位和个人,均需按规定申报缴纳教育费附加,本文将详细介绍教育费附加的申报流程、缴纳方式、注意事项及相关政策要点,帮助纳税人顺利完成申报工作。
申报主体与征收范围
教育费附加的征收对象为缴纳增值税、消费税的单位和个人,这里的“单位”包括企业、行政单位、事业单位、军事单位、社会团体及其他单位;“个人”包括个体工商户和其他个人,需要注意的是,外资企业自2010年起也需缴纳教育费附加,政策覆盖范围已实现全面统一。
申报时间与期限
教育费附加通常与增值税、消费税一并申报缴纳,申报期限与“两税”保持一致,具体而言:
- 月度申报:纳税人应在每月终了后15日内(遇节假日顺延)申报缴纳上月的教育费附加;
- 季度申报:实行按季申报的小规模纳税人,应在每季度终了后15日内申报缴纳;
- 年度申报:对于实行按年申报的特殊纳税人,需在年度终了后规定期限内完成申报。
申报流程详解
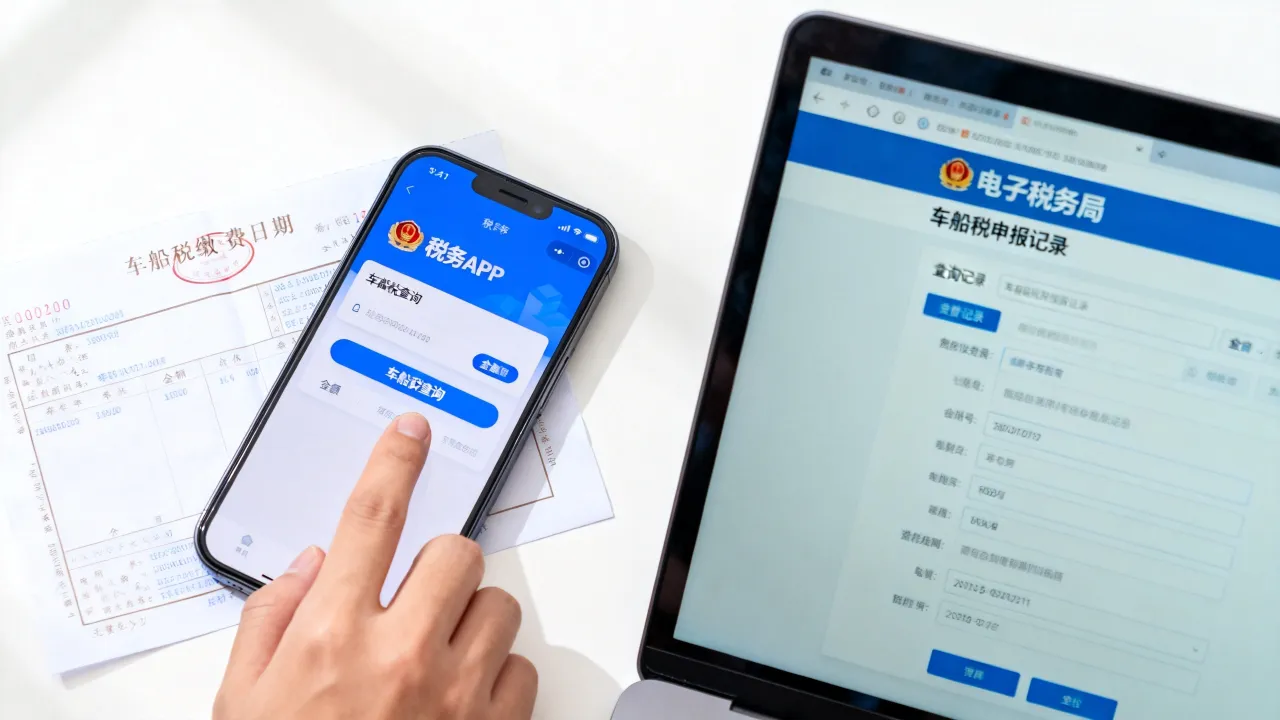
登录电子税务局
纳税人可通过当地税务局官网或电子税务局平台登录申报系统,首次登录需完成企业信息注册和实名认证,确保信息准确无误。

进入申报模块
在电子税务局首页选择“税费申报及缴纳”模块,点击“增值税及附加税费申报”或类似选项,进入申报界面。
填写申报表
- 基础信息核对:系统自动带出纳税人识别号、名称等基本信息,需仔细核对无误;
- 税额计算:教育费附加的计税依据为实际缴纳的增值税、消费税税额,征收率为3%(部分地区可能有所不同,以当地政策为准);
- 数据录入:在“教育费附加”栏次中,填写本期应缴纳的税额,系统会自动计算滞纳金(如存在逾期申报情况)。
提交申报表
确认申报数据无误后,提交申报表并获取回执,部分地区的电子税务局支持“一键申报”,可简化操作步骤。
缴纳税款
申报成功后,纳税人需在税款缴纳期限内通过银行转账、POS机划款或第三方支付等方式完成缴款,电子税务局通常支持“三方协议”扣款,可实现申报缴款一体化操作。
注意事项
- 政策差异:部分地区可能对教育费附加的征收率或优惠政策有特殊规定,需提前咨询当地税务机关;
- 免税情形:小规模纳税人月销售额未超过10万元(季度未超过30万元)的,可免征教育费附加;
- 申报错误处理:若发现申报数据有误,需在申报期内作废申报表并重新提交,逾期需通过“更正申报”功能处理;
- 凭证保管:缴税后需妥善保管完税凭证,以备后续核查或财务核算使用。
常见问题解答
Q1:教育费附加和地方教育附加有什么区别?
A:教育费附加和地方教育附加均以增值税、消费税为计税依据,但征收用途不同,教育费附加主要用于国家教育事业,征收率为3%;地方教育附加主要用于地方教育经费补充,征收率为2%(部分地区为1%),两者需分别申报缴纳,不可混淆。

Q2:企业因经营困难无法按时缴纳教育费附加,可以申请延期吗?
A:纳税人确有特殊困难(如自然灾害、重大疫情等)不能按期缴纳税款的,可向税务机关申请延期缴纳,经批准后可延期缴纳税款,但最长不得超过3个月,需提交书面申请及相关证明材料,经税务机关核准后方可执行。
通过以上步骤,纳税人可顺利完成教育费附加的申报与缴纳工作,建议纳税人定期关注税收政策变化,确保申报合规,避免因逾期或错误申报产生不必要的风险。