北京人如何在天津交税

了解天津税收政策的基本框架
天津作为直辖市,税收政策遵循国家统一规定,同时结合地方实际有所调整,对于在北京工作、但在天津有收入或居住的个人,需根据收入类型和来源地确定纳税义务,主要涉及税种包括个人所得税、增值税、房产税等,个人所得税是关注度最高的税种,尤其对于跨省工作的群体,需明确“税收居民”身份判定标准,根据中国税法,居民个人在中国境内和境外取得的所得均需缴纳个人所得税,而非居民个人仅就境内所得纳税,北京人在天津的纳税义务首先取决于其是否为天津税收居民。
个人所得税的缴纳方式
税收居民身份判定
若个人在天津境内居住满183天,或主要工作、生活地点在天津,则可能被认定为天津税收居民,需就全球所得向天津税务机关申报纳税,若仅为北京税收居民,但在天津取得工资薪金、劳务报酬等所得,则需就天津来源所得单独申报纳税。
代扣代缴与自行申报
- 工资薪金所得:若在北京的单位派驻天津工作,或天津企业雇佣北京户籍员工,通常由天津的支付方(企业)代扣代缴个人所得税,纳税人需确保天津企业准确采集个人信息,并按月申报纳税。
- 劳务报酬、稿酬等所得:若在北京为天津企业提供咨询服务、设计服务等,天津企业需按次或按月代扣代缴个税,若未代扣,纳税人需在次年3月1日至6月30日通过“个人所得税”APP或天津税务局官网进行综合所得年度汇算清缴。
- 经营所得:如在北京注册个体工商户,但在天津有经营场所或业务,需就天津部分经营所得向天津税务机关申报,适用5%35%的超额累进税率。
跨省税收协调
为避免重复征税,北京与天津已建立税收协作机制,若个人同时在北京和天津取得工资薪金,可提供北京已缴纳税款证明,在天津申报时进行抵扣,具体操作需通过“个人所得税”APP上传完税凭证,或向两地税务机关提交书面申请。
其他税种的缴纳要点
增值税
若北京的企业在天津提供应税服务(如咨询、技术服务),或天津的企业购买北京企业的货物,需根据增值税相关规定在天津申报纳税,小规模纳税人季度销售额不超过30万元可免征增值税,一般纳税人则需按适用税率(6%、9%、13%)计算销项税额并抵扣进项税额。

房产税与土地使用税
若北京人在天津拥有房产,需缴纳房产税(从价计征1.2%或从租计征12%)和城镇土地使用税(根据土地面积和等级定额征收),纳税人可通过天津电子税务局在线申报,或前往房产所在地税务机关办理。
社保与公积金
虽不属于税种,但社保公积金缴纳与个税申报密切相关,若在北京参保但在天津工作,需确认两地社保政策衔接,避免重复缴纳,天津社保缴费基数下限为3613元,上限为24630元(2025年标准),单位和个人按比例共同承担。
办税流程与注意事项
税务登记与信息采集
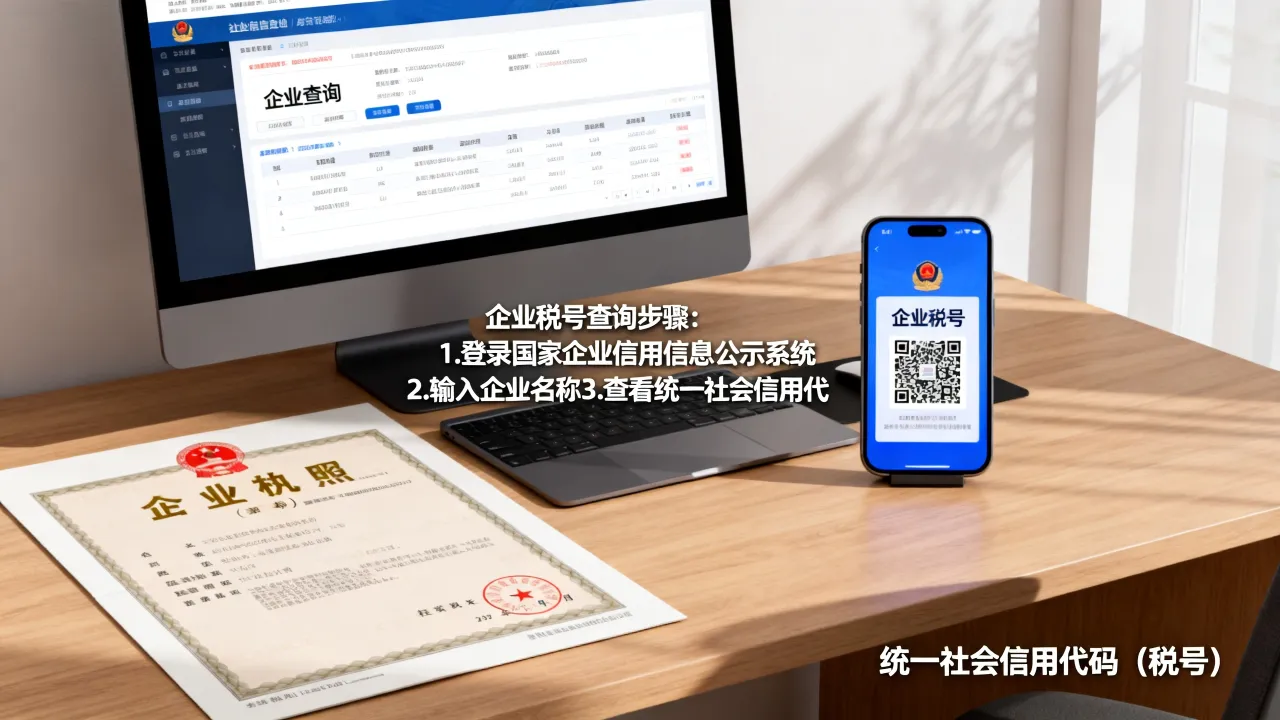
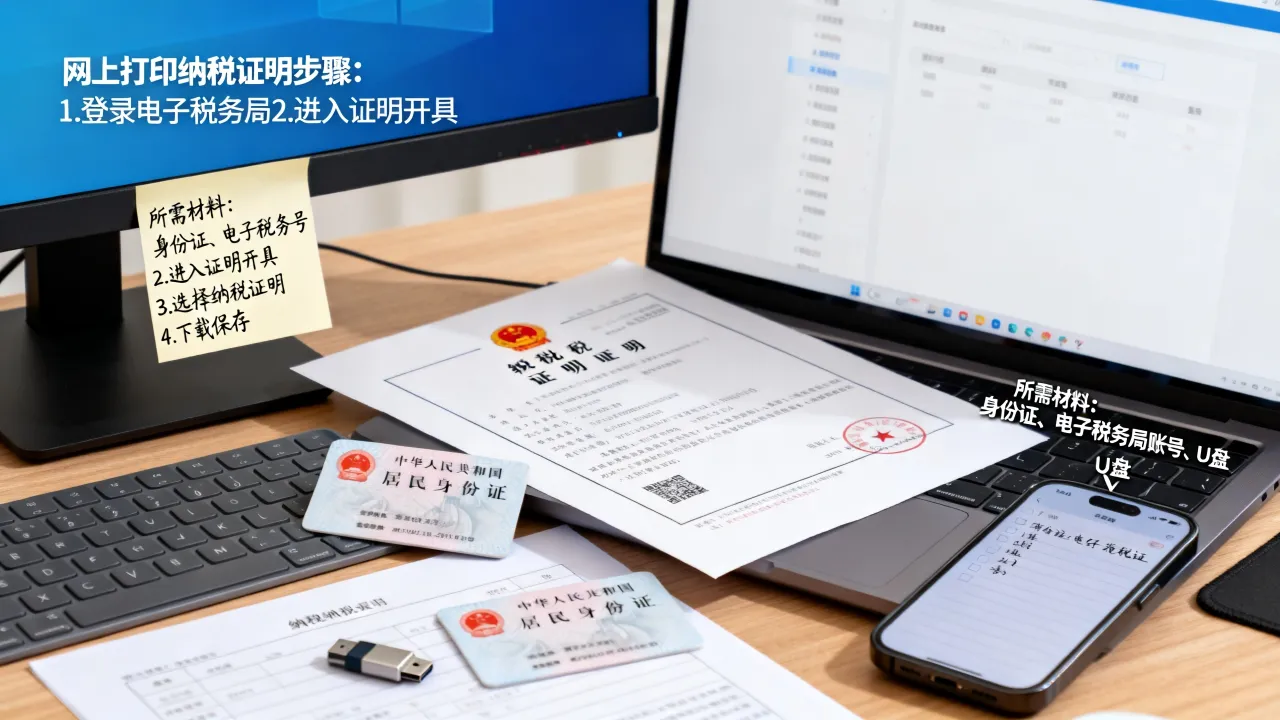
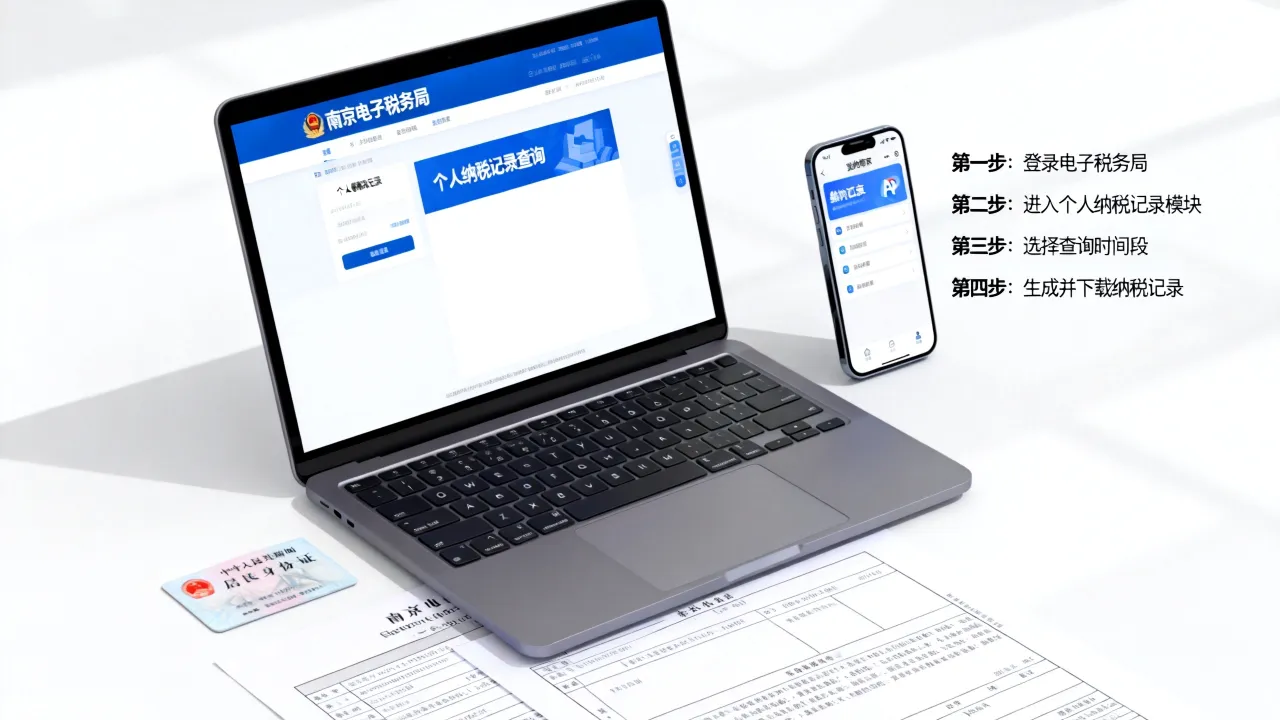
首次在天津纳税需办理税务登记,可通过“天津税务”微信公众号或电子税务局在线完成,需提供身份证、劳动合同、房产证明等材料,采集纳税人识别号(统一社会信用代码)。
申报渠道与期限
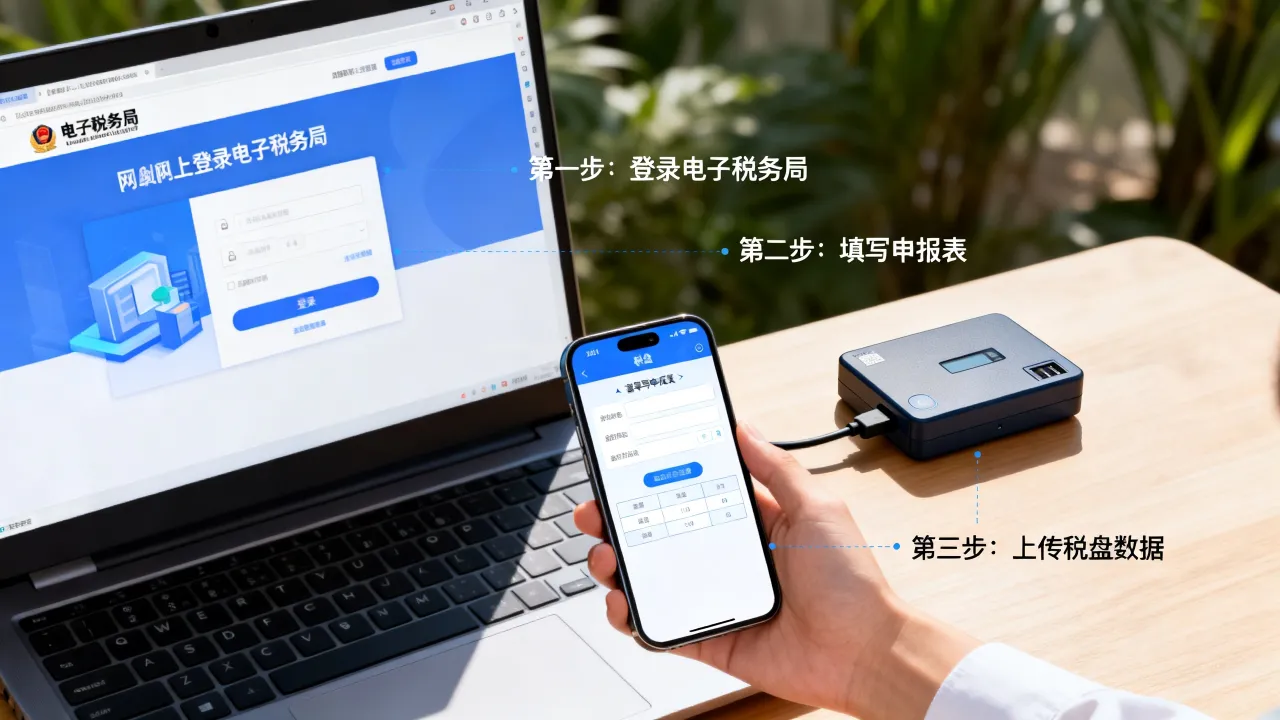
- 线上申报:推荐使用“个人所得税”APP、天津电子税务局或“津税通”APP,支持个税综合所得汇算、增值税申报等业务。
- 线下办理:可前往天津各区政务服务大厅或办税服务厅,需提前通过“天津税务”公众号预约。
- 申报期限:个税按月(代扣代缴)或按年(汇算清缴)申报;增值税按月或按季申报;房产税按年申报,分季缴纳。
常见问题处理
- 信息变更:若户籍、工作地等发生变化,需及时更新税务信息,避免影响纳税申报。
- 税收优惠:天津对高新技术企业、小微企业等有税收减免政策,符合条件的纳税人可申请享受。
- 争议解决:若对纳税事项有异议,可向天津税务机关申请行政复议,或通过税务12366热线咨询。
实用建议
- 保留完税凭证:无论是代扣代缴还是自行申报,均需保存完税证明,以便年度汇算清缴或跨省税收抵扣。
- 关注政策更新:税收政策可能调整,建议定期查阅天津税务局官网或关注官方公众号,及时了解最新规定。
- 专业咨询:若涉及复杂业务(如跨境所得、大额经营所得),可咨询税务师或专业机构,确保合规纳税。
相关问答FAQs
Q1:北京人在天津有兼职收入,如何申报个税?
A1:若天津企业已按劳务报酬代扣代缴个税,纳税人无需额外申报;若未代扣,需在次年3月1日至6月30日通过“个人所得税”APP进行综合所得年度汇算,选择“天津”为所得发生地,填写收入并补缴税款。

Q2:北京和天津的个税起征点不同吗?如何计算应纳税额?
A2:中国个税起征点全国统一为每月5000元(每年6万元),计算应纳税额时,需合并天津取得的工资薪金、劳务报酬等所得,减除基本减除费用、专项扣除(社保公积金)、专项附加扣除(子女教育、房贷利息等)后,按3%45%的超额累进税率计算,天津不设额外起征点,但可能存在地方性补贴或优惠,需以政策文件为准。