小规模纳税人无法像一般纳税人那样用进项专票抵扣增值税,但在企业所得税和附加税费上,仍有相当一部分合规抵扣与减税空间。对多数创业者来说,搞懂“抵扣”的边界,比硬着头皮去认证一张专票重要得多。
小规模纳税人怎么抵扣:先分清你能动哪个税
很多老板一听说“抵扣”,第一反应是增值税专用发票,这是把小规模纳税人和一般纳税人的规则混在了一起,小规模纳税人采用简易计税方法,直接按销售额乘以征收率计算增值税,不涉及进项税额抵扣,无论供应商给你开的是专票还是普票,对你缴纳的增值税都没有直接影响。
但这不意味着小规模纳税人在税负上“无路可退”,真正值得关注的抵扣和减税动作,集中在以下三个层面:企业所得税税前扣除、附加税费减免、以及特殊情形下的差额征税。
小规模纳税人可以抵扣进项税吗:一句话说清边界
不能,这是增值税链条设计的规则,小规模纳税人购买货物或服务时,即使拿到增值税专用发票,也不能像一般纳税人那样在申报时做进项税额抵扣,如果你为了“抵扣”而特意要求供应商开具专票,反而可能造成发票滞留,甚至因为未在规定时限内认证处理而产生后续管理成本,行业共识是:小规模采购环节,直接索取普通发票即可,价格上应该争取不含税价。
下表能帮你快速理解不同票种对你实际税负的影响:
| 发票类型 | 对增值税的影响 | 对企业所得税的影响 |
|---|---|---|
| 增值税普通发票 | 无抵扣功能 | 可作为税前扣除凭证 |
| 增值税专用发票 | 无抵扣功能(不可认证抵扣) | 可作为税前扣除凭证 |
| 财政部监制的行政事业性收费票据 | 无影响 | 可作为税前扣除凭证 |
小规模抵扣所得税的实操路径
不能抵增值税,就把精力集中在企业所得税上,企业所得税的计算逻辑是收入减去成本费用,再乘以税率,这里的“减去成本费用”,就是我们日常所说的“税前扣除”。 
小规模纳税人抵扣政策2026年实务要点
每年政策都在微调,但底层逻辑稳定,在一个纳税年度内,小规模纳税人可以享受的优惠主要通过以下方式体现,这里重点关注“怎么操作”,而非“税率是多少”。
增值税申报表里的“减征额”和“免税销售额”
这是小规模纳税人最容易忽略的“隐性抵扣”,当你季度销售额未超过现行免税标准时,申报表中直接填入“免税销售额”,这部分增值税直接归零,当销售额超过免税标准但适用3%征收率减按1%征收时,申报表中会自动计算出减征额,相当于直接少交了两个百分点的税。
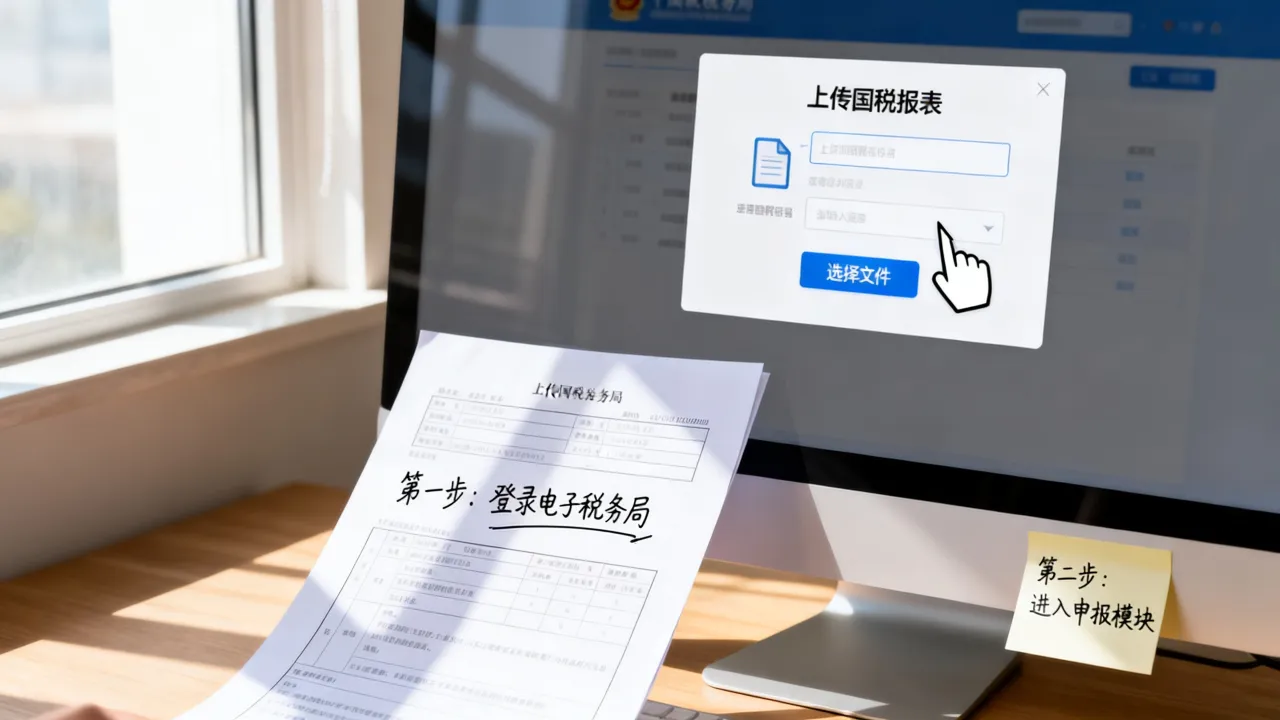
具体操作路径为:登录电子税务局,进入“增值税及附加税费申报”,在“小规模纳税人申报表”中,将开票收入填入对应栏次,系统会根据你的开票记录自动预填一部分数据,你只需要核对销售额和减征额是否准确,这个动作,本质上就是在“抵扣”你本应缴纳的税款,只是形式不同于一般纳税人的进项抵扣。
差额征税:特定行业小规模抵扣的“后门”
对于提供劳务派遣、旅游服务、建筑服务等特定行业的小规模纳税人,可以选择差额征税,这意味着,你可以用取得的全部价款,扣除代用工单位支付给劳务派遣员工的工资、福利和社保,或者扣除支付给其他单位的住宿费、餐饮费等,以余额作为销售额计算增值税。这项政策直接降低了你的计税基数,是真正意义上的“抵扣”。
选择差额征税后,需要通过电子税务局进行“差额征税项目”备案,备案流程大约需要三个工作日,审核通过后再完成申报,如果不做备案,税务机关无法认可你的扣除项目,即使账目清楚也可能面临认定风险。
小规模开专票怎么做账:一个高频场景的完整闭环
很多小规模企业为了合作不得不开具增值税专用发票,这里需要明确,小规模纳税人开具专票后,不可享受免税政策,必须按征收率缴纳增值税,专票对于你来说只是交易凭证,因为下游客户需要它来抵扣,而税款由你来承担。
做账逻辑上,需要区分收入与税金,基本流程可以按以下步骤走:
- 确认收入时,将开票金额进行价税分离,比如开具一张10300元的专票,其中10000元确认为营业收入,300元确认为应交税费。
- 月度或季度申报时,将这300元增值税如实上缴。
- 附加税费(城建税、教育费附加等)随增值税缴纳,但小规模纳税人普遍享受减半征收优惠。
- 企业所得税汇算清缴时,已经缴纳的这300元增值税不得在企业所得税前扣除,但附加税费可以在税前扣除。
- 开具专票对应的成本支出,只要取得合规凭证,依然可以正常在企业所得税前扣除。
小规模抵扣凭证清单与常见误区
围绕“抵扣”,存在几个频繁发生的误解和小规模企业普遍踩坑的地方,逐一梳理清楚,能避开不少税务风险。
哪些凭证可以作为企业所得税税前扣除凭证
- 发票(含数电票、电子普通发票)。
- 单位内部形成的工资表、折旧计算表。
- 小额零星经营业务的收款凭证(注明收款单位名称、个人姓名及身份证号、支出项目、收款金额)。
- 无法取得发票的,可凭无法补开、换开发票的证明资料以及相关业务活动合同或者交易记录入账。
需要注意的是,虚构成本、白条入账等行为,在如今的“以数治税”环境下极易被系统识别。与其冒险买票或虚增人头,不如规范利用好每一张真实发生的业务凭证。
小规模抵扣与一般纳税人抵扣的核心差异
| 对比项 | 小规模纳税人 | 一般纳税人 |
|---|---|---|
| 增值税处理 | 征收率直接计算 | 销项减进项 |
| 专用发票功能 | 不能抵扣进项 | 用于抵扣进项 |
| 主要减税逻辑 | 免税额度与减征额 | 进项抵扣与留抵退税 |
| 申报关注重点 | 收入填报准确性 | 进项发票的时效与匹配度 |
小规模抵扣额度有限制吗:关于限额与条件的真相
很多人在搜索“小规模抵扣”时,会附带询问“额度”和“限额”,这说明用户真正关心的是:我可以扣除多少,企业所得税前扣除遵循“实际发生”原则( 
关于小规模抵扣的常见疑问
小规模纳税人收到对方开具的专票,不抵扣就没有用了吗
专票在增值税上无法用于小规模纳税人的进项抵扣,但在企业所得税层面它依然是合规的税前扣除凭证,可以作为成本入账,企业凭这张专票做账,申报企业所得税时按含税金额全额计入成本费用即可,不必担心“浪费”了这张票的抵扣功能,需要注意的是,手中已认证的专票如果不涉及业务真实性问题,无需作废处理。
小规模纳税人是否应该主动要求供应商开具专票
由于小规模无法抵扣增值税进项,所以要求开具专票没有实际意义,区别在于价税合计金额是否一致,如果供应商因为开具专票而加价,尤其是提出“加几个点开专票”的要求时,小规模企业应当拒绝并坚持取得普通发票,以降低采购成本,多数情况下,供应商开专票和普票的含税价格应当一致,如果对方借机涨价,说明把税负转嫁给了你。
小规模纳税人代开专票需要准备哪些材料
目前大对数地区已支持通过电子税务局自行开具数电专票,无需线下跑大厅,操作路径为:登录电子税务局,在“开票业务”模块中选择“蓝字发票开具”,勾选“是否适用简易征收”对话框,选择相应征收率,填写购买方信息并开具,开具前确保已完成税种认定,并核对企业名称、税号、开户行信息的准确性,需要留意,自开专票后,小规模纳税人若在季度申报时超过免税额度,应按所在期间实际开票金额计算缴纳增值税,且下游客户可正常抵扣该笔税款。
回到最核心的问题:小规模企业的“抵扣”,重心要放在所得税税前扣除和申报表中的减征额上,增值税抵扣的大门是关着的,但省钱的窗户一直开着。