货运业务凭增值税专用发票按9%税率认证抵扣;客运业务凭注明旅客身份信息的铁路车票,按票面金额除以(1+9%)再乘以9%计算抵扣,两条路径不能混淆,凭证不同,计算方法也不同。 很多财务第一次处理铁路运费时,容易在“要不要专票”和“车票怎么算”之间犹豫,下面从货运和客运两个场景展开。
铁路运费进项税怎么抵扣?先分清客运和货运
铁路运费听上去是一个词,税务处理上却分成两个世界,客运和货运的抵扣逻辑完全不一样。
货运抵扣:认准增值税专用发票
铁路货运如果属于企业日常经营需要的运输服务,并且取得增值税专用发票,抵扣方式与其他运输服务没有区别,目前铁路货物运输服务适用9%税率,财务拿到专票后,在增值税发票综合服务平台勾选确认,然后填到申报表附列资料(二)中,进项税额自动带出。
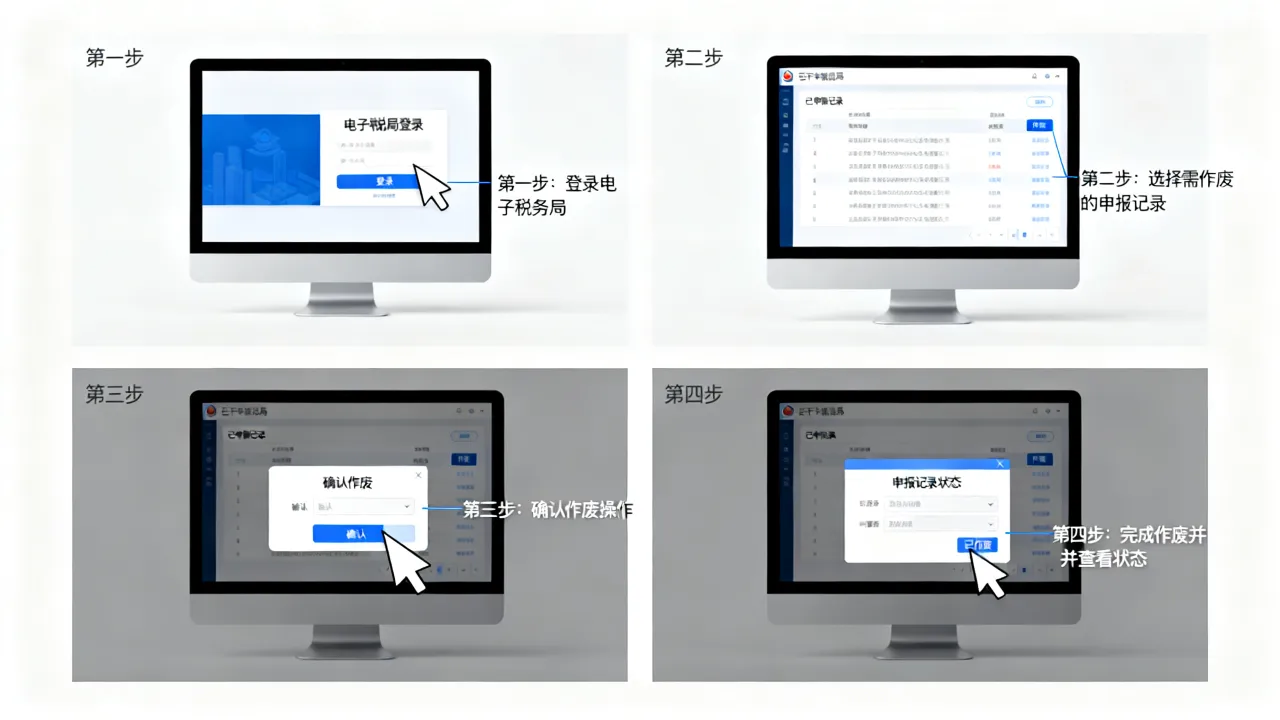
具体操作路径:登录所在省份电子税务局,进入增值税发票综合服务平台,选择“抵扣勾选”,找到这张铁路货运专票,提交确认,次月申报时,申报表附表二的第一行“认证相符的增值税专用发票”会直接带入数据,整个过程不需要手工计算,因为税额已经在发票上注明。
货运专票要留意备注栏
铁路货运专票有时包含杂费,比如装卸费、暂存费,这些费用如果统一开在一张专票上,只要税目是“铁路运输服务”,通常可以一并抵扣,但如果单独开收据,没有增值税专用发票,就不能抵扣,实务中多数税务机关接受合并开具的运输辅助费用一并抵扣。
客运抵扣:用铁路车票算进项税
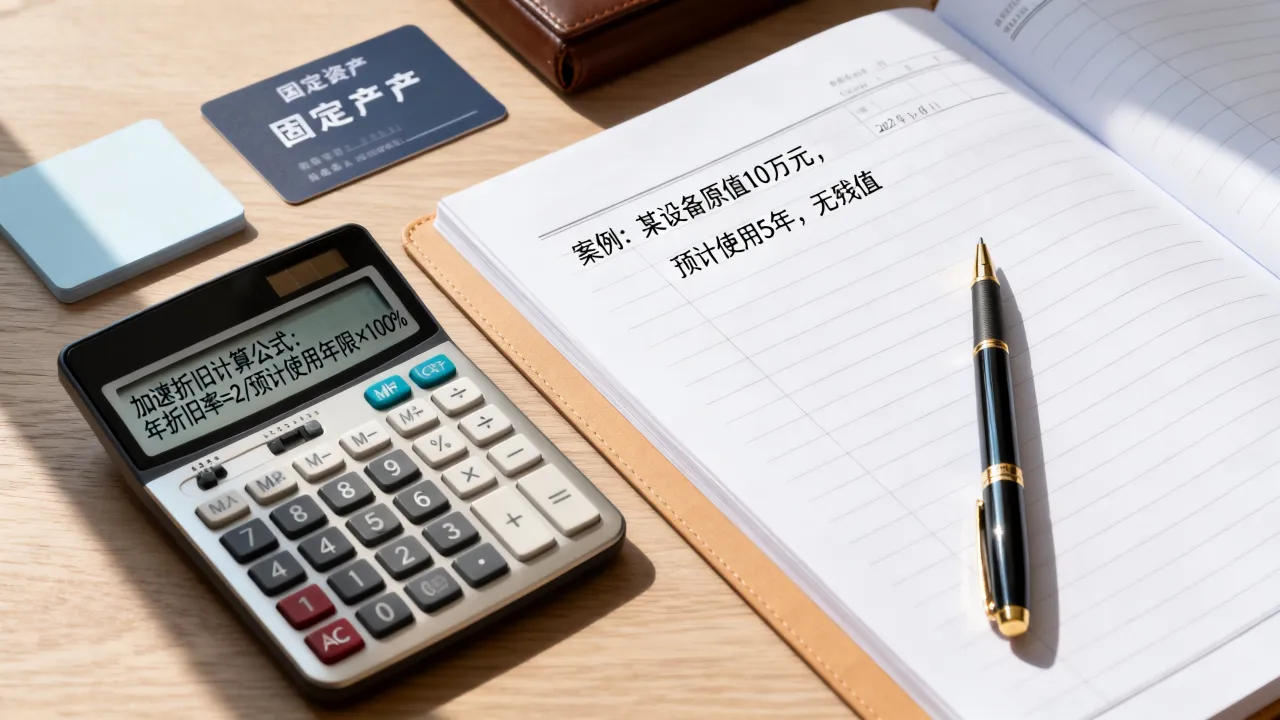
客运场景更贴近员工出差,员工坐高铁、动车、普通列车,取得的实名制铁路车票(包括电子客票报销凭证),企业可以计算抵扣进项税,计算公式是:进项税额 = 票面金额 ÷(1 + 9%)× 9%,票面金额包含铁路发展基金,但不含餐饮等非运输服务费用。
哪些车票可以抵
- 车票上必须注明旅客身份信息,比如姓名、身份证号。
- 票种包括高铁票、动车票、普通火车票。
- 旅客必须是本企业员工,或者接受劳务派遣的用工人员。
- 车票对应的行程属于国内旅客运输服务。
哪些不能抵
- 没有身份信息的纸质车票,比如某些临时列车补票。
- 国际列车客票,境外运输服务不适用。
- 员工旅游、福利性质的铁路出行,属于个人消费。
- 铁路退票费凭证,不属于运输服务。
铁路车票抵扣增值税,计算与申报全流程
这一节解决“怎么算”和“怎么报”,很多会计拿到一叠高铁票,不确定是加总后一起算,还是按单张票算了再汇总,两种方式结果一致,推荐做法:先把当月所有可抵扣的铁路车票票面金额加总,除以1.09,再乘0.09,得出总进项税额。
计算公式与示例
假设员工出差取得一张高铁票,票面金额为545元,进项税额 = 545 ÷ 1.09 × 0.09 = 45元,报销时,财务把545元全额计入差旅费,同时确认45元进项税额,差旅费成本为500元,不需要把税额从票面金额中剥离出来单独找发票,车票本身就是合法抵扣凭证。
申报表填写位置
铁路车票抵扣的进项税额,填写在增值税纳税申报表附列资料(二)第8b栏“其他”中,同时还要在第10栏“(四)本期用于抵扣的旅客运输服务扣税凭证”中填写相关金额,第10栏是统计栏,用于说明旅客运输服务抵扣情况。
具体填法:在8b栏的“份数”填车票张数,“金额”填票面金额合计数,“税额”填计算出的进项税额,第10栏同步填写相同数据,如果企业同时有航空、公路等其他旅客运输凭证,也要区分填列,铁路车票单独占一行。
电子客票时代,报销凭证怎么拿
铁路已全面推行电子客票,员工可以在12306购票后,到车站自助机或人工窗口打印报销凭证,报销凭证样式与以前车票类似,右下角有“仅供报销使用”字样,财务以这个凭证为入账依据,计算抵扣方式不变,同时建议保存12306订单详情截图和支付流水,作为辅助佐证。
抵扣期限有讲究
货运专票需要在开具之日起360日内认证或勾选确认,铁路车票计算抵扣没有明确认证期限,但应当遵循纳税申报的时间要求,当月发生的旅客运输服务,当月申报抵扣,实务中,如果员工跨月报销,建议在报销当月的征期内完成抵扣,避免跨年太久产生合规风险。
铁路货运发票抵扣标准与三个常见误区
货运抵扣标准相对简单,但细节上容易踩坑。
货运发票抵扣标准一览
| 凭证类型 | 适用税率 | 抵扣方式 | 备注 | | 增值税专用发票(电子或纸质) | 9% | 勾选认证,申报表自动带出 | 最标准 | | 增值税电子普通发票(货运) | 9% | 不能凭普票抵扣 | 需换开专票 | | 铁路货物运单 | 无 | 不能抵扣 | 仅作成本凭证 |
铁路货运普票也能计算抵扣
只有国内旅客运输服务才能凭电子普通发票计算抵扣,货物运输不适用这一规则,铁路货运开出的增值税电子普通发票,如果票面没有“专用发票”字样,不能作为进项抵扣凭证,收到这类普票,应当要求对方换开增值税专用发票。
押运费、装卸费都能抵
不是所有杂费都能抵扣,铁路货运中的印花税、保价费、货运杂费,如果单独列示且未包含在运输服务金额中,需要取得对应专用发票才能抵扣,但很多铁路货运专票把运输费和部分杂费合并开具,此时以发票注明的税额为准,行业共识认为,只要发票税目属于运输服务,合并开具的杂费原则上可一并抵扣,若明显属于餐费、住宿费,则不能混同。
专票没勾选就入账,后续还能抵吗
可以,增值税专用发票的抵扣期限是360日,从开具之日起算,只要在期限内登录发票服务平台完成勾选即可,如果已经作为成本入账,后来补勾选,则需在勾选所属期申报抵扣,同时调整入账成本,这一规则适用于所有货运专票,不限于铁路。
铁路运费抵扣的四个实操要点
合同、发票、付款三流一致
铁路运输企业开具发票时,购买方名称必须与签订合同、支付货款的企业完全一致,如果发票抬头写错,或者由分公司付款,都可能引发进项税额转出风险,小规模纳税人不能抵扣,除非转为一般纳税人并取得合规专票。
报销单上增加税额计算栏
为避免漏抵扣,可以在差旅费报销单上增加“铁路车票税额计算”栏,员工填写票面金额,财务复核计算过程,这个做法能有效防止月末大量车票积压时漏算。
电子票据保存格式
电子客票报销凭证是主要入账凭证,同时保留12306订单详情截图和支付流水,如果凭证丢失,这些辅助信息可以帮你向铁路申请补打或作为审计说明材料。
商务座与一等座的报销标准
抵扣进项税不受座位等级限制,员工因公出行,商务座、一等座、二等座都能按同一公式计算抵扣,但企业所得税税前扣除时,如果企业有内部差旅标准,超标准部分可能需要调整,这是两个税种的事,别混在一起。
Q&A:铁路运费抵扣常见问题解析
铁路退票费能抵扣进项税吗
铁路退票费属于铁路运输企业提供的其他服务,其凭证不是运输服务发票,不能计算抵扣进项税,退票费支出可以作为企业所得税税前扣除凭证,但增值税上不能作为进项税抵扣凭证。
员工用铁路畅行积分兑换的火车票能抵扣吗
积分兑换的车票票面金额为零或显示“积分兑换”,没有实际支付运输费用,不能计算抵扣进项税,计算抵扣的基本逻辑是基于实际支付的票面金额,员工正常支付票款后获得的积分,不影响后续购票抵扣。
铁路货运专票地址栏填写不完整,会影响抵扣吗
增值税专用发票上的购买方地址、电话属于基本信息,国家税务总局对抵扣的硬性要求是票面信息真实完整,地址栏不完整在多数情况下不影响认证,但为规避风险,建议收到发票时核对所有信息,如果票面无法通过认证,则只能退回重开。
最后要记住:铁路运费抵扣不是算不清的糊涂账,货运看专票,客运看车票,公式就一个,把握凭证类型和计算逻辑,每月报税时自然从容。