季度所得税不是“月底算出来就交”,而是在季度结束后、申报期开始前,根据报表利润推算应交数,先入账、后缴纳,核心路径是“计提→申报→扣款→冲平”。
很多会计到了4月、7月、10月、1月就头疼,不是因为不会算,而是不知道“计提”到底该在哪个时间点做、按什么数做、凭证怎么做,更麻烦的是,算出来的数跟电子税务局预缴表对不上,这篇文章直接讲清楚,照着操作就行。
哪些情况下需要计提季度所得税
不是所有企业每个季度都要做这笔分录,判断标准就一条:截至本季度末,累计应纳税所得额是否为正数,这里的“正数”是会计利润经过纳税调整后的结果,不是只看账上的利润总额。
需要计提的典型场景
- 季度报表显示利润总额为正,且以前年度亏损已经弥补完(或没有亏损可弥补)
- 按收入核定征收的企业,季度收入达到起征标准
- 小型微利企业,季度利润虽有起伏,但累计值仍为正
- 税局要求采用“按实际利润额预缴”方式,且企业盈利
不需要计提的例外情况
- 季度报表亏损,且预计全年也是亏损
- 以前年度未弥补亏损金额大于本季度累计利润
- 按核定定额征收(定期定额户),税局直接扣款,不需要自己算
这里有一个容易混淆的点:季度计提是预缴,不是汇算清缴,计提只是把“预计要交的税”先反应在账上,最终多退少补的动作在次年5月31日前完成,业内专家指出,多数中小企业混淆了这两个环节,导致季度多交税、年终退税流程走得很痛苦,这属于常见的财务操作误区。
季度所得税怎么算最不容易出错
核心公式就一个:
累计应纳税额 = 截至本季度末的累计应纳税所得额 × 适用税率 - 以前季度已预缴税额
分步骤计算演示
假设某小型微利企业(非制造业),2026年第一季度利润总额为30万元,第二季度利润总额为20万元(即上半年累计利润50万元):
- 第一季度预缴:30万 × 5% = 5万元
- 第二季度计算:累计应纳税所得额50万,按小型微利企业优惠税率5%,累计应纳税额 = 50万 × 5% =
5万元
- 减除第一季度已预缴的1.5万元,第二季度实际应计提并缴纳 1万元
注意,如果第二季度单季亏损10万元,但上半年累计仍盈利50万元,仍然要按累计数计提,不能“第二季度亏损就不交”。
小型微利企业的税率优势
近年来的政策口径是,小型微利企业年应纳税所得额不超过300万元的部分,实际税负大幅降低,行业共识认为,这个政策会持续稳定,但每年具体文件可能在申报期前发布,所以计提时先按当年已知政策算,等新文件发布后做调整。
提到小型微利企业季度所得税怎么算,很多人会问“要不要考虑减免税额”,答案是:计提分录里只反映实际应缴数,减免的部分不需要做账,体现在申报表第13行“减免所得税额”里即可。
两种核定征收方式的计提逻辑
- 按收入核定:应纳税额 = 应税收入 × 核定利润率 × 25%(或小微企业优惠税率)
- 按成本费用核定:应纳税额 = 成本费用总额 ÷(1 - 核定利润率)× 核定利润率 × 25%
这两种方式下,季度计提同样用“本年累计数”口径,注意别只算当季。
季度所得税的计提分录怎么写
会计分录很多教材都写了,但实操中容易卡在科目明细和金额来源上。
小企业会计准则下的标准写法
计提时(季度末当月):
借:所得税费用
  贷:应交税费——应交企业所得税
实际缴纳时(申报期内):
借:应交税费——应交企业所得税
  贷:银行存款
金额不一致时的调整方法
季度计提是按账面利润估算的,申报时如果发现计算口径有差异(比如有免税收入、不征税收入、以前年度亏损弥补等),需要做调整:
- 计提多了:红字冲减多提部分
- 计提少了:补提差额
举例:某企业账面利润100万元,但其中有20万元国债利息收入(免税),实际应纳税所得额应为80万元,如果已经按100万计提,申报时发现多算了,就要做一笔红字冲销。
年终无需计提的误区
有些会计在12月提一次“年终所得税”,次年再做相反分录冲回,这种做法能不用就不用,因为第四季度申报的就是全年累计数,直接把四季度的预缴数提出来就行,不需要额外“多提一笔再冲掉”,那样反而会产生账表不一致的困扰。
季度所得税怎么计提的时间节点与申报流程
“计提”这个动作发生在会计期间内,“申报”发生在申报期内,两者有先后顺序。
时间节点明细
| 季度 | 计提时间(季度末最后一天) | 申报缴纳期限(次年/下季度) |
|---|---|---|
| Q1 | 3月31日 | 4月15日前 |
| Q2 | 6月30日 | 7月15日前 |
| Q3 | 9月30日 | 10月15日前 |
| Q4 | 12月31日 | 次年1月15日前 |
注意,申报期限若遇节假日会顺延,但计提时间不能顺延,必须落在报表日当天。
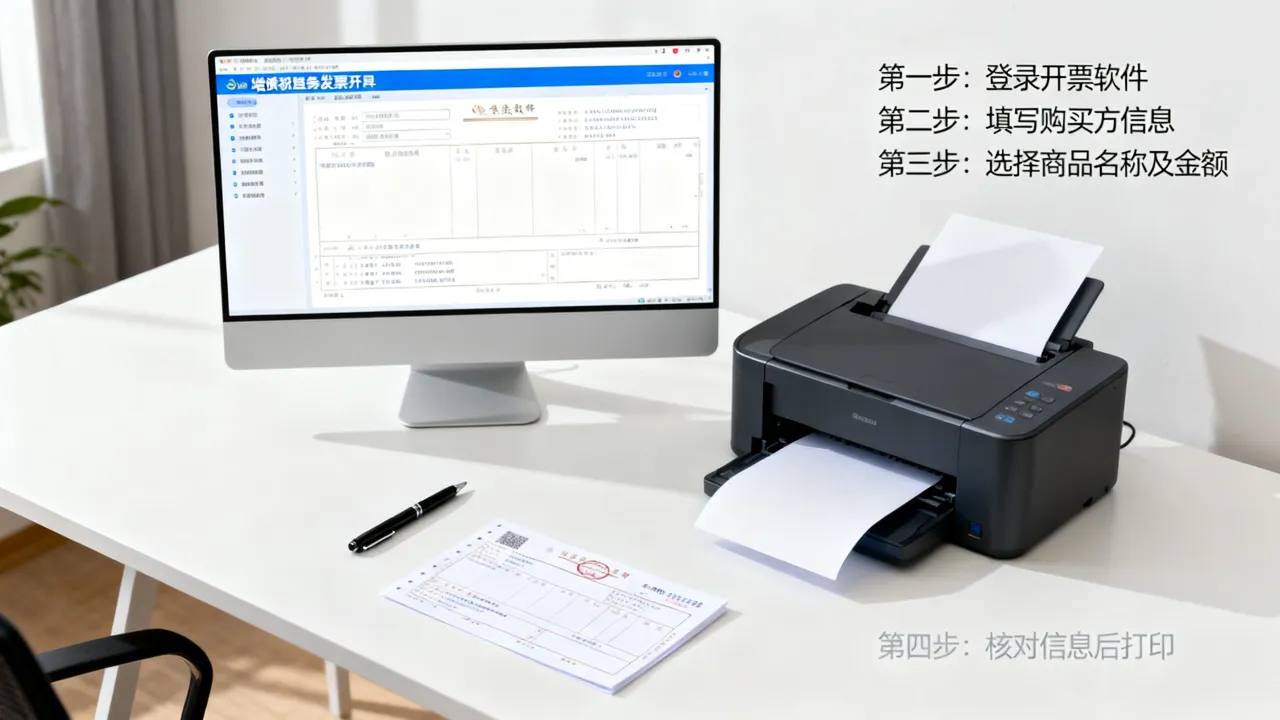
电子税务局预缴申报全流程
- 登录电子税务局,选择“企业所得税月(季)度预缴纳税申报表(A类)”
- 填报“营业收入”“营业成本”“利润总额”三个核心项(这些直接取自利润表)
- 系统自动计算“实际利润额”,填入“税率”“减免税额”栏
- 核对“应纳所得税额”减去“减免所得税额”后的结果,确认“已预缴所得税额”
- 确认后提交,选择“三方协议扣款”或“银联缴款”
实操经验提醒:申报表上的“利润总额”和报表里的利润总额必须一致,如果账上已经做了计提分录,申报数字和账上金额不一致,会触发风险提示,尤其税务系统具备很强的数据比对能力,建议仔细核对后再点提交。
相比年度汇算清缴,季度预缴申报系统通常不强制上传财务报表,但不少地区会在大数据比对中发现“申报表利润总额”与“利润表利润总额”不一致,因此尽量保持两边数字一致。
季度所得税计提常见问题与处理方法
季度亏损,但全年盈利,要不要补提
不用在亏损季度补提,每个季度只按截至该季度末的累计数计提,等到后来季度累计盈利了,再按累计数统一计算,自然会把以前少提的部分补上,这是“累计预缴法”的核心逻辑。
利润表有利润,但现金不够交税,怎么处理
这种情况在应收账款多的企业很常见,账上确认的所得税费用必须计提,否则利润表失真,现金不足是资金管理问题,不能通过“不计提”掩盖,建议提前做好季度税资金计划,把预缴税额纳入资金安排,毕竟利润表中显示的所得税费用和实缴税款差额过大,也会影响报表使用者的判断。
计提金额和最终汇算清缴金额不一致
这是正常现象,四季度的预缴数不等于全年应交数,汇算清缴时,通过纳税调整项计算全年最终应交税额,差额在次年补退,不用过度在意季度计提的“精确性”,数字合理即可。
极端情况:季度末忘记计提,申报时直接扣款了
处理方法比较简单:申报扣款后,直接补做一笔分录就行,同时将计提和缴纳合并为一笔:
借:所得税费用
  贷:应交税费——应交企业所得税
借:应交税费——应交企业所得税
  贷:银行存款
这样处理,不会影响当期利润表,只是账面动作比申报动作晚几天,结果等价,并符合权责发生制要求。
关于季度所得税计提的常见疑问
季度所得税怎么计提,直接做“所得税费用”还是调整“未分配利润”?
企业所得税费用是当期损益,计入“所得税费用”科目,再结转至“本年利润”,不影响计提当期的营业利润,只有发现以前年度账务差错,才需要通过“以前年度损益调整”,这里需要注意区分。
计提季度所得税时有递延所得税的说法吗?
季度预缴阶段不涉及递延所得税,递延所得税在年度汇算清缴或编制年报时才需要考虑,季度预缴按简单算法处理即可。
核定征收企业的计提公式是每个地方都一样吗?
公式逻辑全国统一,但各地对核定征收的应税所得率规定不同,例如服务类和贸易类企业适用的核定利润率范围存在差异,以当地税务局发布的《企业所得税核定征收办法》为准,申报时数字以系统核定为准。