进口增值税如何比对?先弄懂比对逻辑和资料清单
很多财务第一次操作时,会把它理解成“把税算一遍”,其实不是,系统不会重新替你算进口增值税,它做的是核对,海关把缴款书信息推送到税务端,企业在电子税务局勾选或录入,系统再拿两边数据碰一次,碰上了,相符”;碰不上,不符”或“滞留”。
比对到底比哪些字段
你可以把海关缴款书想成一张“入场券”,票面信息就是入场券上的编号,系统重点看这些字段:
- 海关缴款书号码:字母、数字都不能错,尤其是竖线和括号。
- 开票日期:要和海关推送日期一致,格式别自己改成中文年月日。
- 进口增值税税额:只填增值税,不要把关税、消费税混进去。
- 购方纳税人识别号:谁抵扣,就填谁的税号。
- 缴款书金额:按票面金额录入,分次抵扣也要按规定处理。
业内专家指出,海关缴款书比对失败,多数不是系统坏了,而是录入字段和海关推送信息不一致,尤其是票号里的字母大小写、日期格式、税额栏看错行,这三类问题最常见。
进口增值税比对需要哪些资料
如果是常规一般贸易进口,手边至少准备这些材料:
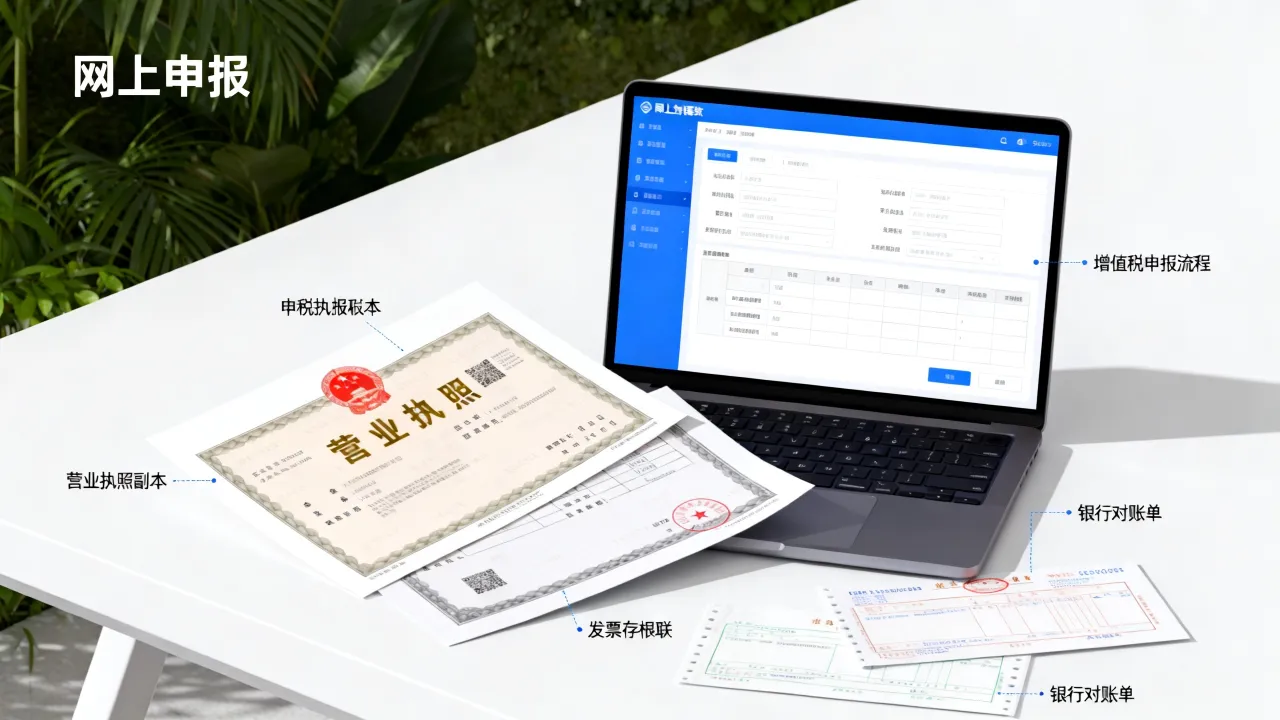
- 海关进口增值税专用缴款书,纸质版或电子版均可。
- 报关单,用来核对商品、金额、口岸、进口日期。
- 进口合同、商业发票、装箱单,用来验证交易背景。
- 付款凭证,银行回单或外汇支付记录。
- 营业执照、纳税人识别号、电子税务局账号。
- 代理进口协议,代理进口场景下还要看双抬头约定。
完整操作路径
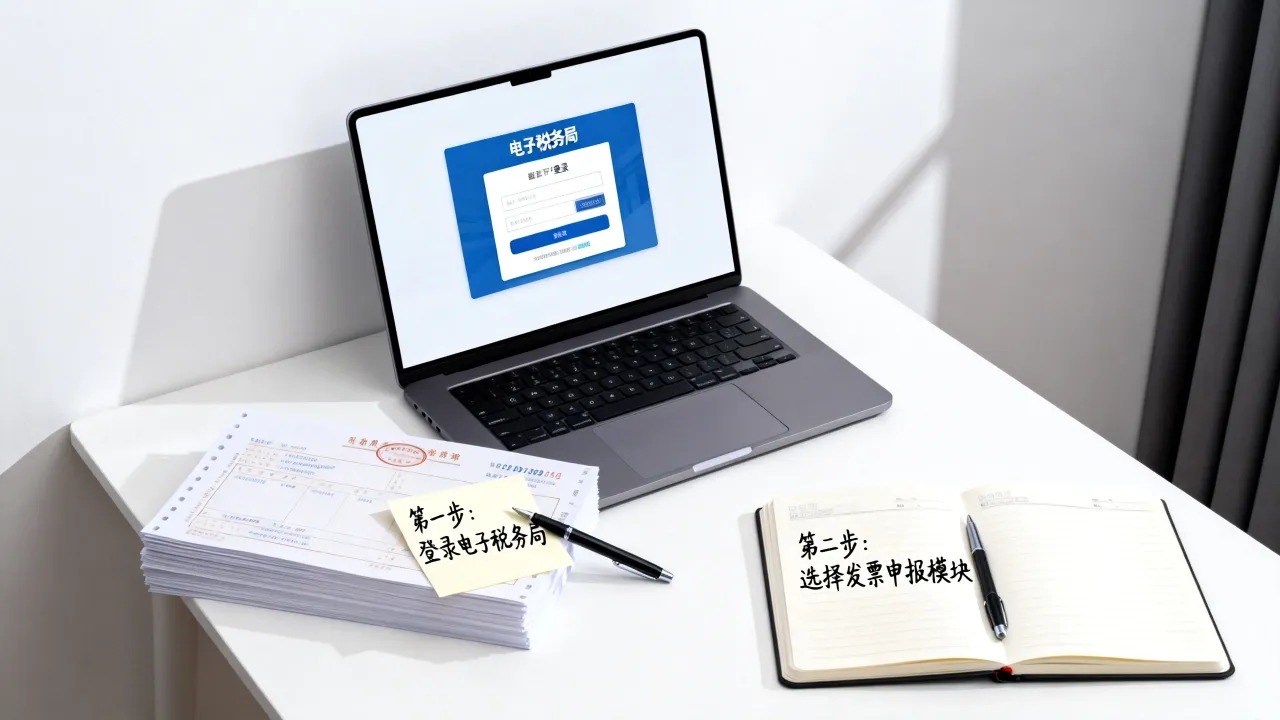
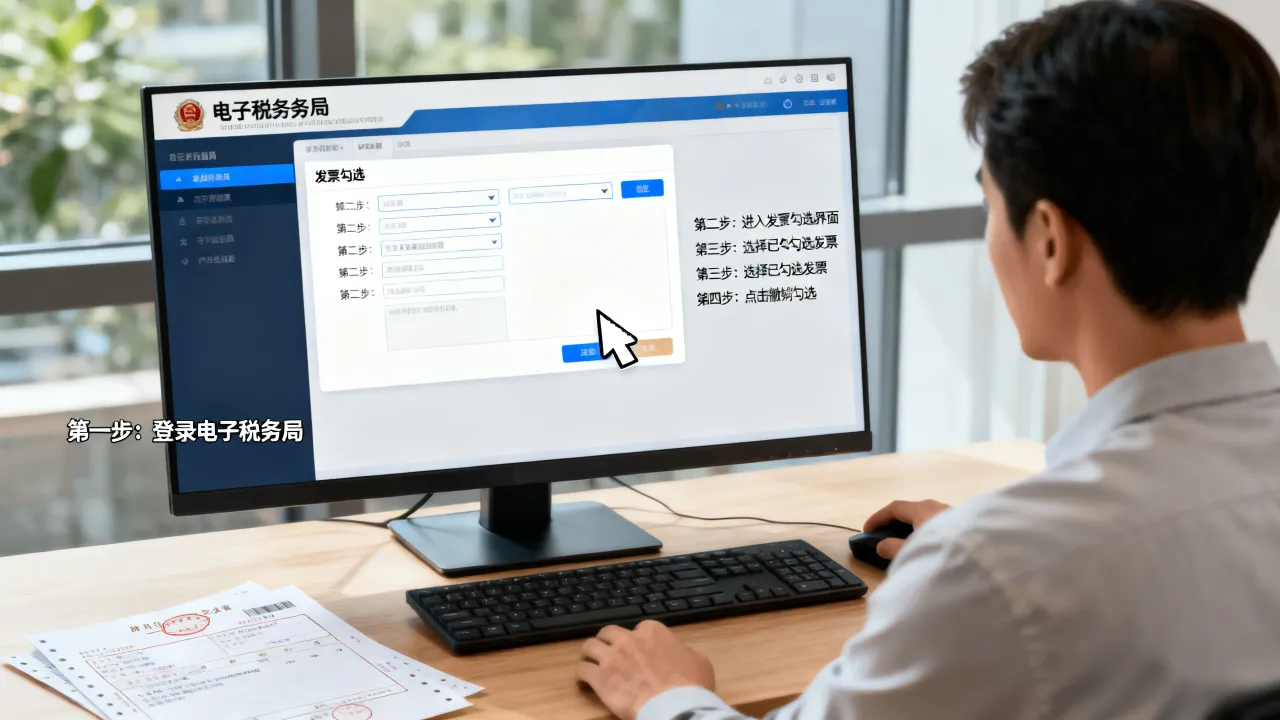
- 登录电子税务局,搜索“海关缴款书”或进入“我要办税—发票业务—海关缴款书”。
- 选择“海关缴款书录入”或“海关缴款书勾选”。
- 录入缴款书号码、开票日期、税额、金额、购方税号。
- 提交稽核比对,确认是先比对后抵扣方式。
- 在“稽核结果查询”查看结果,状态一般有相符、不符、滞留。
- 比对相符后,在增值税申报表附表二第5栏填列海关进口增值税专用缴款书数据。
据国家税务总局公告2019年第33号,海关进口增值税专用缴款书实行先比对后抵扣,通常应在开具之日起
| 比对字段 | 常见错误 | 处理动作 |
|---|---|---|
| 缴款书号码 | 漏字母、错括号 | 对照电子缴款书逐位核对 |
| 开票日期 | 手工改成中文格式 | 按系统要求选日期 |
| 增值税税额 | 填成关税或合计税额 | 只看“进口增值税”栏 |
| 购方税号 | 错选关联公司 | 确认抵扣主体 |
进口增值税和关税怎么一起比对?别把两个税种混在一起
进口环节常出现两个税:关税和进口增值税,它们在一张海关缴款书上,但处理方式完全不同,你如果把关税也拿去抵扣,申报表就会出问题。
关税进成本,进口增值税进抵扣
关税一般计入进口货物采购成本,影响存货或固定资产原值,进口增值税如果符合抵扣条件,则作为进项税额抵扣,一个影响利润表成本,一个影响增值税申报。比对只针对进口增值税,关税不参与增值税稽核比对。
海关缴款书金额怎么拆
常见结构是:完税价格、关税、消费税、进口增值税,进口增值税的计算基础通常包括完税价格、关税和消费税,财务核对时,先看报关单,再看缴款书,最后看账务和申报表。
- 报关单:核对进口日期、商品编号、成交方式、总价。
- 缴款书:核对关税税额、进口增值税税额。
- 账务:关税计入成本,增值税计入应交税费—应交增值税(进项税额)。
- 申报表:只把进口增值税填入附表二第5栏。
行业共识认为,先比对后抵扣是进口增值税抵扣的基本规则,关税和增值税分开处理,才能避免申报表与账务打架。
上海进口增值税比对流程怎么走?以电子税务局和税务数字账户为例
上海企业操作进口增值税比对,入口通常在上海电子税务局,不同区局菜单名称略有差异,但核心路径接近。
上海企业常见入口
- 登录上海市电子税务局,使用UKey、电子营业执照或账号登录。
- 搜索“海关缴款书”,进入录入或勾选模块。
- 部分企业从“税务数字账户—发票勾选”进入海关缴款书勾选。
- 找不到时,直接联系主管税务机关或12366确认菜单路径。
具体操作步骤
- 准备海关缴款书电子版或纸质版,确认缴款书号码和税额。
- 进入海关缴款书模块,选择“新增”或“勾选”。
- 录入票号、日期、金额、税额、购方税号,保存。
- 提交稽核比对,等待系统返回结果。
- 查询到“相符”后,在申报期填附表二第5栏。
- 如果状态是“滞留”,先别急着抵扣,隔几天再查。
异地报关、上海抵扣的场景
公司在上海注册,货物从宁波、深圳、青岛等口岸进口,也可以在上海市电子税务局做比对,关键不是报关地,而是缴款书上的购方税号和抵扣主体是否一致,代理进口、双抬头缴款书,则要按主管税务机关要求确认谁抵扣、谁比对。
进口增值税比对不通过怎么办?逐项排查清单
比对不通过时,先别重复提交,重复提交可能让数据更乱,正确做法是看清稽核结果类型,再逐项排查。
先看稽核结果类型
- 不符:企业录入信息与海关推送信息不一致。
- 滞留:海关数据还没推到税务端,或系统处理中。
- 缺联:税务端没有找到对应缴款书信息。
排查录入信息
- 核对缴款书号码,逐位比对字母、数字、括号。
- 核对开票日期,确认与票面完全一致。
- 核对进口增值税税额,别看错行填成关税。
- 核对购方税号,确认不是关联公司或代理公司税号。
- 核对金额,分次抵扣的按系统要求操作。
排查海关推送与申报表
如果录入无误仍显示缺联,可能是海关端尚未推送,可以等几个工作日再查,时间紧急,可携带报关单、缴款书、合同到主管税务机关核实,申报表填写也要检查,进口增值税应填在附表二第5栏,不要填到其他栏次。
代理进口和双抬头的处理
代理进口常见双抬头海关缴款书,谁抵扣、谁比对,要看代理协议和税务机关口径,委托方抵扣时,缴款书上的购方信息、税号要能对应,资料不齐时,先补齐代理进口协议、付款凭证和报关单,再申请数据核实。
进口增值税比对代办价格一般多少钱?自办与代办成本对比
进口增值税比对本身不复杂,难点在票量大、口岸多、异常多,有些企业选择自办,有些交给代账或关务服务商,价格没有统一标准,主要看票量、地区、是否出现滞留或不符。
自办成本
- 人工时间:每票录入、核对、查询都要花时间。
- 学习成本:电子税务局菜单和字段规则需要熟悉。
- 错误成本:录错导致滞留,可能影响当期抵扣。
代办费用参考
市场上,单票代办常见报价从几十元起步,异常处理按件加收,常见在几百元到上千元,整月打包服务则从几百元到几千元不等,如果涉及多口岸、双抬头、历史滞留,费用会更高,具体报价要看服务范围和地区。
| 对比项 | 自办 | 代办 |
|---|---|---|
| 成本 | 人工时间为主 | 按票或按月付费 |
| 适合场景 | 票量少、口岸单一 | 票量大、多口岸、异常多 |
| 风险 | 录入错误导致滞留 | 需选靠谱服务商 |
进口增值税比对的核心不是“点提交”,而是把缴款书、申报表、账务三处数字对齐,先比对后抵扣,异常早查早改,抵扣链条才不会断。
进口增值税如何比对常见问题解答
进口增值税比对有没有时限?
有,据国家税务总局公告2019年第33号,海关进口增值税专用缴款书实行先比对后抵扣,通常应在开具之日起360日内申请稽核比对,超期可能影响抵扣,具体以主管税务机关口径为准。
海关缴款书丢失还能比对吗?
可以补打或获取电子缴款书信息,通过电子税务局、电子口岸或海关窗口查询,比对时以系统推送信息为准,企业端录入的票号、日期、税额必须与推送信息一致。
进口增值税比对和出口退税有关系吗?
有关系,进口增值税比对通过后形成进项抵扣,出口企业如果适用免抵退税,进项税额会参与免抵退计算,比对不通过,会影响当期抵扣和退税申报数据,财务需要先把进口增值税比对结果处理干净。