应纳税所得额乘以适用税率,再减去减免税额和抵免税额。你可以简单理解为“赚多少、按什么比例交、能减去多少优惠”,想算清这笔账,关键是先搞懂“应纳税所得额”怎么定,而不是直接拿账本上的利润乘税率。
公司所得税怎么计算:先拆解核心公式
业内把计算过程归纳成一句话:算基数、找税率、扣优惠,别看申报表复杂,底层逻辑就这三步。
第一步:确定应纳税所得额
这是计算的重中之重,绝大多数企业采用“间接法”,也就是在会计利润基础上做纳税调整。
公式写出来是这样:
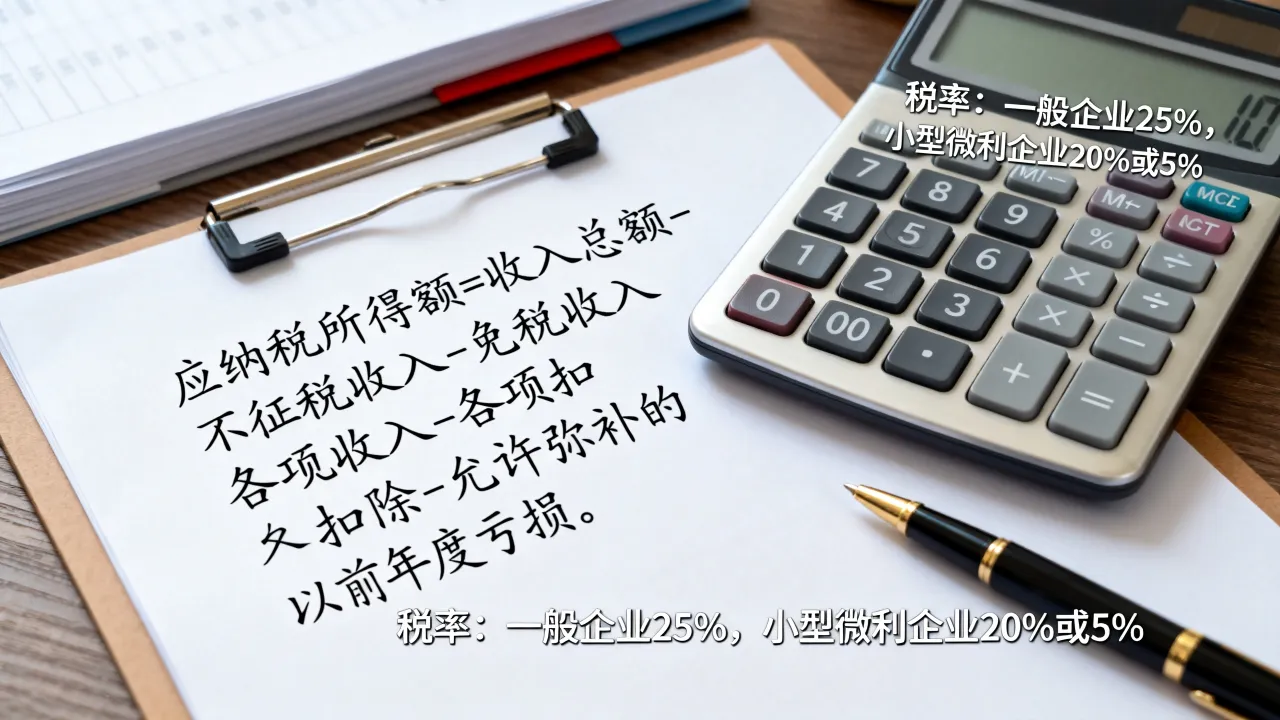
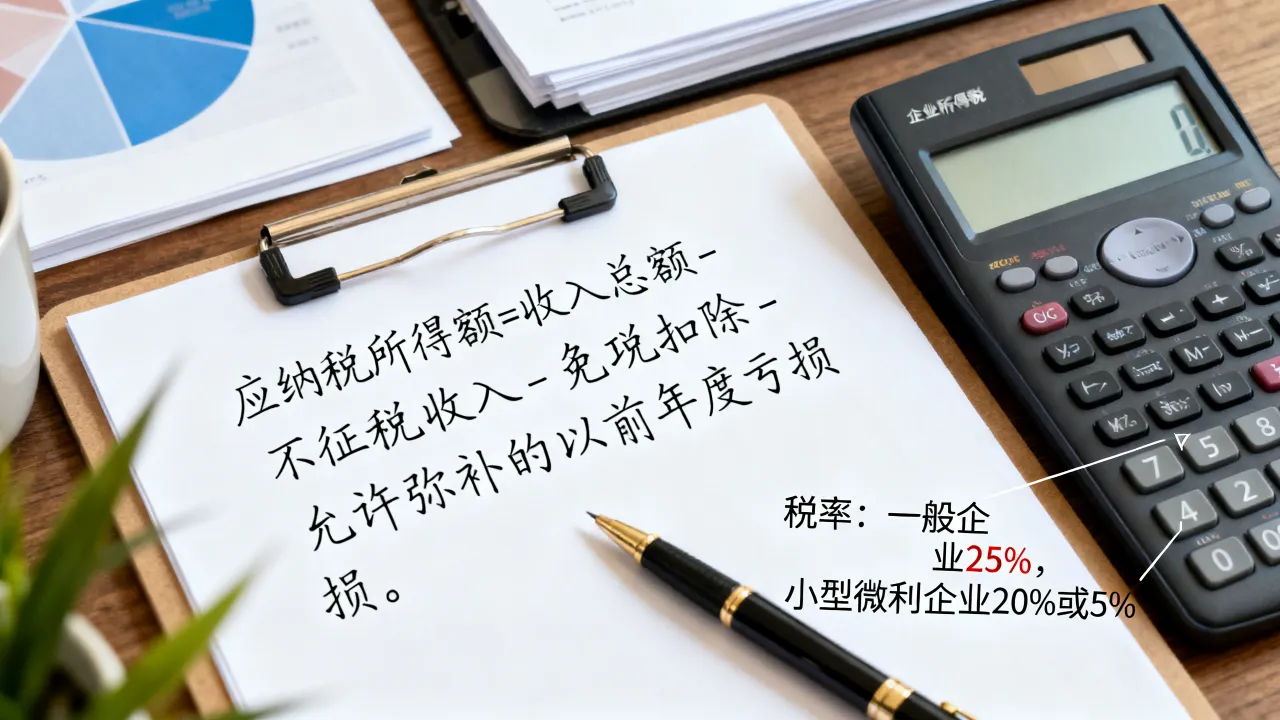
应纳税所得额 = 年度收入总额 - 不征税收入 - 免税收入 - 各项扣除 - 允许弥补的以前年度亏损
这里容易踩坑的是“税会差异”,比如公司实际支出的行政罚款、税收滞纳金,会计上作为费用冲减了利润,但税务上不允许税前扣除,必须把利润“调增”,再比如研发费用,会计上按实际发生额计入成本,税务上允许加计扣除,这时就要“调减”。
新手最容易犯的错,是拿着报表上的“净利润”直接乘税率,结果发现自己多交了很多冤枉税,正确顺序是:先把会计利润调整为税务口径的所得,再套公式。
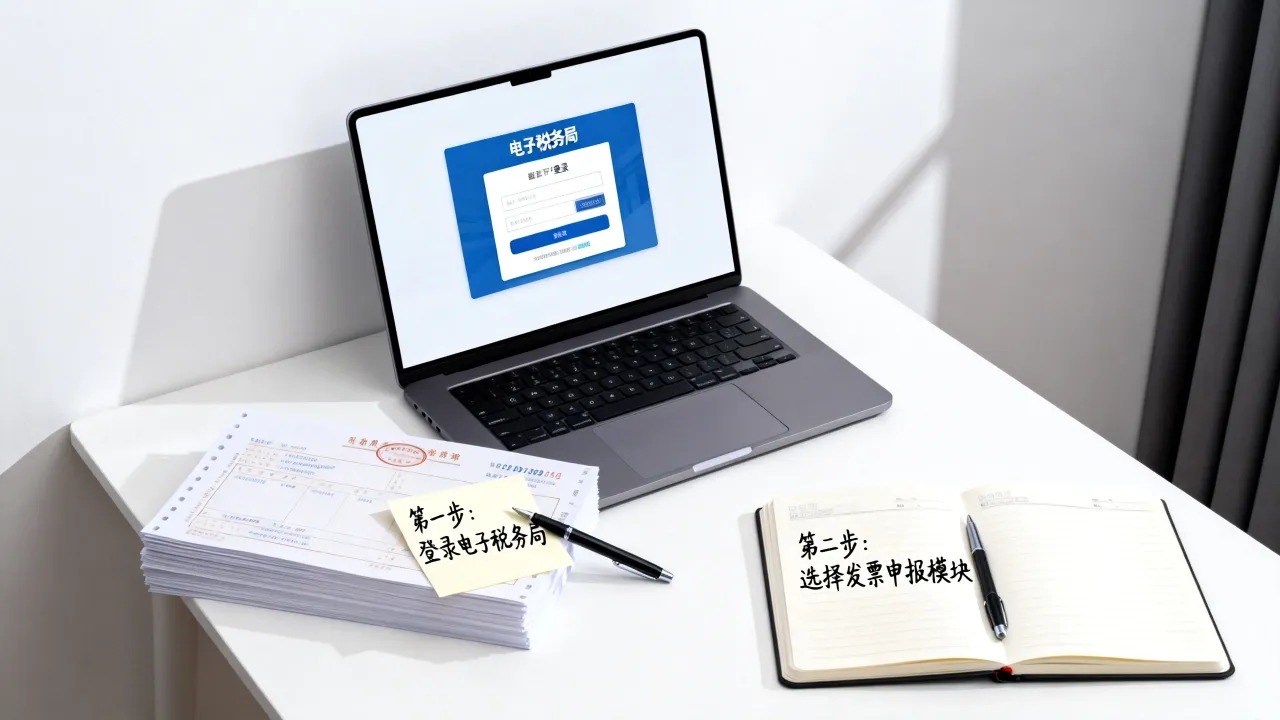
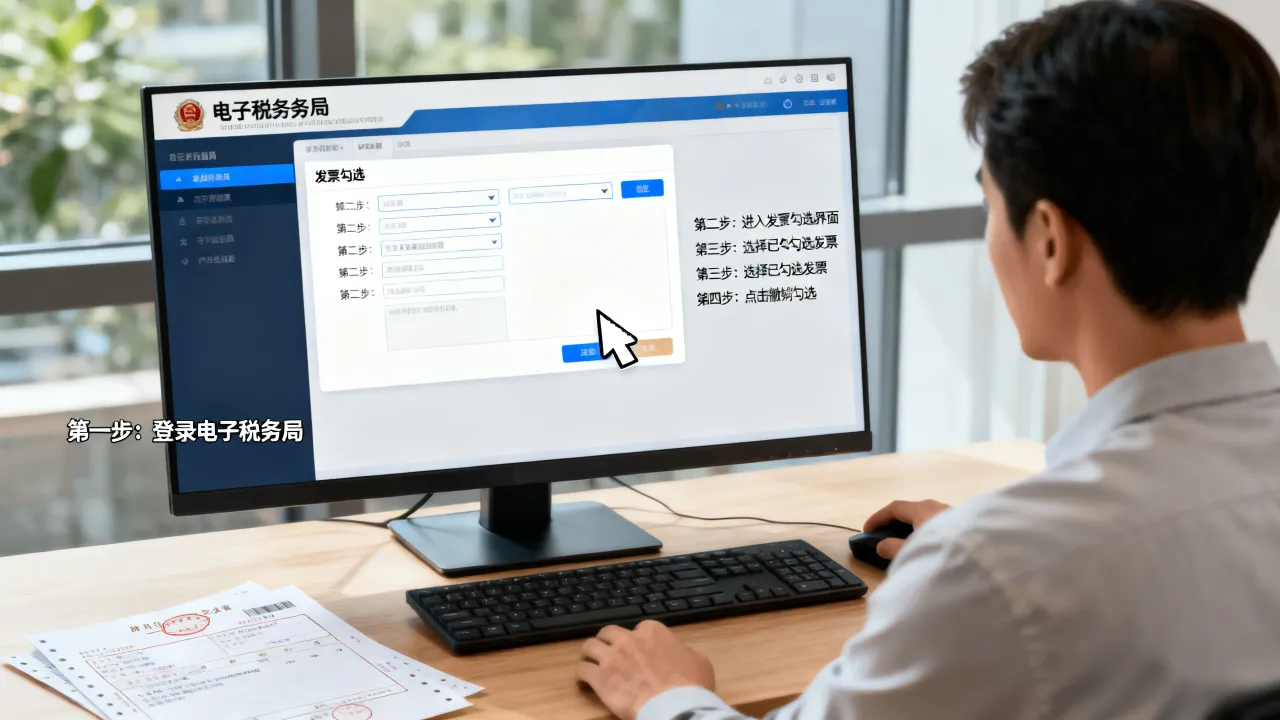
实操路径:登录电子税务局,在企业所得税年度纳税申报表(A类)的《纳税调整项目明细表》(A105000)里,逐项核对调增调减项目。
第二步:找到你的适用税率
基本税率是25%,但多数中小企业根本用不上这个数,因为国家设置了多档优惠税率:
- 高新技术企业:15%(需取得高新技术企业证书,且高新技术产品收入占比、研发费用占比都达标)
- 西部大开发鼓励类企业:15%(以《西部地区鼓励类产业目录》为准,主营业务收入占比须>60%)
- 小型微利企业:实际税负率远低于25%,最新政策下年应纳税所得额不超过一定标准(如300万元)的部分,实际税负仅在5%左右
- 重点软件企业、集成电路企业:10%(需符合特定条件)
行业共识认为,选错税率档位是所有申报错误里最“贵”的,一家年利润200万的公司,按25%交是50万,按小微优惠交可能不到10万,差别一眼可见。
第三步:减去优惠减免额
这里包括“税额式减免”和“税率式减免”两种,比如购置用于环保、节能节水、安全生产的专用设备,设备投资额的10%可以直接抵免当年应纳税额;再比如创业投资企业投资未上市中小高新技术企业满2年,投资额的70%可以抵扣应纳税所得额。
最终算式:
应纳税额 = 应纳税所得额 × 适用税率 - 减免税额 - 抵免税额
企业所得税计算公式是什么?分场景说清楚
很多老板在百度搜“企业所得税计算公式是什么”,得到的答案五花八门,其实分类很简单,就两种:查账征收和核定征收。
查账征收(A类申报)
这是主流方式,适用财务制度健全的企业,核心公式上文已给出。
举个例子:假设某科技公司年度收入总额500万,不征税收入为0,免税收入有国债利息5万,成本费用及税金合计380万(其中含罚款支出2万),以前年度亏损10万。
计算路径:
- 会计利润 = 500 - 380 = 120万
- 纳税调增 = 2万(罚款不能扣除)
- 纳税调减 = 5万(国债利息免税)
- 应纳税所得额 = 120 + 2 - 5 - 10 = 107万
如果你是小微企业且符合条件,这107万按优惠税率计算,实际税负远低于25%的简单乘法。
核定征收(B类申报)
适用于账簿不健全、难以查账的小规模纳税人,方式是税务机关核定一个应税所得率,比如批发零售业通常核定在4%-15%之间(各地有差异)。
公式变为:
应纳税额 = 收入总额 × 核定应税所得率 × 适用税率
举例:某个体餐馆(转变为企业形式后)年收入120万,税务局核定的应税所得率是10%,那应纳税所得额就是120×10%=12万,再乘以对应税率。
核心提醒:核定征收是“方便税”,不是“优惠税”,如果实际利润率低于核定率,你等于多交了;如果想申请高新技术企业认定,查账征收是前提,核定征收基本没戏。
| 对比项 | 查账征收 | 核定征收 |
|---|---|---|
| 适用对象 | 财务健全、能准确核算 | 账目不全、难以查账 |
| 计税依据 | 应纳税所得额 | 收入或成本费用×核定率 |
| 风险点 | 纳税调整复杂 | 无法享受部分优惠 |
| 未来趋势 | 国家鼓励方向 | 逐步收紧限制 |
企业所得税税前扣除项目有哪些?能抠出真金白银
计算时最痛苦的不是算收入,而是算“哪些能扣”,很多企业多交税,本质上是对扣除项目了解不全。
按比例扣除的常见项目
- 业务招待费:按发生额的60%扣除,但最高不得超过当年销售收入的5‰,两项取低,这是硬指标,超支部分必须调增。
- 广告费和业务宣传费:一般企业按当年销售收入的15%限额扣除,超过部分结转以后年度。
- 职工福利费:不超过工资薪金总额14%的部分准予扣除。
- 工会经费:不超过工资总额2%的部分准予扣除。
- 职工教育经费:不超过工资总额8%的部分准予扣除,超过部分可结转。
全额扣除项目
合理的工资薪金、五险一金、补充养老保险(不超过工资总额5%部分)、财产保险费、坏账损失(符合条件)、符合条件的公益性捐赠(在年度利润总额12%以内部分)等。
最容易忽视的扣除项
- 资产折旧:新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除。
- 研发费用加计扣除:这是大额红利,制造业企业研发费用可按实际发生额的100%加计扣除。
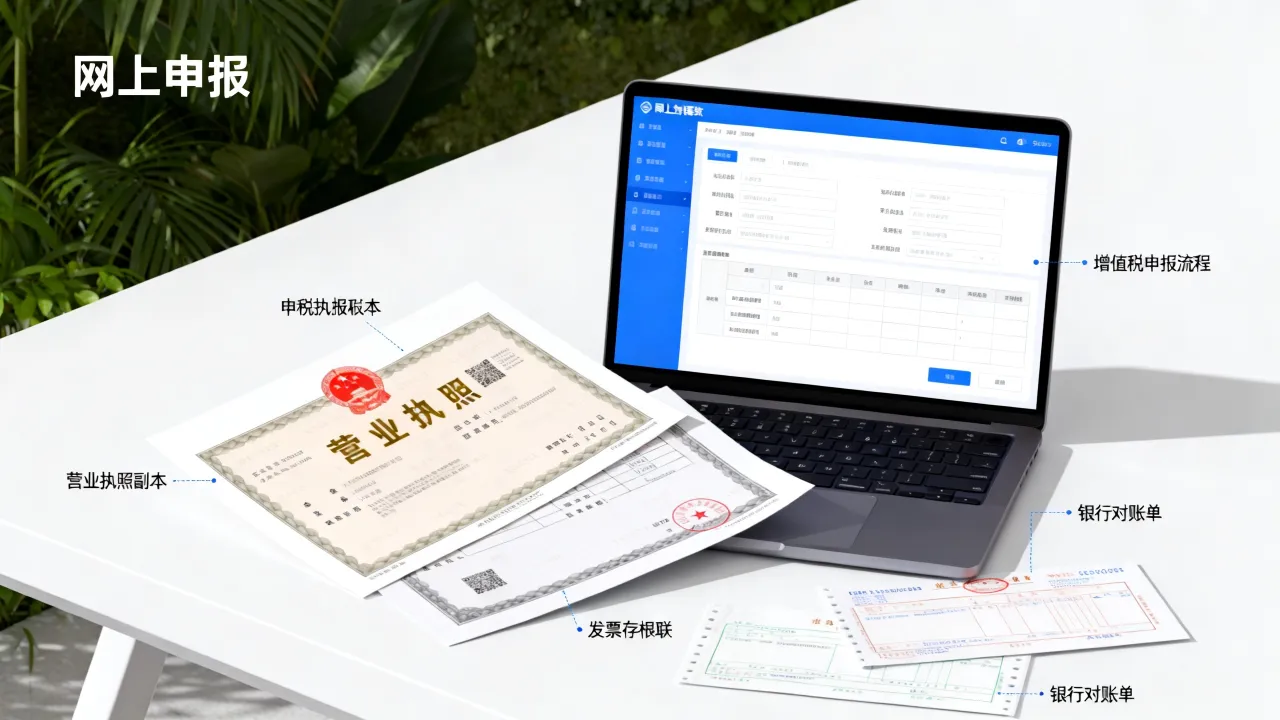
实操提示:每年5月31日前完成汇算清缴,多退少补,建议做年度申报前,把全年的发票、合同、银行回单、工资表整理一遍,逐项对应扣除比例。
小微企业所得税优惠政策:具体怎么用
这是多数小公司最关心的部分,小微企业的认定标准有三个条件必须同时满足:资产总额不超过5000万元、从业人数不超过300人、应纳税所得额不超过300万元。
优惠力度
对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳;对超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳。
折算下来,实际税负大约是:100万以下部分5%,100万-300万部分5%。
计算演示
假设某小微企业年应纳税所得额为250万元,计算如下:
- 100万元部分:100 × 25% × 20% = 5万元
- 150万元部分:150 × 50% × 20% = 15万元
- 合计应纳所得税:5 + 15 = 20万元
如果不享受优惠,按25%税率要交62.5万,省了42.5万,这就是为什么很多公司听说“有优惠”却不清楚账怎么算,导致多报税、少享受的情况,据业内专家指出,相当一部分小微企业从未主动申请过优惠资格,税务局后台默认标识是“非小微”,需要企业自行确认信息。
操作步骤
- 在电子税务局“综合信息报告”模块,核对从业人数、资产总额是否如实填报
- 季度预缴时,申报表会自动识别并计算优惠金额
- 如果预缴未享受,年度汇算清缴时可一并结算退还
企业所得税预缴和汇算清缴:时间线要拎清
公司所得税不是年底一次交完,而是“先预缴、后清算”。
预缴阶段
按月或按季预缴,以实际利润额为依据,实际操作中,多数企业选择按季度预缴,申报期限为季度终了之日起 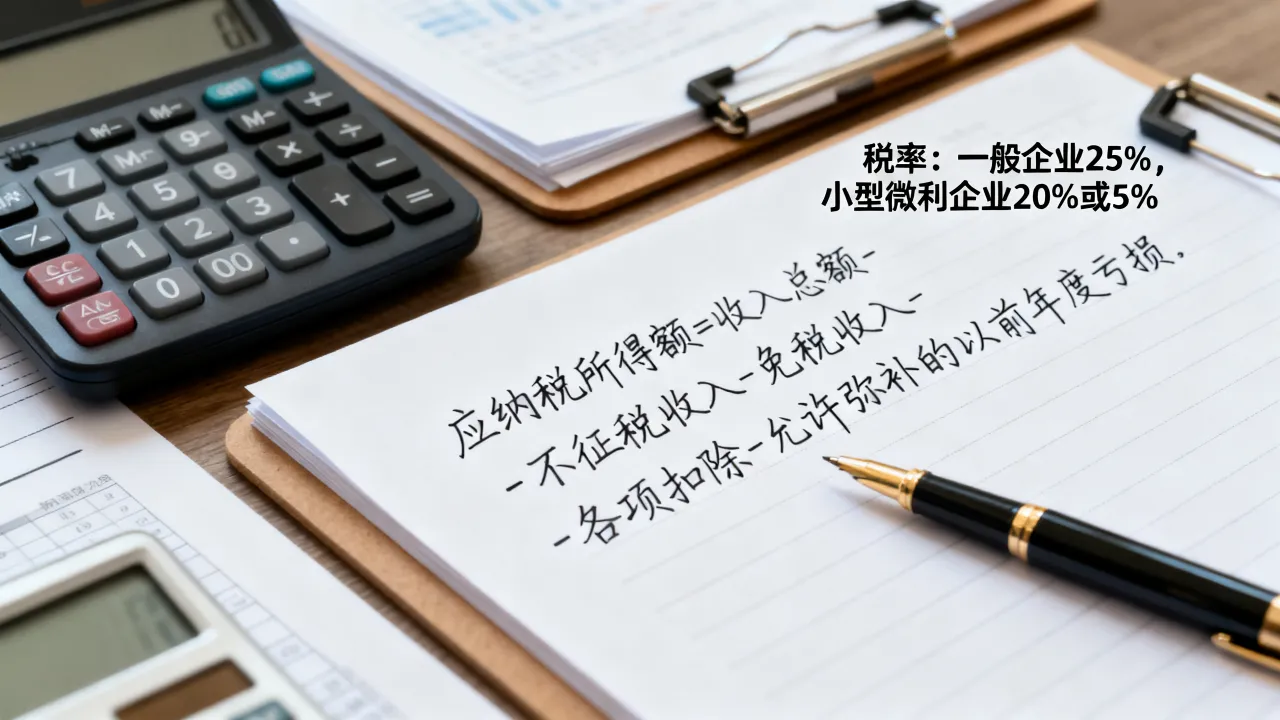
预缴的麻烦常常出在季度利润波动大的时候,比如前三个季度亏损,第四季度突然利润猛增,按实际利润预缴会导致当季缴税猛增,这时可以申请按上年度应纳税所得额的季度平均值预缴,缓解现金流压力。
汇算清缴阶段
年度终了之日起5个月内,也就是次年的5月31日前,需要做的是:填年度申报表、补退税款、提交财务报表。
汇算清缴的常规路径:
- 登录电子税务局,进入“我要办税-税费申报及缴纳”
- 选择“居民企业所得税年度申报”
- 依次填写基础信息表、年度纳税申报表(A类或B类)、明细表
- 系统自动计算应补退税额,确认提交并扣款
一个高频错误:部分企业把汇算清缴等同于“补税”,实际不少企业通过纳税调整,最终结果是退税,但这需要企业主动梳理扣除项和优惠政策,不去做调整就得按账面利润多交。
关于公司所得税计算的常见问题
分公司和子公司计算企业所得税有什么不同?
分公司不具有独立法人资格,企业所得税由总公司汇总计算并分配缴纳,各分公司按分配比例在当地预缴,不做独立汇算清缴,子公司具有独立法人资格,单独计算、单独申报、单独享受小微优惠,母公司不合并其所得,常见做法是,设立初期亏损风险高的业务用分公司,盈利能力强且规模小的业务用子公司,以便各自享受优惠税率。
公司亏损了还要交企业所得税吗?
不需要交,企业所得税的征税对象是应纳税所得额,亏损意味着应纳税所得额为负数,自然没有税基,但亏损可以在以后年度结转弥补,一般企业结转年限最长不超过5年,高新技术企业和科技型中小企业最长可延至10年,年度汇算清缴时,填《企业所得税弥补亏损明细表》(A106000),系统会自动计算可弥补金额,注意,核定征收企业的亏损不能在以后年度弥补。
个人独资企业和合伙企业需要交企业所得税吗?
不需要,这两类企业不缴纳企业所得税,经营所得直接穿透到投资人个人,按“经营所得”项目缴纳个人所得税,适用5%至35%的五级超额累进税率,计算逻辑是全年应纳税所得额乘以对应税率再减速算扣除数,如果你的业务是咨询、设计、软件开发这类成本低、利润高的模式,个人独资企业在税收负担上通常更轻;但如果未来计划融资上市,有限责任公司是更规范的选择。
公司所得税的计算没那么玄乎——定准所得额,找对税率,用足优惠,交的就是明明白白的“该交之税”,财务制度越清晰,申报流程越顺滑,税费红利才越不会从指尖溜走。