如何查企业所得税申报表?电子税务局查企业所得税步骤
企业所得税的申报记录、缴款记录、完税证明,基本都能在电子税务局找到,关键是分清“预缴”和“汇算清缴”,再选对税款所属期。
网页端电子税务局查询步骤
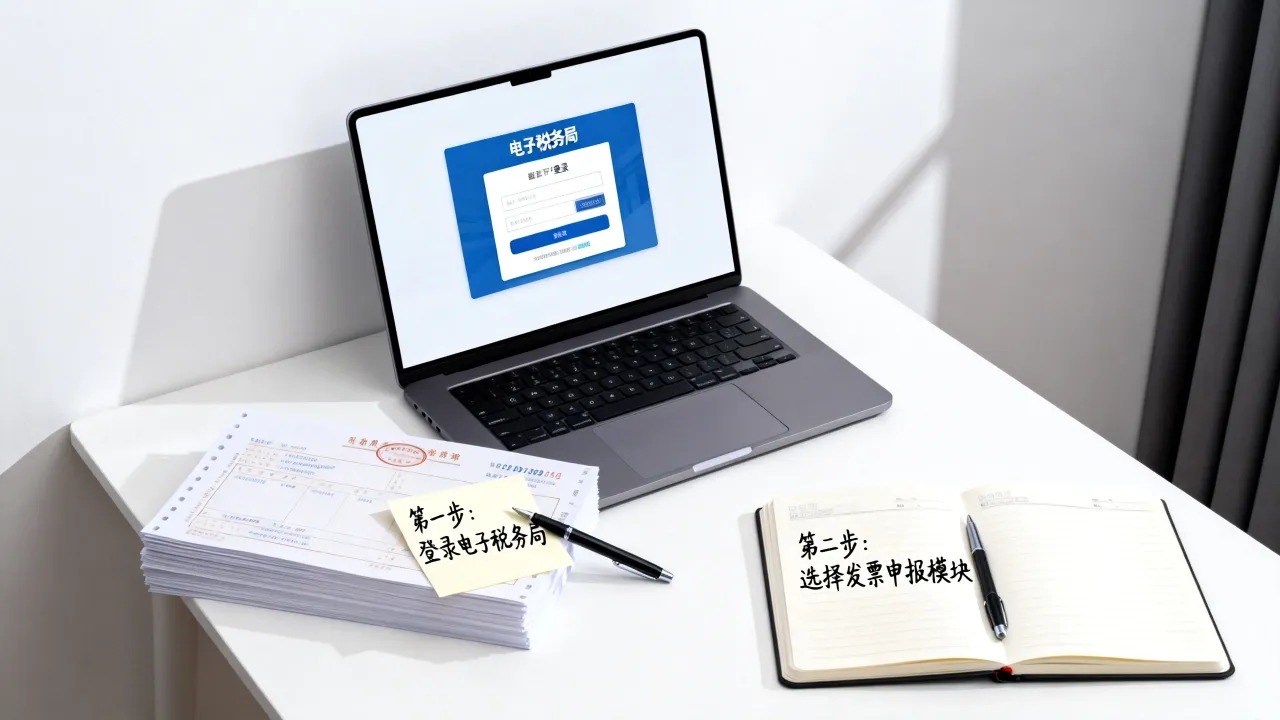
网页端是最常用的渠道,操作路径可以记成一条线:登录—选企业—找查询—筛税种—定属期。
- 打开国家税务总局各省、自治区、直辖市、计划单列市电子税务局官网,比如北京企业登录“国家税务总局北京市电子税务局”。
- 用法定代表人、财务负责人或办税员身份登录,实名认证后,系统会带出关联企业。
- 点击“我要查询”,进入“申报信息查询”或“申报结果查询”。
- 税种选择“企业所得税”,征收项目选择“企业所得税”。
- 选择税款所属期,查季度预缴选季度,查年度汇算清缴选全年。
- 点击查询,页面会列出申报表名称、申报日期、申报状态、应补退税额。
- 需要留存,可点击“导出”或“打印”,部分税务局支持下载PDF。
如果页面没有“企业所得税”选项,先确认当前身份是否已授权,查企业所得税需要什么资料?线上查询通常不需要上传资料,但线下打印要带统一社会信用代码、办税人身份证、公章,非法定代表人还要授权委托书。
手机APP和办税服务厅怎么查
手机端适合临时查看,打开电子税务局APP,搜索“申报查询”,选择企业所得税和所属期,屏幕小,表格字段可能折叠,核对大额数据还是用电脑更稳。
办税服务厅适合需要盖章凭证的场景,先在当地税务公众号预约,取号后到综合服务窗口,说明要查企业所得税申报表和完税证明,工作人员会核验身份,打印后加盖业务章。
不同身份权限差异
法定代表人权限最大,可查看全部申报和缴款数据,财务负责人可查看、申报、扣款,办税员通常只能查看和办理授权范围,涉税专业服务机构要经企业授权,若登录后查不到,先切换身份,再检查授权期限。
企业所得税汇算清缴怎么查?年度数据核对方法
预缴和汇算清缴不是一回事,预缴是季度或月度先交,汇算清缴是年度终了后算总账,据《企业所得税法》及其实施条例,企业应当自年度终了之日起五个月内,向税务机关报送年度企业所得税纳税申报表,并汇算清缴,结清应缴应退税款。
| 对比项 | 预缴申报 | 汇算清缴 |
|---|---|---|
| 申报频率 | 按月或按季 | 按年 |
| 申报期限 | 月/季度终了后15日内 | 年度终了后5个月内 |
| 主要表单 | 企业所得税月(季)度预缴纳税申报表 | 企业所得税年度纳税申报表 |
| 查询重点 | 实际利润额、已缴税额 | 应纳税所得额、应补退税额 |
企业所得税汇算清缴怎么查?年度申报表查询路径
登录电子税务局后,走“我要查询—申报信息查询—年度申报查询”,税种选企业所得税,属期选上一年度,也可以从“我要办税—税费申报及缴纳—企业所得税申报”进入历史申报,申报成功后,状态显示“已申报”“已扣款”或“申报成功”。
核对年度申报表的关键数据
- 利润总额:与年度财务报表利润表一致。
- 纳税调整增加额、减少额:看纳税调整项目明细表。
- 弥补以前年度亏损:看弥补亏损明细表。
- 应纳税所得额:主表核心数据。
- 应纳所得税额、减免所得税额、实际应补退税额。
行业共识认为,汇算清缴查询不能只看“申报成功”,还要核对主表与附表、财务报表之间的逻辑关系,比如业务招待费、广告费、公益性捐赠等调整项目,容易在附表里体现,主表只显示合计数。
A类表和B类表的区别
查账征收企业用A类表,核定征收企业用B类表,A类表数据量大,附表多,B类表相对简单,按收入或成本费用核定,登录后如果找不到对应表单,先确认企业的征收方式,征收方式在“我要查询—纳税人信息查询—税种核定信息”里看。
如何查企业所得税是否申报成功?缴款与状态核对
申报成功不等于扣款成功,查询时要分两步看:先看申报状态,再看缴款状态。
申报状态和缴款状态查询
- 申报状态:我要查询—申报信息查询—申报结果查询,选择企业所得税和所属期。
- 缴款状态:我要查询—缴款信息查询,查看是否已扣款、扣款金额、扣款日期。
- 完税证明:我要办税—证明开具—开具税收完税证明,选择表格式或文书式。
- 扣款失败:回到“税费申报及缴纳—税款缴纳”重新发起扣款,或检查三方协议余额。
据国家税务总局公开指引,电子税务局开具的税收完税证明与纸质完税证明具有同等法律效力,多数情况下,企业投标、贷款、审计时可直接使用电子版。
北京查企业所得税流程与其他地区有区别吗
北京查企业所得税流程和全国通用逻辑一致,入口是“国家税务总局北京市电子税务局”,登录后,我要查询—申报信息查询—企业所得税申报查询,上海、广东、深圳等地电子税务局菜单位置可能叫“历史申报查询”或“申报结果查询”,核心字段相同,拿不准时,拨打12366,按语音提示转企业所得税专席。
查企业所得税常见问题与解决
查不到申报记录怎么办
- 所属期选错:季度和年度分开查。
- 身份权限不足:切换法定代表人、财务负责人或办税员。
- 申报未成功:状态显示“申报失败”或“未申报”。
- 浏览器缓存:清除缓存或换浏览器。
- 跨区迁移:主管税务机关变化后,旧记录可能在原机关系统。
- 核定征收与查账征收入口不同:先确认征收方式。
如果以上都排除,联系主管税务机关或12366,提供统一社会信用代码和所属期,让后台协助查询。
申报表数据与财务报表不一致怎么办
先查财务报表报送记录,再查企业所得税申报表,差异常见于纳税调整、视同销售、未按权责发生制确认收入,若属于申报错误,进入“我要办税—税费申报及缴纳—申报更正—企业所得税”做更正申报,更正后重新查询申报记录。
更正申报后如何查询
更正成功后,系统会生成新的申报记录,查询路径不变,注意更正申报可能产生补税或退税,补税要重新扣款,退税要走退抵税流程。
Q&A:企业所得税查询相关问题解答
如何查企业所得税的应纳税所得额?
查年度申报表A类主表,不同版本行次有调整,通常在“应纳税所得额”计算区域,电子税务局打开“企业所得税年度纳税申报表(A类)”,找到主表,查看“纳税调整后所得”“弥补以前年度亏损”“应纳税所得额”,B类核定征收企业看核定征收申报表。
如何查企业所得税有没有多缴?
查年度申报表主表的“应补(退)所得税额”或“本期应补(退)税额”,负数通常表示多缴,多缴可以申请退税,也可以抵缴以后年度税款,路径是“我要办税—一般退(抵)税管理”,需要准备退税申请、完税证明、申报表等资料。
如何查企业所得税的税率适用是否正确?
查申报表“税率”栏,一般企业25%,高新技术企业15%,小型微利企业按政策适用优惠税率,申报表会根据基础信息表标识自动判断,也可能需要手动选择,核对“基础信息表”中的高新技术企业、小型微利企业、行业代码等标识,不确定时,对照《企业所得税法》及其实施条例,或向主管税务机关确认。
查企业所得税并不复杂,电子税务局申报查询、缴款查询、完税证明”三个入口,就能覆盖大多数场景,把预缴和汇算清缴分开看,把申报状态和扣款状态分开核,数据就不会乱。