劳务派遣公司是法定纳税人,既负责缴纳增值税和企业所得税,也负责代扣代缴派遣员工的个税。
很多老板一碰到劳务派遣就头疼,因为一笔钱要拆成服务费和工资,发票怎么开、税怎么算、谁去申报,稍不留神就混在一起,咱们今天就把劳务派遣交税这件事拆开揉碎,从纳税主体讲到具体税率,再给你一条可落地的开票路径。
劳务派遣公司和用工单位谁交税?核心纳税义务讲清楚
先给上文归纳:劳务派遣公司是用人单位,所有与派遣员工相关的纳税义务,包括增值税、企业所得税、个人所得税的代扣代缴,都落在劳务派遣公司身上,用工单位只管使用劳务派遣的服务,不需要替员工扣税,也不需要向税务机关申报这些员工的工资薪金个税,用工单位要做的,只是向派遣公司支付服务费,并取得派遣公司开具的增值税发票。
劳务派遣公司的三重身份
- 增值税纳税人:按服务费收入缴纳增值税,代付工资部分可按规定差额扣除。
- 企业所得税纳税人:把支付给员工的工资、社保、公积金以及自己的管理费计入成本。
- 扣缴义务人:按规定预扣预缴派遣员工的个税,并在次月申报期内办理扣缴申报。
用工单位要不要交税?
用工单位向派遣公司支付费用,取得发票后作为劳务费成本,在企业所得税税前扣除,这一环节不需要缴纳增值税或个税,但实务中,有些用工单位会直接把工资发给派遣员工,这时候就要小心了:如果用工单位直接向员工支付报酬,又没有建立劳动关系,税务机关可能按“工资薪金”判定用工单位负有代扣义务,严重的还会引发社保争议,行业共识认为,所谓的“谁用工谁发薪”很容易踩坑,最稳妥的做法是让派遣公司统一发放工资、办理社保。
劳务派遣增值税怎么算?一般计税和差额征税两条路
增值税是劳务派遣交税中最核心的环节,同样是劳务派遣业务,选择计税法不同,税率和税负差别很大,咱们先看税率,再算差额。
劳务派遣税率是多少?一般计税和简易计税的区别
- 一般纳税人提供劳务派遣服务,可以选择一般计税,以全部价款为销售额,适用6%税率,进项可抵扣。
- 也可以选择差额计税,按扣除代付工资社保后的余额为销售额,适用5%征收率,虽然不能抵扣进项,但税负通常更低。
- 小规模纳税人,可以按3%征收率全额计税(现行政策按规定可享受减征优惠),也可以选择差额计税,按5%征收率计算缴纳。
| 纳税人类型 | 计税方式 | 销售额 | 税率/征收率 | 进项抵扣 |
|---|---|---|---|---|
| 一般纳税人 | 一般计税 | 全部价款 | 6% | 可抵扣 |
| 一般纳税人 | 差额计税 | 扣除后的余额 | 5% | 不可抵扣 |
| 小规模纳税人 | 全额计税 | 全部价款 | 3%(按规定可减免) | 不可抵扣 |
| 小规模纳税人 | 差额计税 | 扣除后的余额 | 5% | 不可抵扣 |
劳务派遣差额征税怎么算?记住这个扣除公式
差额征税政策依据是财税〔2016〕47号文件,业内专家指出,选择差额纳税后,劳务派遣公司付给员工的工资、福利、社保及住房公积金都可以从销售额中扣掉,只对剩下的管理费部分交增值税,这个操作既能避免替用工单位垫资产生的重复税负,也让发票金额和实际服务费对得上。
当期差额销售额 = 当期全部价款和价外费用 - 当期代付工资 - 代付福利 - 代缴社会保险费 - 代缴住房公积金
应纳税额 = 当期差额销售额 ÷(1 + 5%)× 5%
差额扣除部分必须取得合法凭证,比如工资表、社保缴款凭证、银行发放记录等,简单说,每一笔扣除都要有真凭实据。
差额开票怎么操作?给你一条可落地路径
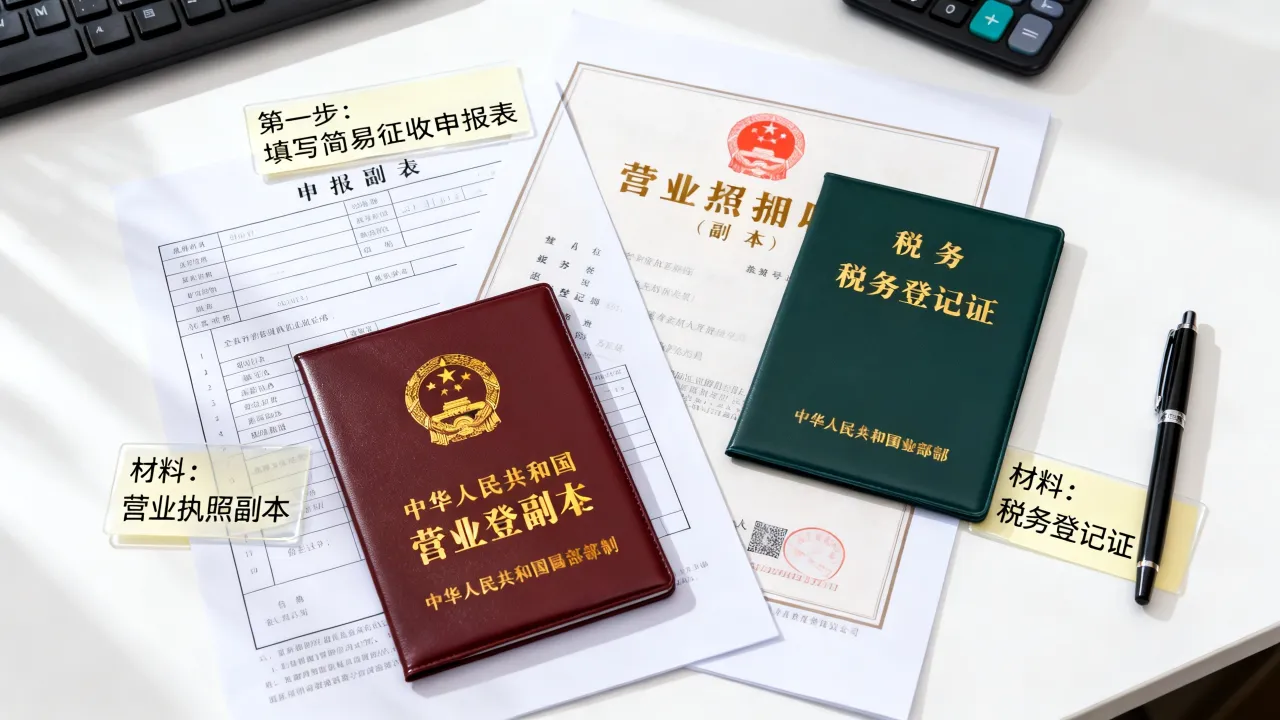
- 登录增值税发票系统,选择“差额征税开票功能”。
- 税率为“***”,税额自动按5%计算。
- 备注栏自动打印“差额征税”字样。
- 受票方可以按票面税额抵扣,差额扣除部分对应的金额不能开专票,只能开普票。
劳务派遣员工个税怎么算?代扣代缴义务在派遣公司
劳务派遣员工虽然是在用工单位干活,但跟你签劳动合同的是派遣公司,所以工资薪金个税也由派遣公司代扣代缴,这一点在实务中经常混淆,尤其是用工单位直接转账给员工时,很容易引发税务风险。
员工到手工资的个税怎么申报?
派遣公司在发放工资时,按“工资薪金所得”项目,用累计预扣法计算个税,每个月的计算公式是:本期应预扣预缴税额 =(累计预扣预缴应纳税所得额 × 预扣率 - 速算扣除数)- 累计减免税额 - 累计已预扣预缴税额。
跟正常员工报税完全一样,派遣公司可以通过自然人电子税务局为员工进行明细申报,员工如果年度内换了派遣公司,或者同时有工资薪金以外的劳务报酬收入,需要在次年3月到6月做汇算清缴,多退少补,社保公积金个人缴纳部分不缴个税,专项附加扣除需要员工自行在个税APP填报。
劳务派遣发票和企业所得税税前扣除要注意什么
对于用工单位来说,取得合规的劳务派遣发票是税前扣除的前提,如果收到不合规发票,或者没有发票,这笔费用会被纳税调增,多交企业所得税,所以发票细节很重要。
北京劳务派遣怎么交税?地域差异主要在社保基数
很多创业者在百度搜索“劳务派遣怎么交税”时会附带城市名,比如北京,北京和全国其他城市一样,增值税、个税、企业所得税的规则完全按照国家统一政策执行,并没有单独的北京税制,真正的差异在社保基数和公积金比例上,比如在北京开展劳务派遣业务,增值税申报表填入差额扣除金额,跟外地的表单逻辑完全相同;每年社保基数调整后,代付社保那部分金额变了,差额计税的扣除数也会随之变化,所以实操差异,就是每年社保申报时按北京人社部门公布的基数上下限走。
发票备注栏怎么填更安全?
- 纳税人识别号必须正确填写。
- 差额征税发票需要备注“差额征税”。
- 服务名称建议写“人力资源服务*劳务派遣服务费”。
- 金额要写清楚服务费金额,代收代付部分在备注或明细中体现。
合同价税分离怎么写?
在劳务派遣合同中,把服务费(管理费)和代付工资社保金分开列明,因为差额计税的销售额只包括服务费,如果合同只写一个总价,不拆分,开票时容易引起税务人员质疑,建议在合同中明确“派遣员工工资、社保、公积金等代付项目,实报实销,不计入服务费总额”。
Q&A:劳务派遣交税高频问题
问题1:劳务派遣差额征税后,还能给用工单位开专票吗? 答案:差额扣除部分对应的金额不能开专票,只能开普票;服务费部分(即差额后的销售额)可以开专票,比如你收到用工单位10万元,其中8万元代发工资,2万元服务费,差额征税下你只能就2万元开专票,8万元开普票,合计仍可开10万元发票。
问题2:劳务派遣员工的个税由谁申报? 答案:由劳务派遣公司负责,每月发放工资时代扣个税,并在自然人电子税务局申报,用工单位只需要把工资款转给派遣公司,不需要做任何个税操作。
问题3:用工单位直接给派遣员工发工资,有什么税务问题? 答案:这会打乱“代扣代缴”链条,税务机关可能认定用工单位实际承担了工资发放义务,要求用工单位代扣个税,同时派遣公司又没报税,形成重复或漏申报,更麻烦的是,社保缴纳主体和工资发放主体不一致,容易引发劳动纠纷,行业里最好的做法是坚持“薪酬、社保、个税均由派遣公司统一处理”。
把纳税主体、计税路径、扣缴义务这三件事理顺,劳务派遣交税就不再是糊涂账,合同写清价税分离,发票开对差额栏,工资社保个税全归派遣公司处理,你的税务风险就降了一大半。