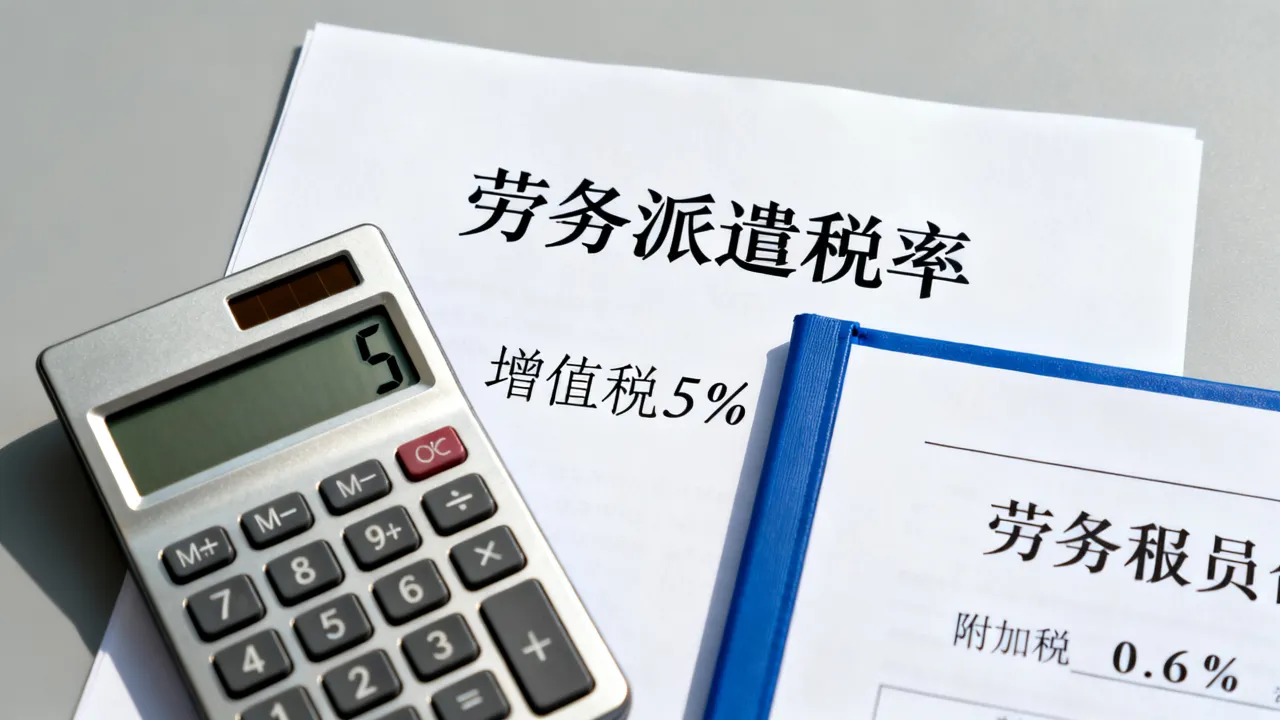
劳务派遣如何征税?上文归纳简化成一句话:派遣公司按现代服务——人力资源服务缴纳增值税,多数场景走差额计税按5%征收率算税,扣除代发工资和社保后的余额才作为销售额;员工个税由派遣单位代扣代缴,用工单位凭发票做成本列支。
搞清楚这个框架后,再往下拆就容易了,现实里很多老板把劳务派遣和劳务外包混为一谈,财务人员拿到派遣发票也不知道怎么抵扣和列支,劳务派遣征税涉及增值税、企业所得税、个人所得税三个税种,每一环都有独立的规则和可选的计税方式。
劳务派遣增值税税率怎么选?先认清自己的纳税人身份
劳务派遣业务属于增值税应税行为中的“现代服务——商务辅助服务——人力资源服务”,根据财税〔2016〕47号文,增值税一般纳税人可以选择两种计税方式:全额计税按6%税率,或者差额纳税按5%征收率简易计税,小规模纳税人则按3%征收率全额计税,也可以选择差额纳税按5%征收率,现行政策下小规模纳税人3%征收率减按1%执行(财政部 税务总局公告2023年第19号延续至2027年底)。
全额计税和差额计税的差异
两种方式的区别,直接决定税负高低。
| 对比维度 | 全额计税 | 差额计税 |
|---|---|---|
| 适用对象 | 一般纳税人或小规模纳税人 | 一般纳税人和小规模纳税人均可选 |
| 计税依据 | 全部价款和价外费用 | 全部价款扣除代付工资、福利、社保、公积金后的余额 |
| 税率/征收率 | 一般纳税人6%;小规模3%(现行减按1%) | 统一5% |
| 发票开具 | 全额开具增值税发票 | 可使用差额征税开票功能,备注栏注明“差额征税” |
| 进项抵扣 | 一般纳税人可抵扣进项 | 简易计税对应进项不得抵扣 |
用数字举例更直观,假设某劳务派遣公司收到用工单位100万元款项,其中代发派遣员工工资和社保合计90万元,服务费10万元,选择全额计税时,按6%税率计算销项税额约5.66万元;选择差额计税时,销售额为(100-90)÷1.05≈9.52万元,应纳税额≈0.48万元,差距一目了然。
小规模纳税人的选择空间
小规模纳税人通常按全额3%征收率计税,但要注意,如果业务规模较大,代付工资和社保占大头,全额计税会吃掉大量利润,此时选择差额纳税反而更划算,业内专家指出,差额计税的设计初衷就是避免对劳务派遣行业代收代付的资金重复征税,这个口径从营改增试点一直延续到增值税法实施后的过渡安排,整体趋势没有松动。
劳务派遣差额征税怎么算?手把手拆解扣除项和开票流程
选差额计税之前,先确认几个硬条件:合同里要明确派遣员工的工资由派遣公司代发、社保公积金由派遣公司代缴;账务上要有银行代发工资流水和社保缴费凭证;发票开具时走差额征税功能,系统自动计算税额,三个条件缺一,税务机关就有理由认定不符合差额扣除要求。
可扣除的项目范围
差额扣除不是拍脑袋算的,有明确的边界:
- 代发工资:实际支付给派遣员工的工资薪金,以银行代发明细为准
- 职工福利费:向员工实际支付的节日福利、补贴等
- 社会保险:为派遣员工缴纳的基本养老、医疗、失业、工伤、生育保险
- 住房公积金:按规定为员工缴存的公积金
- 不可扣除的部分:派遣公司自身的管理费用、招聘费用、培训支出、利润
实操中,最容易出问题的是没有单独核算,派遣公司的账户里既有自有员工工资又有派遣员工工资,混在一起发放,到时候想拿扣除凭证出来,账务对不上,建议专设一个科目核算派遣员工代付部分,凭证按月装订成册。
发票的开具方式
选择差额征税的纳税人,在开票系统里选择“差额征税”功能,输入含税销售额和扣除额,系统自动计算税额,备注栏自动打印“差额征税”字样,这张发票上的税率栏显示“***”,购买方按票面税额正常认证抵扣。
用工单位收到发票后,要注意核对备注栏信息,依据国家税务总局公告2016年第23号,差额征税业务发票备注栏必须注明“差额征税”,如果没有注明,受票方财务应该拒收并要求重新开具。
申报表的填写路径
一般纳税人选择简易计税差额纳税,申报时填写增值税纳税申报表附列资料(三),在“服务、不动产和无形资产扣除项目”栏次填入本期发生额和本期实际扣除金额,主表按5%征收率计算应纳税额,小规模纳税人则在附列资料(一)填写扣除项目,再生成主表数据。
有个细节:差额征税和全额计税属于不同计税方法,同一个纳税年度内一般纳税人一旦选择差额纳税,对应这部分业务36个月内不得变更,所以签合同之前要算清楚哪条路更省税,别等到申报期再拍脑袋。
劳务派遣公司怎么交企业所得税?用工单位也要看明白
增值税之外,企业所得税是另一块大头,劳务派遣公司本身要交企业所得税,但计税方式取决于账务处理口径,行业共识认为,正规派遣公司通常将代付工资和社保计入成本费用,派遣服务费计入收入,应纳税所得额就是收入减去所有支出的利润余额,这里要注意,代收代付的资金流如果走“其他应付款”科目,不确认收入也不确认成本,这种模式下利润只体现在服务费部分,企业所得税的税负会更低,但需要保持账务处理前后一致,不能来回切换。
用工单位的费用列支不能乱来
用工单位和劳务派遣公司结算时,支付给派遣公司的全部费用包括员工工资、社保、管理服务费,用工单位拿到发票后,全部计入管理费用或业务外包成本,但要注意一点:代付工资和社保部分不能算作本企业的工资薪金总额,自然也不能作为职工福利费、工会经费、职工教育经费的税前扣除计算基数。
多数情况下,用工单位会把派遣费用整体作为“劳务派遣费”列支,如果财务人员把派遣员工工资计入“应付职工薪酬”,那么本企业工资总额被虚增,福利费等三项费用的扣除基数也会被抬高,税务检查时经不起推敲。
派遣员工的个税谁来扣
派遣员工与派遣公司签劳动合同,工资由派遣公司发放,个人所得税的扣缴义务人就是派遣公司,按照2019年实施的新个税法,派遣公司按月预扣预缴工资薪金个税,次年由员工本人通过个人所得税APP做综合所得汇算清缴,多退少补。
现实中不少用工单位会直接打款给派遣员工个人,想让派遣公司只开服务费发票,这种做法风险很高:员工个税没人代扣,社保归属也不清不楚,一旦员工被查到未缴社保或个税,用工单位反而要承担连带责任,正确的姿势是:用工单位把全部费用支付给派遣公司,派遣公司代发工资并履行个税扣缴义务,这是合规链条的底线。
劳务派遣税费怎么算?三个高频疑问直接答
劳务派遣和劳务外包,哪个税负更合适?
两种模式的税负差异比较大,劳务派遣可以差额征税,把代付工资和社保从税基里挖掉;劳务外包则按实际合同金额全额计税,例如建筑劳务外包按建筑服务9%税率计税,没有差额空间,从税负角度看,劳务派遣在多数情况下比劳务外包更占优势,但两者适用场景不同:派遣模式下用工单位承担人员管理责任,外包模式下承包方对工作成果负责,合同实质决定税务处理方式,不能单看税负高低硬选一个,被重新定性后会更麻烦。
差额征税的发票没有备注“差额征税”,能抵扣进项吗?
不能,按规定,差额征税发票必须在备注栏注明“差额征税”字样,不符合规定的发票不得作为税收凭证,购买方进项税额不能抵扣,成本费用也不得税前扣除,财务收到这类发票,直接退回重开,这是最简单的合规动作。
跨省派遣员工,派遣公司要去外地预缴增值税吗?
不需要跨区域预缴,劳务派遣属于现代服务,纳税地点在机构所在地,不适用建筑服务跨区域预缴的规定,除非业务实质被认定为建筑劳务分包,比如派遣公司名义上派人但实际负责工程劳务分包管理,这时按建筑服务规则异地预缴,合同条款写清楚“劳务派遣服务”和“建筑劳务分包”的区别,能省去很多涉税纠纷。
说到底,劳务派遣征税的脉络就三条线:增值税确认身份选对计税方式,企业所得税坚守账务口径,个税锁定代扣义务人,把这一套规则理顺,派遣公司和用工单位两边都不容易踩坑。