在各类经济活动中,印花税作为一种行为税,其完税凭证的规范性直接影响法律效力和税务合规性。“印花税收讫章”作为纳税人已缴纳印花税的重要标识,其加盖流程和注意事项需严格遵循税务规定,本文将系统介绍如何规范加盖印花税收讫章,涵盖操作流程、适用场景、常见问题及管理要点,助力纳税人准确掌握税务实践技能。

印花税收讫章的基本认知
印花税收讫章是税务机关或代征机构在纳税人缴纳印花税后,在应税凭证上加盖的证明印章,通常包含“印花税收讫”字样、税务机关名称、日期及编号等信息,其核心作用在于:一是证明税款已足额缴纳,二是作为税务检查的重要依据,三是避免重复征税或漏税风险,根据《印花税暂行条例》及其实施细则,应税凭证(如合同、产权转移书据、营业账簿等)在生效前或生效时,均需按规定粘贴印花税票或加盖税收讫章以完成纳税义务。
加盖印花税收讫章的前提条件
在操作前,需明确以下前提,确保合法合规:
- 准确计算应纳税额:根据应税凭证的性质(如购销合同按金额0.03%、财产租赁合同按0.1%等)和计税依据,准确计算应缴税款,避免因税额错误导致印章无效。
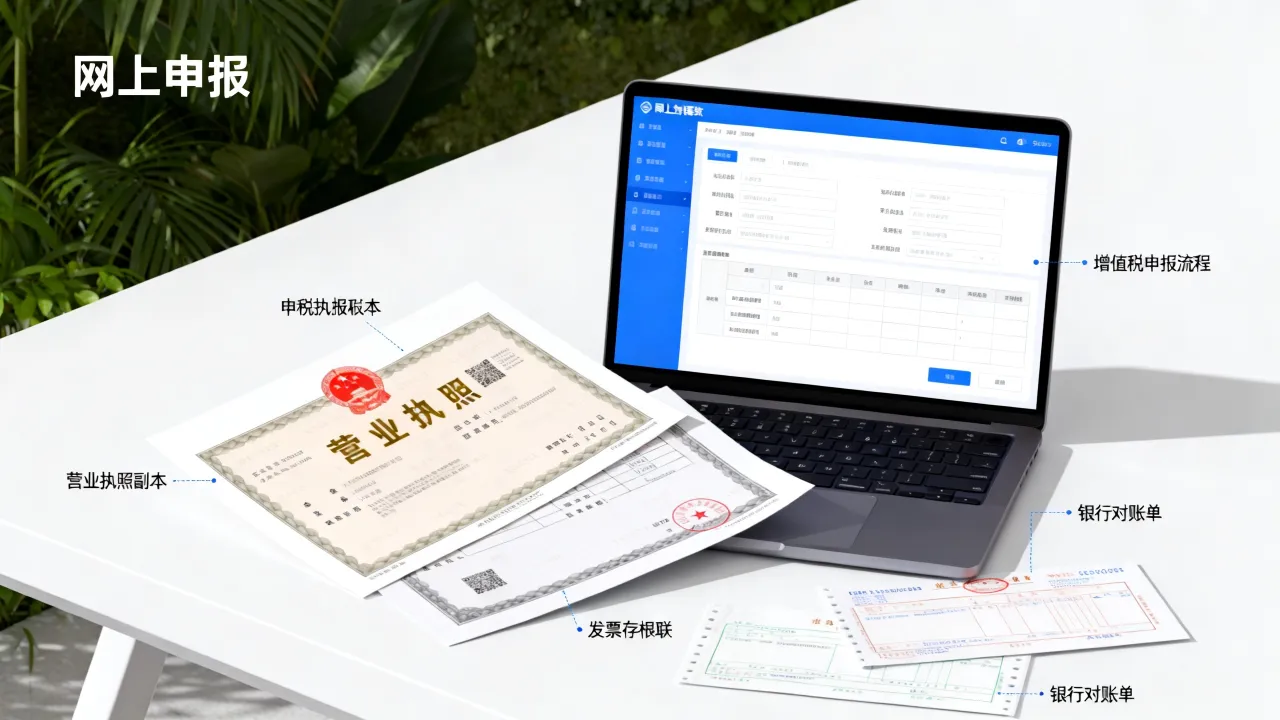
- 选择正确的缴纳方式:纳税人可通过电子税务局(目前印花税已全面推行数字化管理)、办税服务厅窗口或委托代征(如商业银行在签订借款合同时代征)等方式缴税,获取完税凭证或缴款书作为盖章依据。
- 确保应税凭证的完整性:应税凭证需载明金额、签订日期、双方当事人等关键信息,若凭证未明确金额,则需先按定额贴花(如5元),后续实际结算时再补缴税款并盖章。
加盖印花税收讫章的具体操作流程
(一)线上缴纳后的盖章操作
通过电子税务局缴纳印花税的,流程更为便捷:

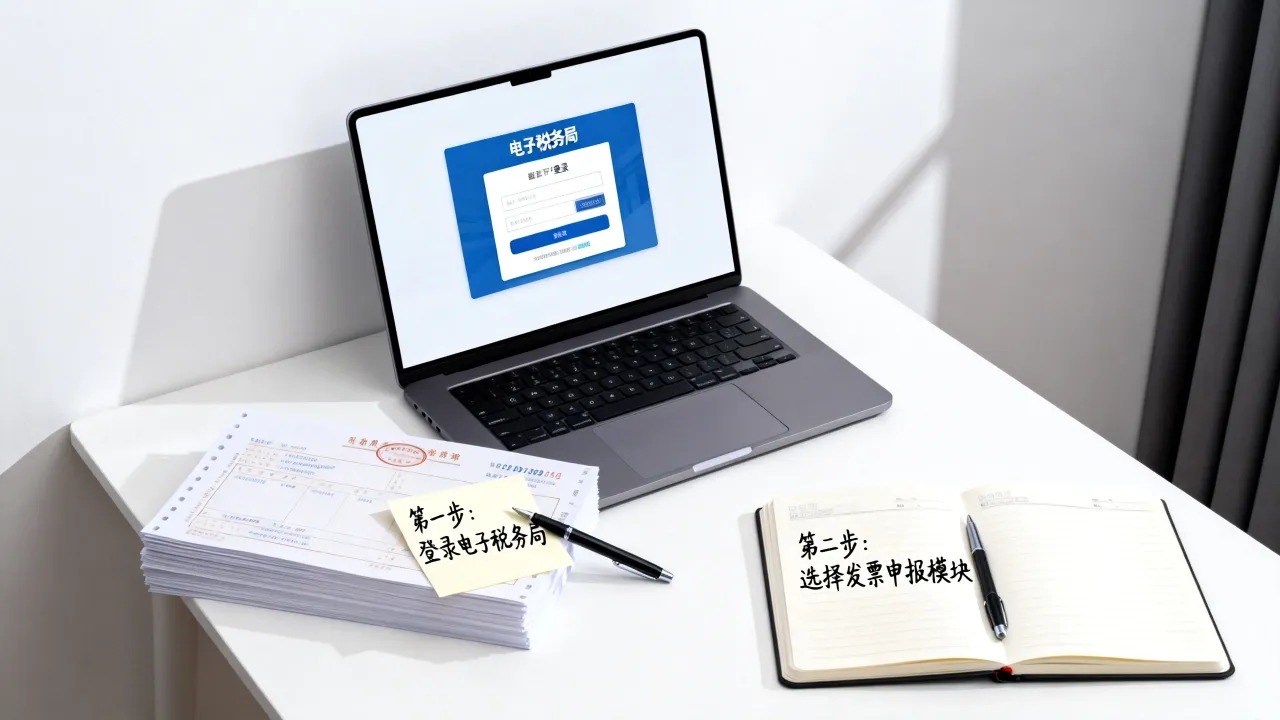
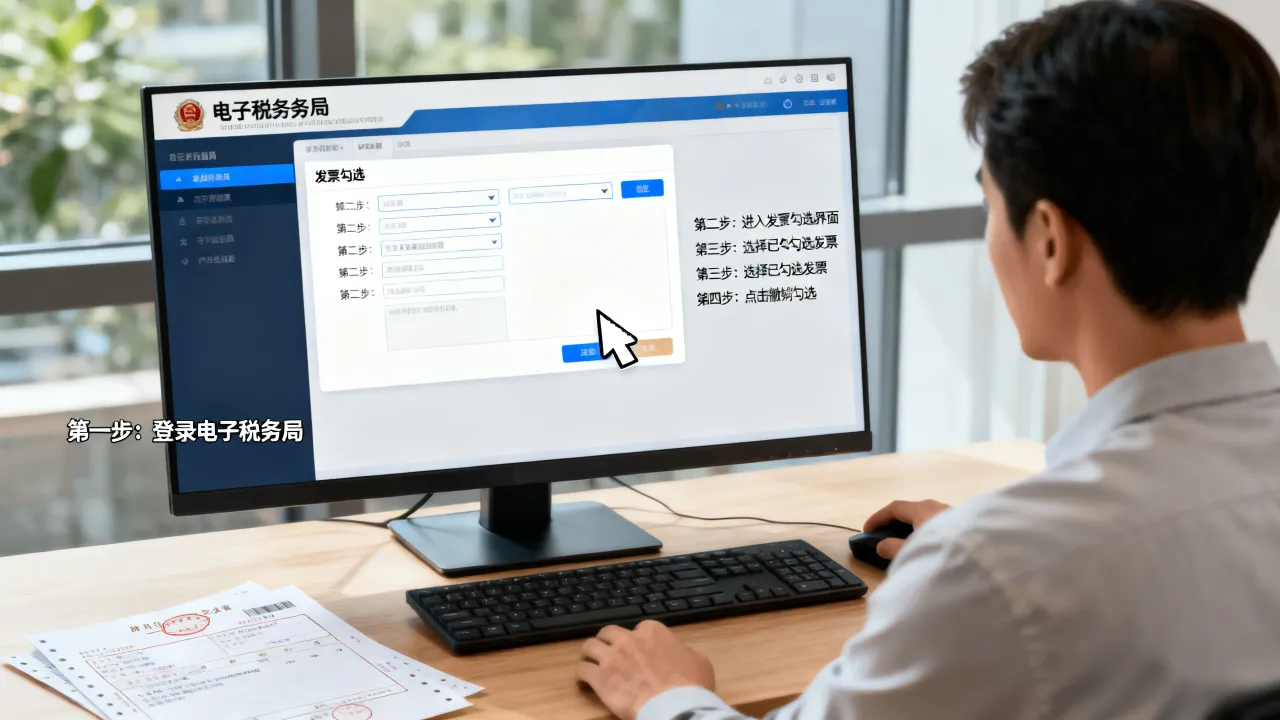
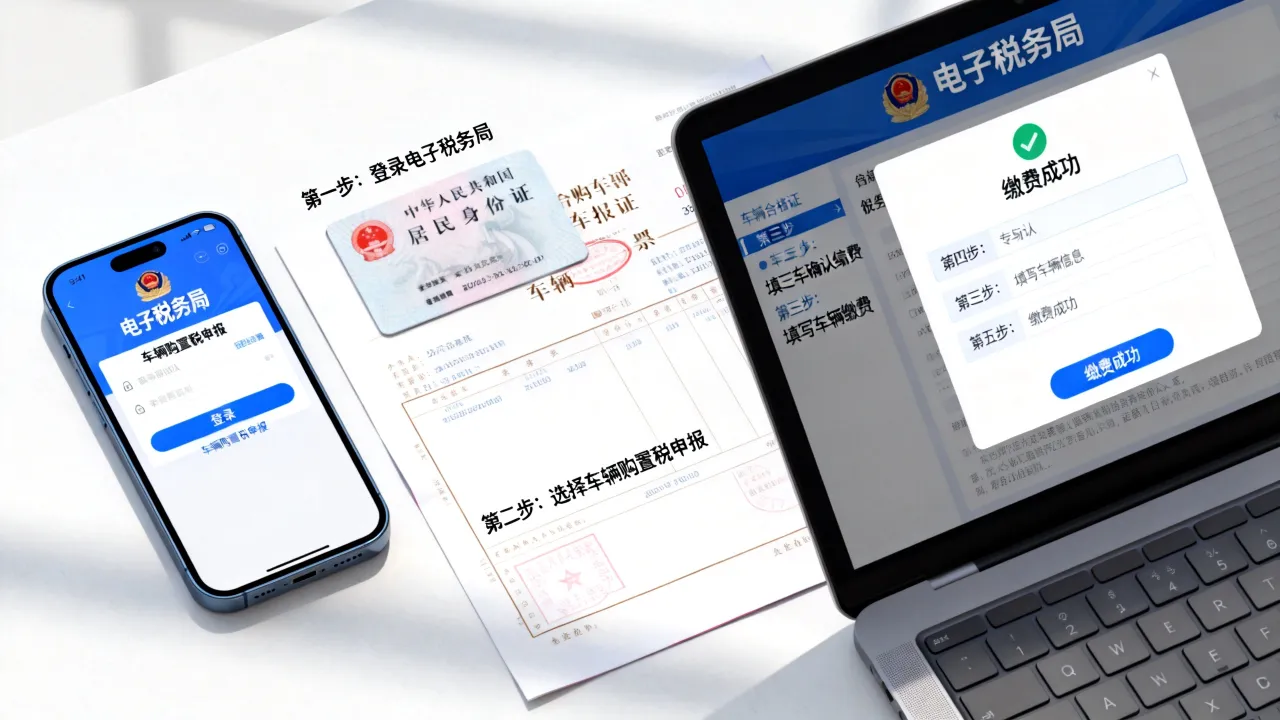
- 获取电子完税凭证:登录电子税务局,进入“税费缴纳”模块,选择印花税税种完成支付后,系统自动生成电子完税凭证(含税收讫章电子版)。
- 打印与核对:将电子完税凭证打印出来,核对纳税人识别号、凭证号码、税款金额等信息与应税凭证是否一致,确保无误后打印清晰,避免模糊不清影响效力。
- 规范粘贴与盖章:将打印的完税凭证粘贴在应税凭证的正本(如合同首页、产权转移书据的备注栏),确保与凭证原件共同留存;若电子完税凭证已包含电子讫章,则无需额外加盖实体印章,但需打印纸质版作为附件备查。
(二)线下缴纳后的盖章操作
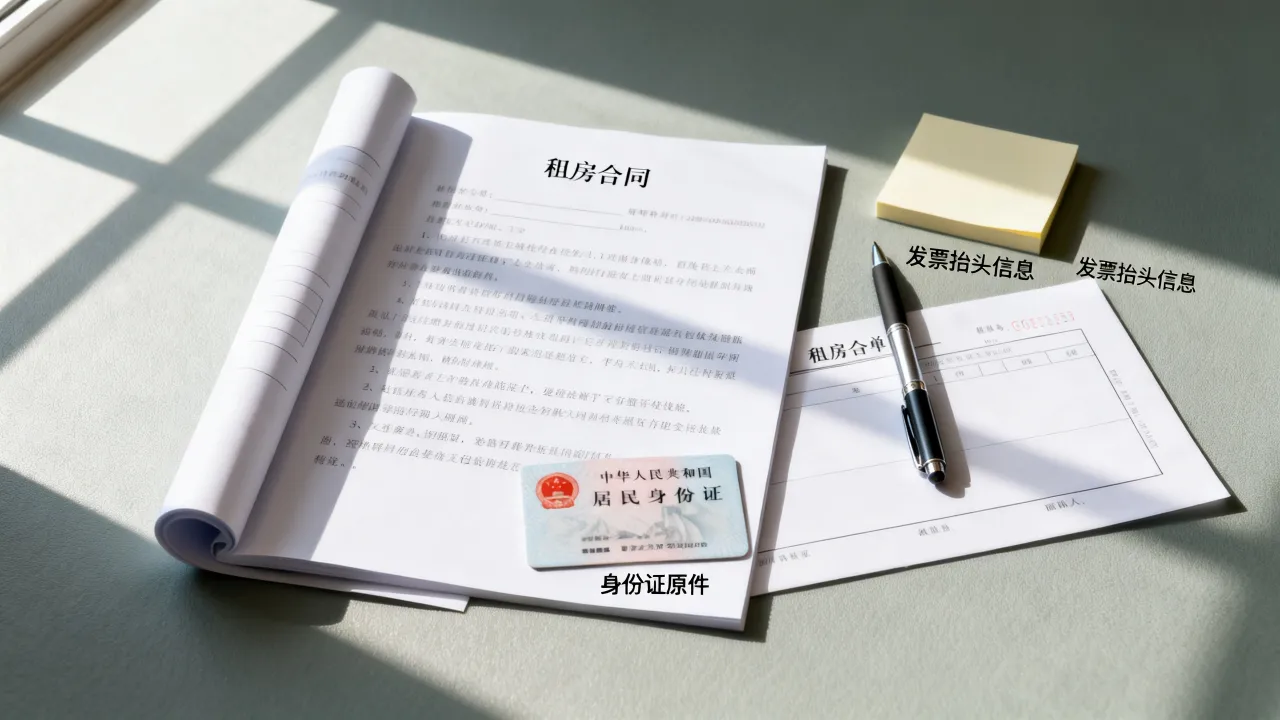
通过办税服务厅窗口或代征机构缴纳的,需携带以下材料:
- 应税原件及复印件:如购销合同、借款合同等,复印件供税务机关留存。
- 缴款书或完税证明:窗口开具的税收缴款书(需加盖国库业务专用章)或代征机构提供的完税凭证。
- 身份证明:经办人需携带本人身份证及税务登记证(或营业执照)副本。
操作步骤:
- 向窗口工作人员提交材料,核对无误后,工作人员会在应税凭证的指定位置(通常为合同右下角或备注栏)加盖“印花税收讫章”,同时将缴款书第二联(收据联)交还纳税人。
- 若委托他人代办,需提供授权委托书及双方身份证原件。
(三)特殊情况处理
- 多份合同合并纳税:若同一类应税凭证(如多份购销合同)合并申报纳税,需在所有合同正本上分别加盖讫章,或在合并申报清单上注明合同编号及对应税款,由税务机关在清单上盖章后作为附件。
- 跨区域经营凭证:异地签订的应税凭证,可在经营地或机构所在地的税务机关缴纳税款并盖章,确保讫章清晰可见,避免因地域差异导致争议。
加盖印花税收讫章的注意事项
- 印章位置清晰:讫章需加盖在应税凭证的明显位置,避免覆盖关键信息(如合同金额、签字日期),若空间不足,可粘贴在凭证的粘贴单上并注明对应关系。
- 印章信息完整:确保税收讫章包含税务机关全称、日期及编号,缺一不可;若印章模糊不清,需及时联系税务机关重新盖章,否则可能被视为未纳税。
- 凭证与税款对应:一份合同对应一份完税凭证和一枚讫章,不得多份合同共用一枚讫章,也不得将税款凭证粘贴在合同复印件上(除非合同原件已遗失,需提供税务机关证明)。
- 保存期限合规:已加盖讫章的应税凭证及完税凭证需保存10年,期间发生税务检查时,需主动提供备查。
常见问题与风险规避
- 未按时盖章的法律风险:根据《税收征管法》,纳税人未按规定缴纳或贴花的,税务机关可责令限期改正,处以应纳税款50%至5倍的罚款;情节严重的,可能影响纳税信用等级。
- 电子与实体讫章的效力差异:电子完税凭证的电子讫章与实体印章具有同等法律效力,但需确保电子凭证的打印件清晰、完整,且通过税务系统可验证真伪。
相关问答FAQs
Q1:电子税务局缴纳印花税后,是否需要自行打印实体讫章粘贴?
A:无需自行盖章,电子税务局缴纳后生成的电子完税凭证已包含电子讫章,纳税人需打印纸质版作为完税证明,与应税凭证一并留存即可,若对方单位坚持要求实体印章,可携带电子完税凭证打印件到主管税务机关申请加盖实体讫章。

Q2:合同签订后金额变更,已加盖的讫章是否需要重新处理?
A:需要,根据规定,合同签订后如实际结算金额与合同金额不一致,需就增加的部分补缴印花税,纳税人需携带原合同、补税缴款书到税务机关,在原讫章附近注明“补税金额XX元,日期XXXX年XX月XX日”,并由税务机关加盖核对章,确保补税凭证与原凭证关联。