税务担保作为一种常见的税务风险管理手段,旨在帮助纳税人解决资金问题,减轻税收负担,以下将详细介绍税务担保的相关手续,以便于纳税人更好地了解和操作。

税务担保手续
提交申请
纳税人需要向主管税务机关提交《税务担保申请表》和相关资料,申请表应填写纳税人基本信息、担保事项、担保金额、担保期限等。
税务机关审核
税务机关收到申请后,将对纳税人提交的资料进行审核,审核内容包括纳税人的基本情况、担保事项的合法性、担保金额的合理性等。
签订担保合同
审核通过后,税务机关与纳税人签订《税务担保合同》,合同中应明确双方的权利和义务,包括担保期限、担保金额、担保费用等。

缴纳担保费用
纳税人按照合同约定,在规定的时间内向税务机关缴纳担保费用,担保费用一般按照担保金额的一定比例收取。
办理担保登记
税务机关在收到担保费用后,为纳税人办理担保登记,登记内容包括纳税人基本信息、担保事项、担保金额、担保期限等。
税务机关监管
税务机关对纳税人的税务担保进行监管,确保纳税人按照合同约定履行义务,若纳税人发生违约行为,税务机关有权依法处理。
税务担保手续所需资料

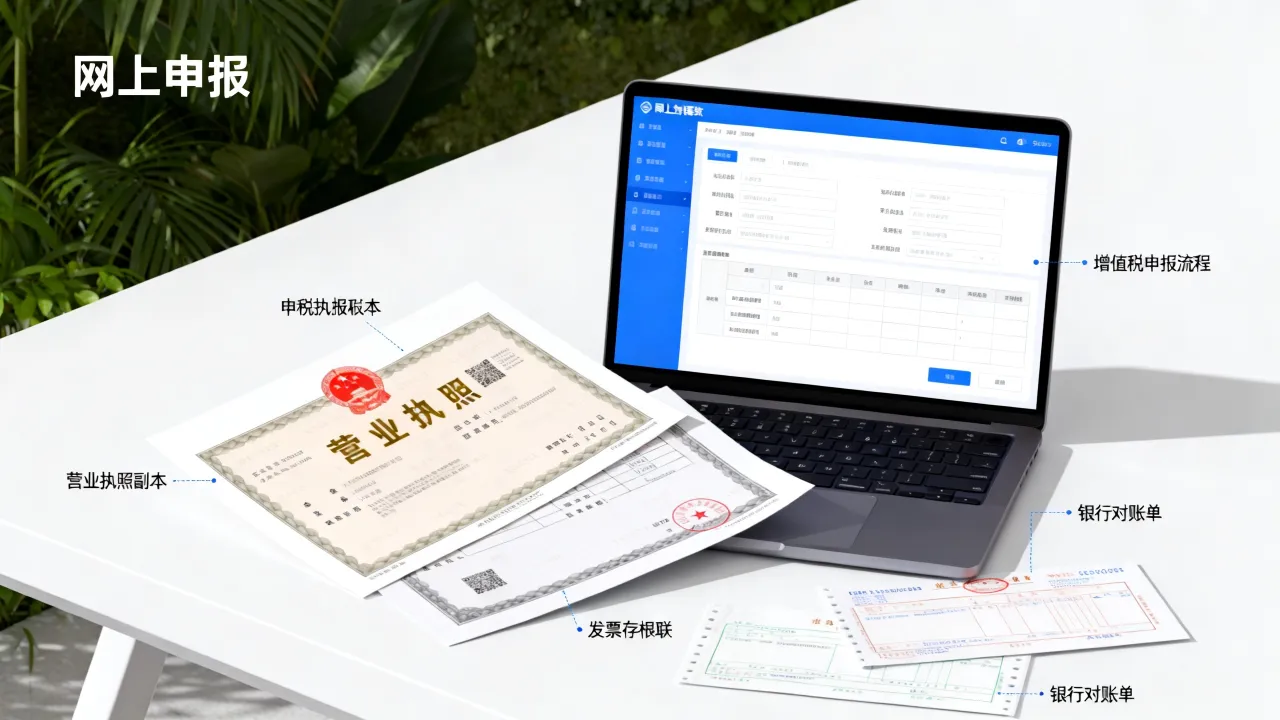
- 纳税人身份证明文件;
- 税务登记证;
- 税务担保申请表;
- 担保事项相关证明材料;
- 担保合同;
- 其他税务机关要求提供的资料。
税务担保注意事项
- 纳税人应如实填写申请表,提供真实、准确的资料;
- 担保金额应合理,不得超出纳税人实际需要;
- 担保期限应根据担保事项的实际情况确定;
- 纳税人应按时缴纳担保费用,确保担保合同有效;
- 纳税人应积极配合税务机关的监管工作。
FAQs:
问题:税务担保需要缴纳哪些费用? 解答:税务担保需要缴纳担保费用,一般按照担保金额的一定比例收取,具体费用标准由税务机关根据实际情况确定。
问题:税务担保的期限是如何确定的? 解答:税务担保的期限应根据担保事项的实际情况确定,纳税人应与税务机关协商确定合理的担保期限。
参考文献:
- 《中华人民共和国税收征收管理法》
- 《中华人民共和国税收征收管理法实施细则》
- 《税务担保办法》
- 《国家税务总局关于税务担保有关问题的通知》
- 《税务机关内部管理规范》