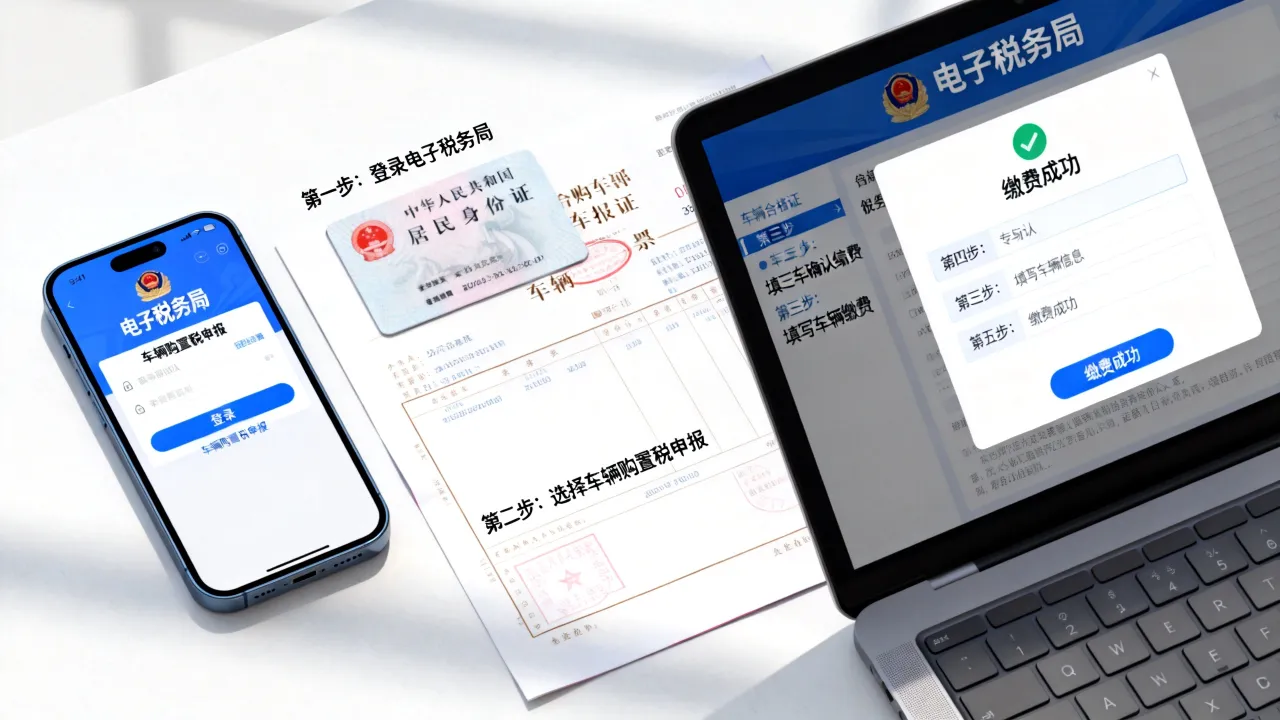
这里有个细节需要单独说,部分企业在商品编码维护时,税率栏默认是“免税”或“0”,但这两个在开票系统里不一样。“免税”对应的是销售额免税的发票,“0%”才是真正意义上的零税率发票,选错的话,后续出口退税申报时会出现发票信息和申报数据不一致的情况,影响退税进度。
全电发票平台里零税率在哪里设置
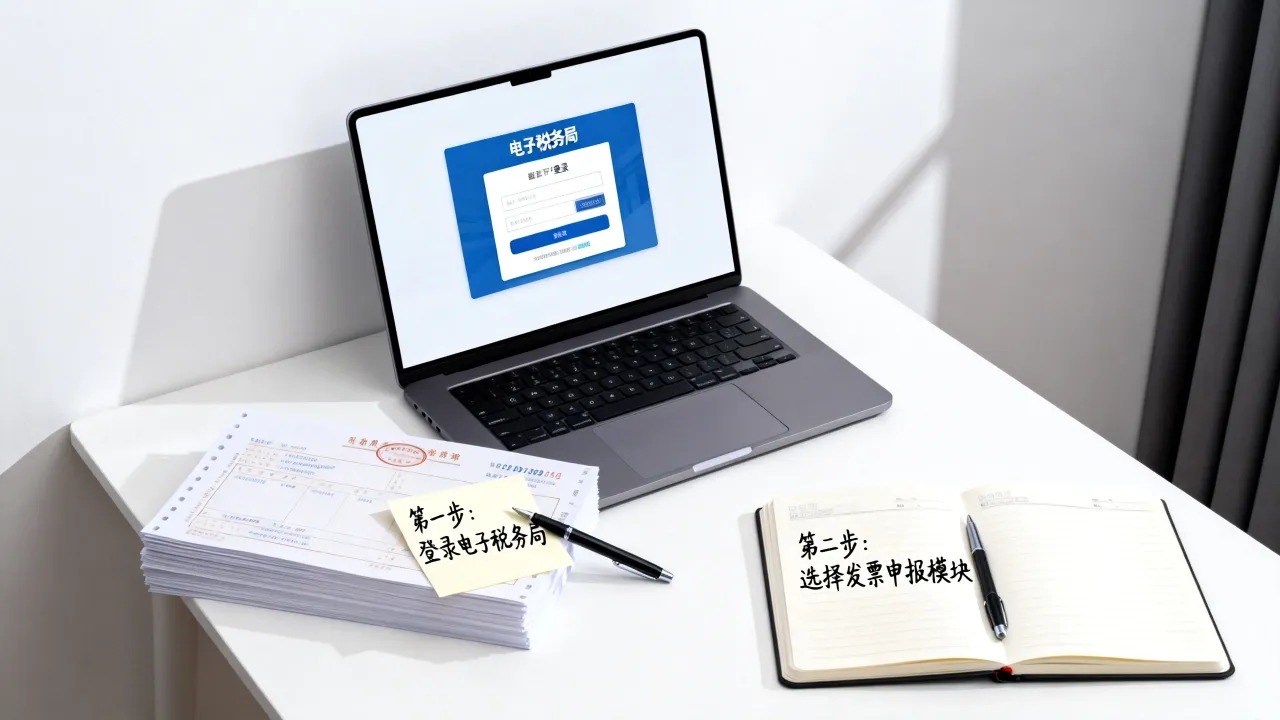
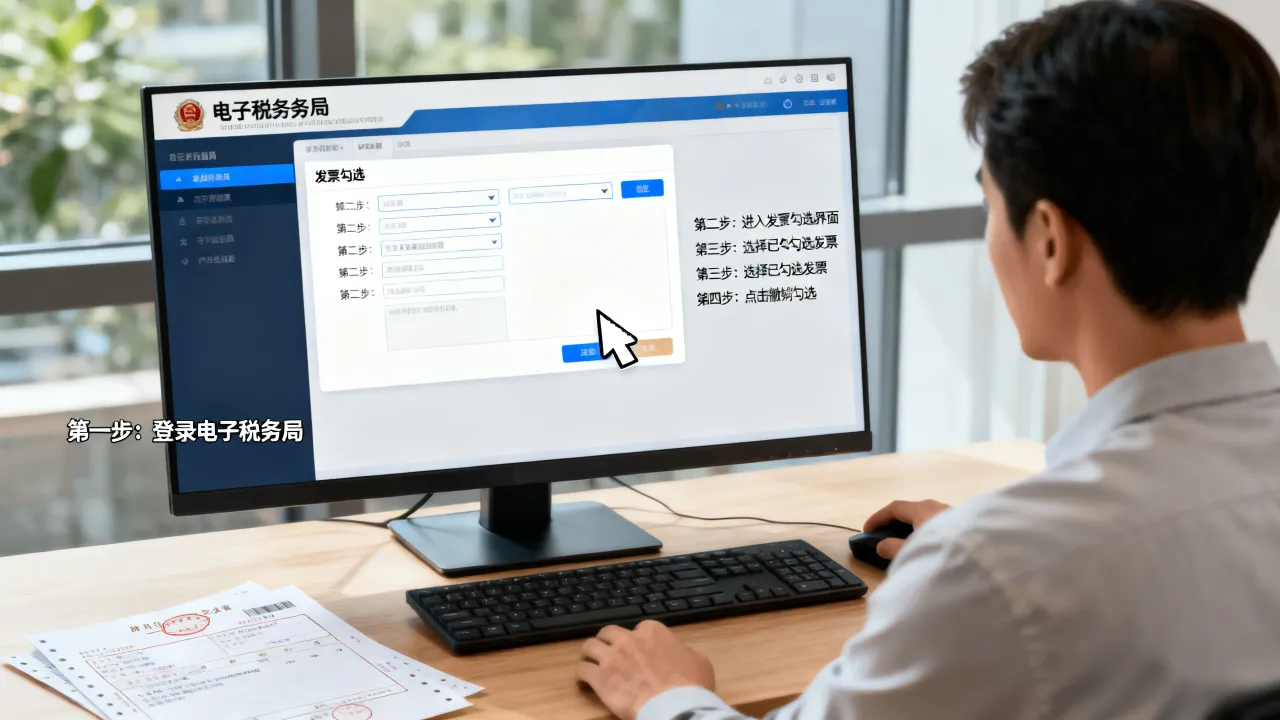
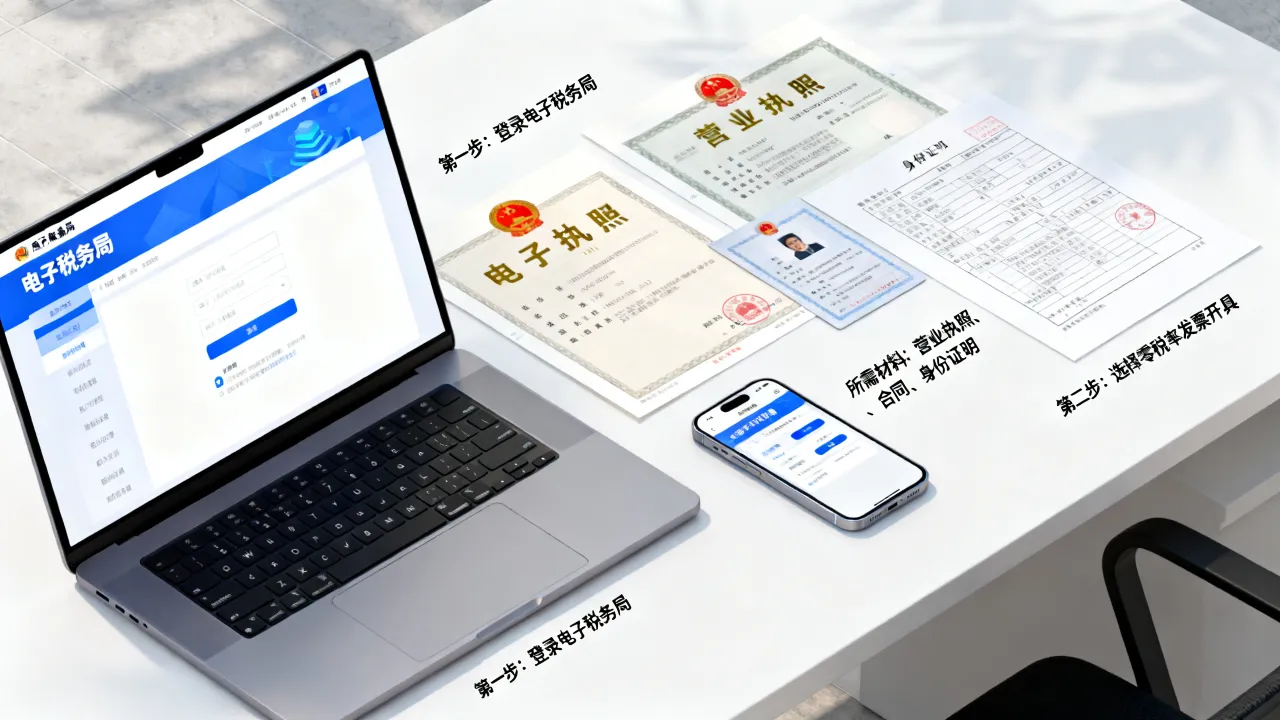
全电发票的开具逻辑和传统软件略有不同,登录电子税务局,进入【开票业务】→【蓝字发票开具】模块,在发票填开界面找到“税率”栏,点击后选择“0%”,系统会自动弹出适用场景的选择窗口,同样需要选择“出口免税”或“跨境应税行为”,全电平台的好处在于,选错税率的拦截机制更完善,系统会二次确认,降低人为出错概率。
开具后的申报动作——这一步最容易被漏掉
开完票只是完成了第一步,申报才是零税率政策落地的关键,进入增值税及附加税费申报表,在附列资料一(本期销售情况明细)中,将零税率销售额填入“出口货物”或“跨境应税行为”对应栏次,同时需要填写《增值税减免税申报明细表》,选择对应的免税或零税率政策代码。
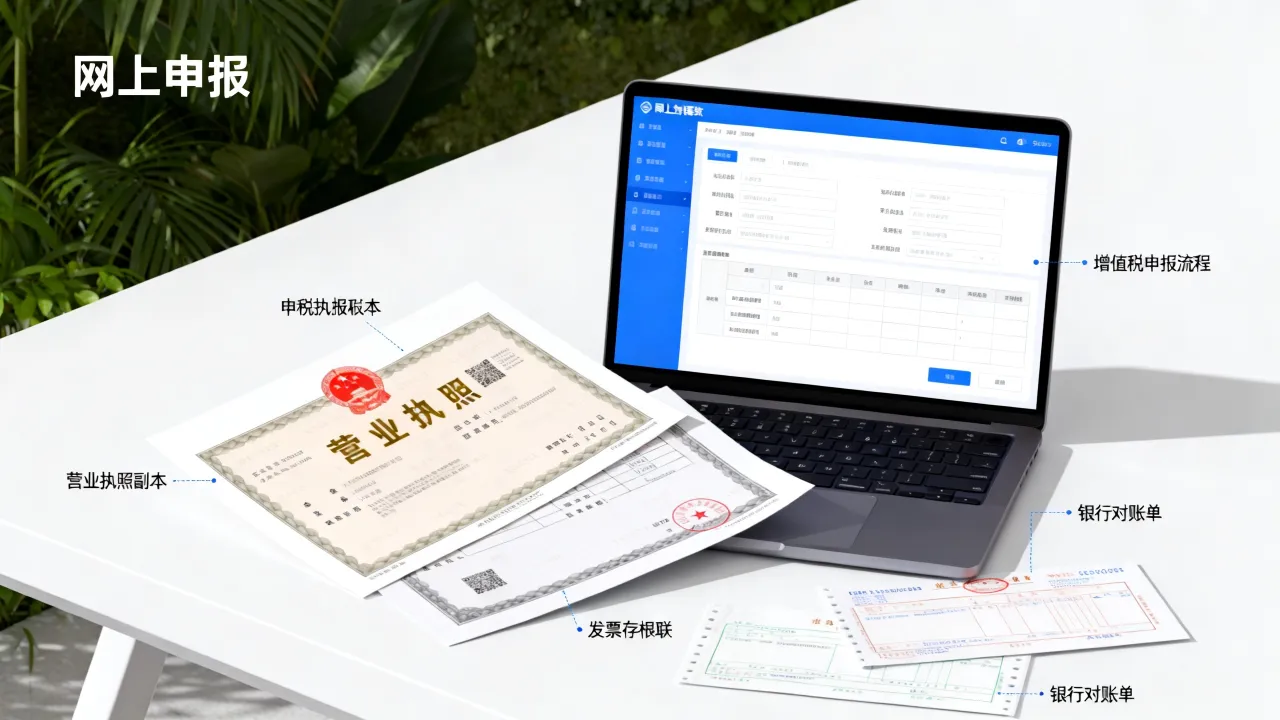
出口退税企业还要去电子税务局的“出口退税管理”模块做免抵退税申报,上传报关单信息,让税务系统自动比对发票与报关单数据,据国家税务总局公开信息,出口退税平均办理时间已压缩至6个工作日以内,前提是发票、报关单、收汇信息三项数据完全匹配。
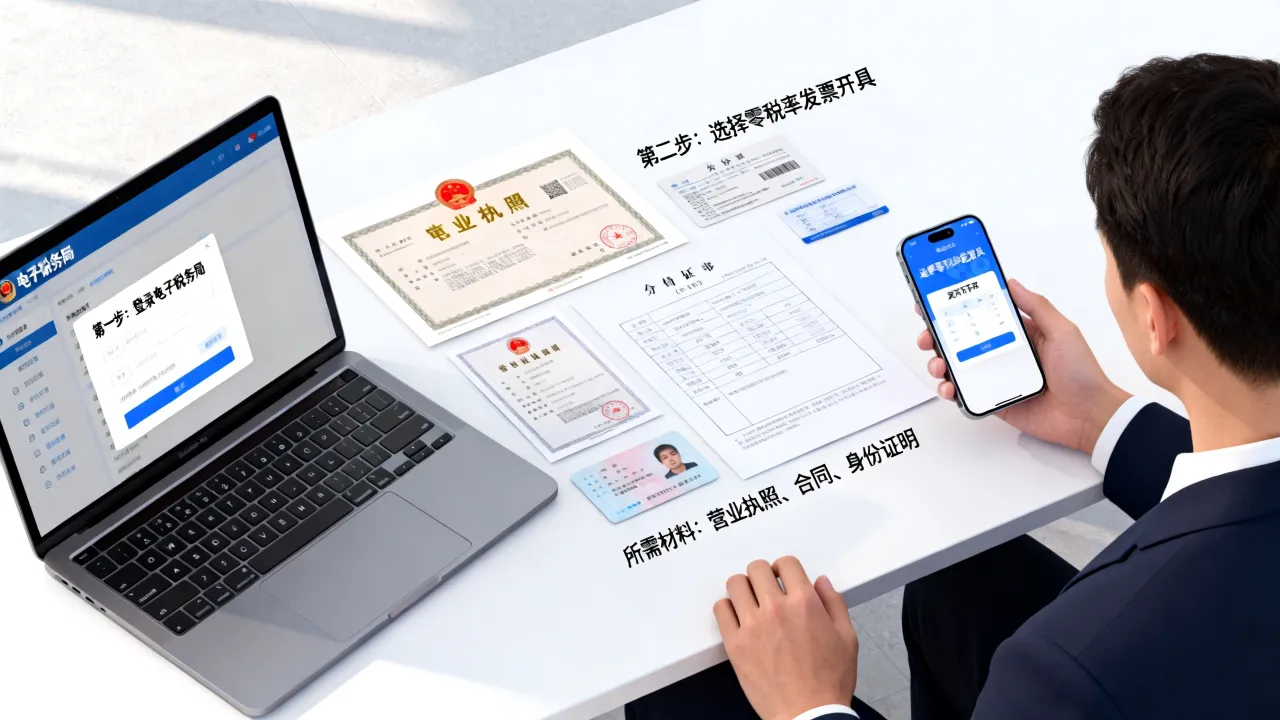
零税率发票和免税发票有什么区别?申报逻辑完全不同
很多纳税人问,零税率发票和免税发票的票面税率栏都是“0%”或“免税”字样,到底哪里不一样?这里从开票到申报逐条捋清楚。
零税率 vs 免税:一张表看懂差异
| 对比维度 | 零税率 | 免税 |
|---|---|---|
| 销项税处理 | 销项税额为零 | 免征销项税额 |
| 进项税处理 | 可以抵扣或退税 | 不可抵扣,已抵扣的需做进项税额转出 |
| 适用场景 | 出口货物、跨境应税行为、国际运输 | 农业生产者自产农产品、部分生活服务等 |
| 票面显示 | 税率栏0% | 税率栏“免税” |
| 申报表填列 | 附列资料一第18至21栏及免抵退申报表 | 附列资料一第18至19栏免税销售额栏 |
把零税率票开成免税票,后果是什么?
最直接的
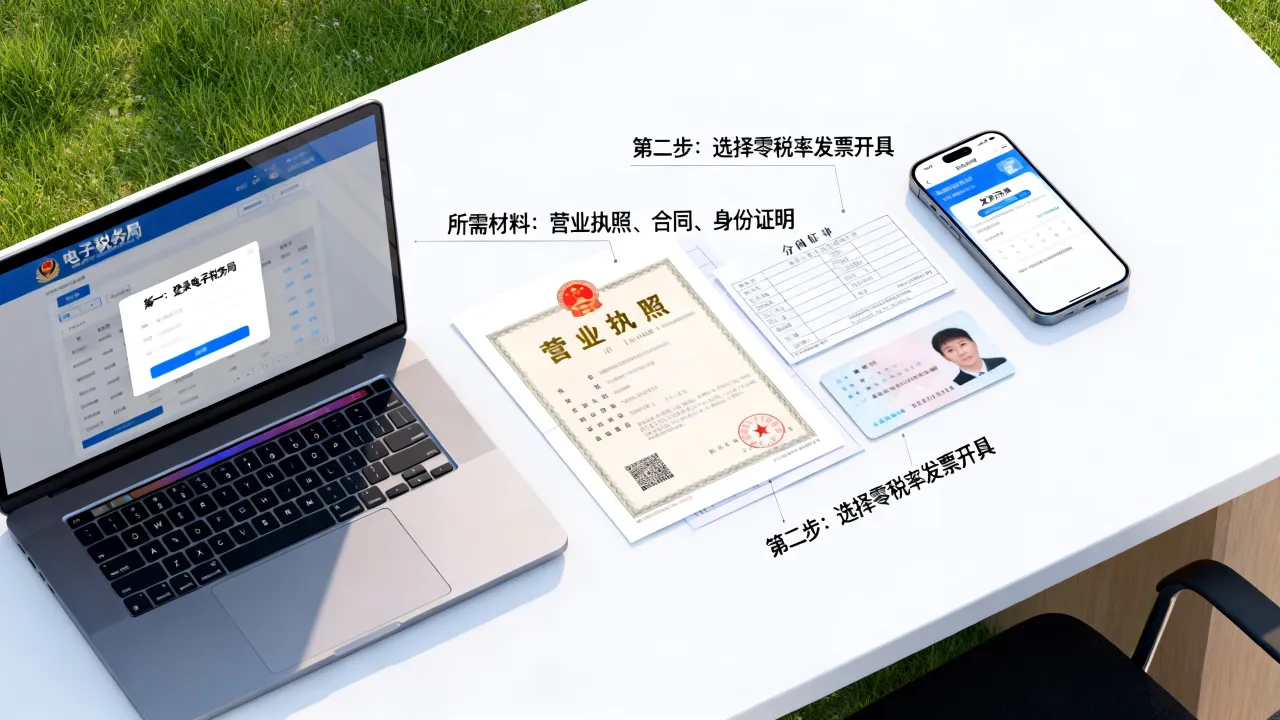
开票过程中的高频问题与注意事项
误开成其他税率怎么办?
比如出口货物应开零税率,结果手滑选了13%,如果没有跨月、对方没有认证,直接在开票软件里作废重开即可,如果跨月或对方已认证,就需要发起红字信息表,再开一张红字发票冲掉,然后重新开具正确的零税率发票,这个过程通常需要1至3个工作日来完成,报关日期和发票金额要完全对应,这也是出口退税审核的基本要求。
一张票上既有零税率又有应税项目,可行吗?
答案是不可以,同一张发票不允许混开不同税率,如果一个合同里既有零税率的出口服务,又有13%税率的国内配套维护,请拆成两张发票分别开具,否则整张发票都可能被系统无法识别。
出口企业特殊提醒
出口退税申报时,零税率发票的品名、单位、数量必须和报关单完全一致,一个字的差异都可能触发疑点,另一个常见问题是开票时间超过报关单出口日期,行业通行做法是
关于零税率发票的疑问,再补几个答案
零税率发票可以抵扣进项税吗?
零税率发票本身作为销项凭证,不涉及购买方的进项抵扣问题,开票方真正需要关心的是自己采购环节的进项税如何处理——按照现行规则,零税率业务对应的进项税可以申请退税,或者用来抵减其他业务的销项税额,这比免税业务的条件要优越得多。
零税率发票开错了,作废好还是红冲好?
当月发现、未跨月且购买方未认证,作废后重开即可,跨月或对方已认证,必须走红字流程,全电发票则无论当月还是跨月,均需开具红字发票进行冲销,操作路径上,全电发票申请红字确认单后由系统审核,速度通常快于传统税控盘模式。
跨境服务零税率发票去哪退税?
出口货物退税走电子税务局“出口退税管理”模块申报,跨境应税服务退税则一般是先办理出口退(免)税备案,申报环节同样在电子税务局完成,需要特别留意的是,跨境服务要在合同约定的收款日期前完成发票开具,否则可能影响当期退税申报。