一般纳税人取得合规的机动车销售统一发票或机动车增值税专用发票,通过增值税发票综合服务平台勾选确认后,即可申报抵扣进项税额,抵扣比例为13%。
机动车销售统一发票怎么抵扣:增值税进项操作全流程
很多企业财务第一次拿到机动车销售统一发票时,面对六联发票常常不知道从哪一联下手,其实这张票的抵扣逻辑和常见增值税专用发票基本相同,但具体操作上有几个关键差异必须把握。
第一步:确认纳税人身份和车辆用途
只有登记为一般纳税人的企业,购买机动车时才能抵扣进项税额,小规模纳税人购车,发票金额直接计入固定资产成本,谈不上抵扣。
车辆用途同样决定抵扣资格:
- 专用于简易计税项目、免征增值税项目、集体福利或个人消费的机动车,进项税额不得抵扣
- 混用于生产经营和福利消费的,按实际用途划分,无法划分的按公式计算转出
- 用于运输经营的货车、用于业务经营的轿车,正常抵扣没有问题
第二步:取得正确的发票票种
机动车发票分为两种,两者法定效力等同,均可以抵扣:
- 机动车销售统一发票:通过增值税发票管理系统开具,六联式,其中第二联为抵扣联,专供一般纳税人抵扣使用
- 机动车增值税专用发票:部分销售方开具,票面为七联式专用发票
行业共识认为,两种发票在抵扣效力上没有任何区别,核心在于发票信息必须完整:车架号(VIN码)、车辆类型、厂牌型号、发动机号码、开票日期、金额、税率、税额缺一不可。
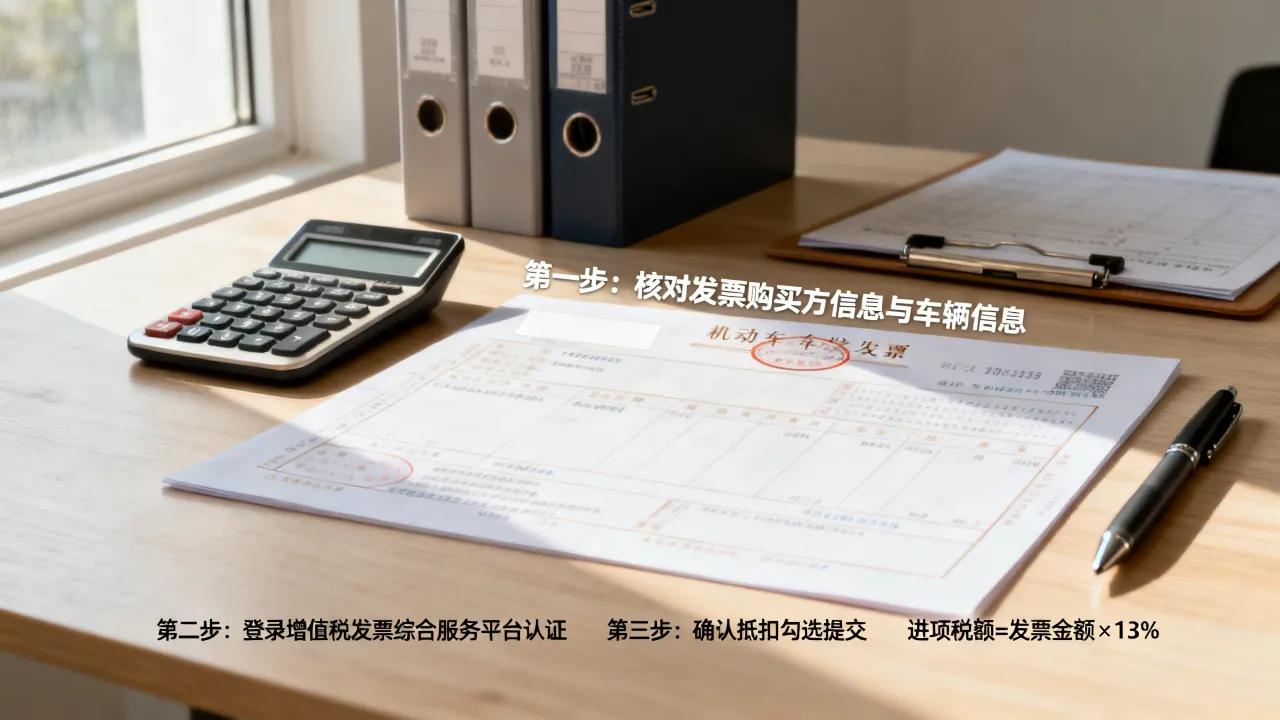
第三步:勾选确认的完整操作路径
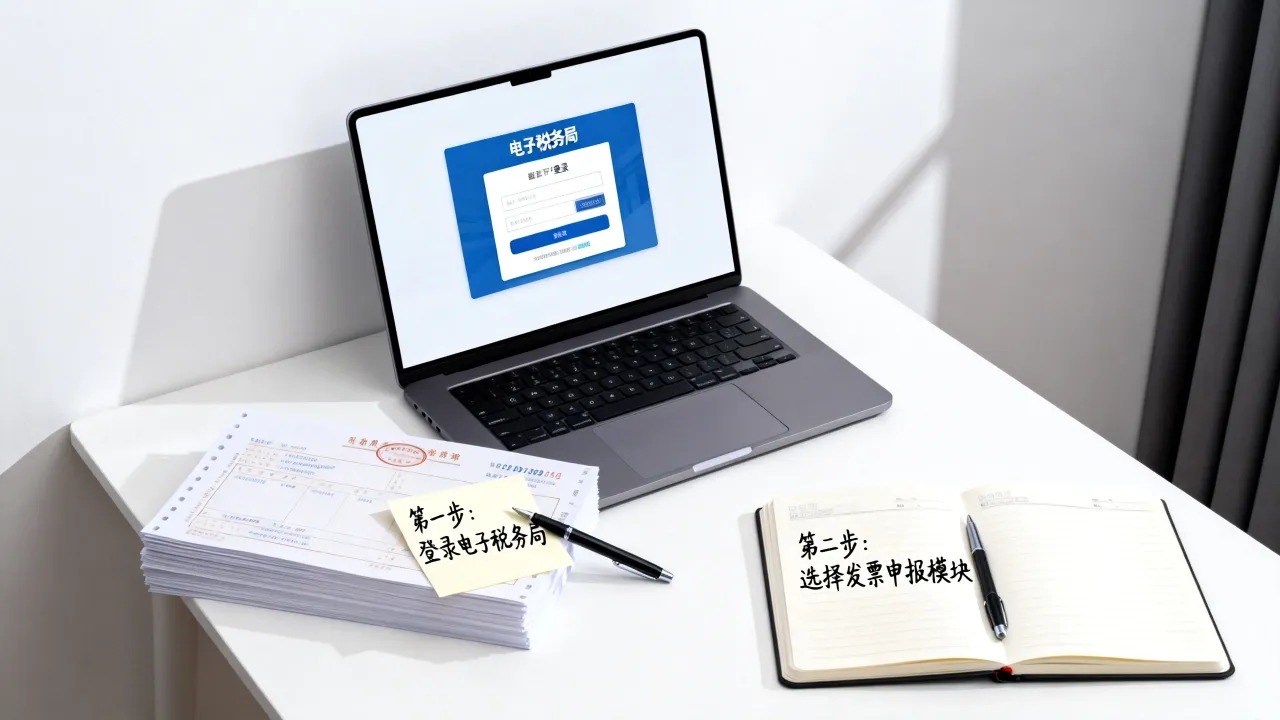
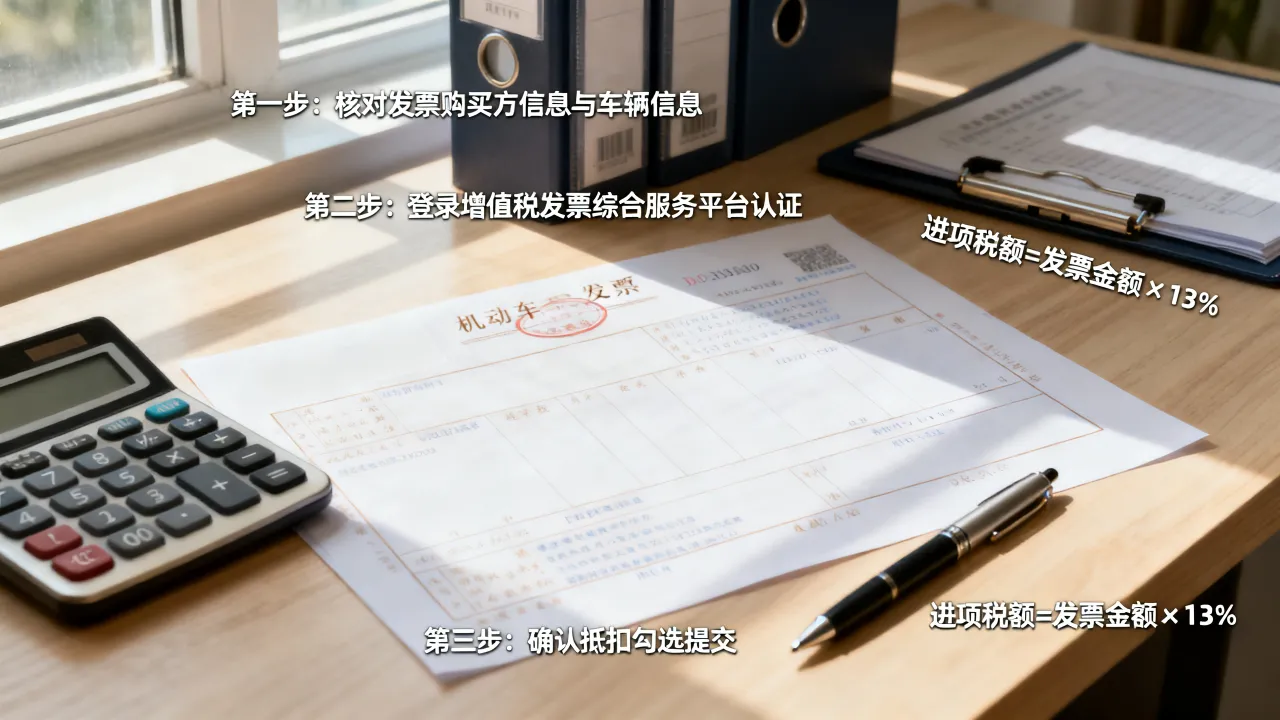
拿到发票抵扣联后,登录所在省份的电子税务局,进入“增值税发票综合服务平台”:
- 进入“抵扣勾选”——“发票抵扣勾选”模块
- 查询条件选择“机动车销售统一发票”或“增值税专用发票”,输入发票代码和号码
- 核对票面信息与车辆购置信息一致后勾选
- 点击“申请统计”,确认当期抵扣数据
- 进入“签名确认”环节,输入证书密码完成确认
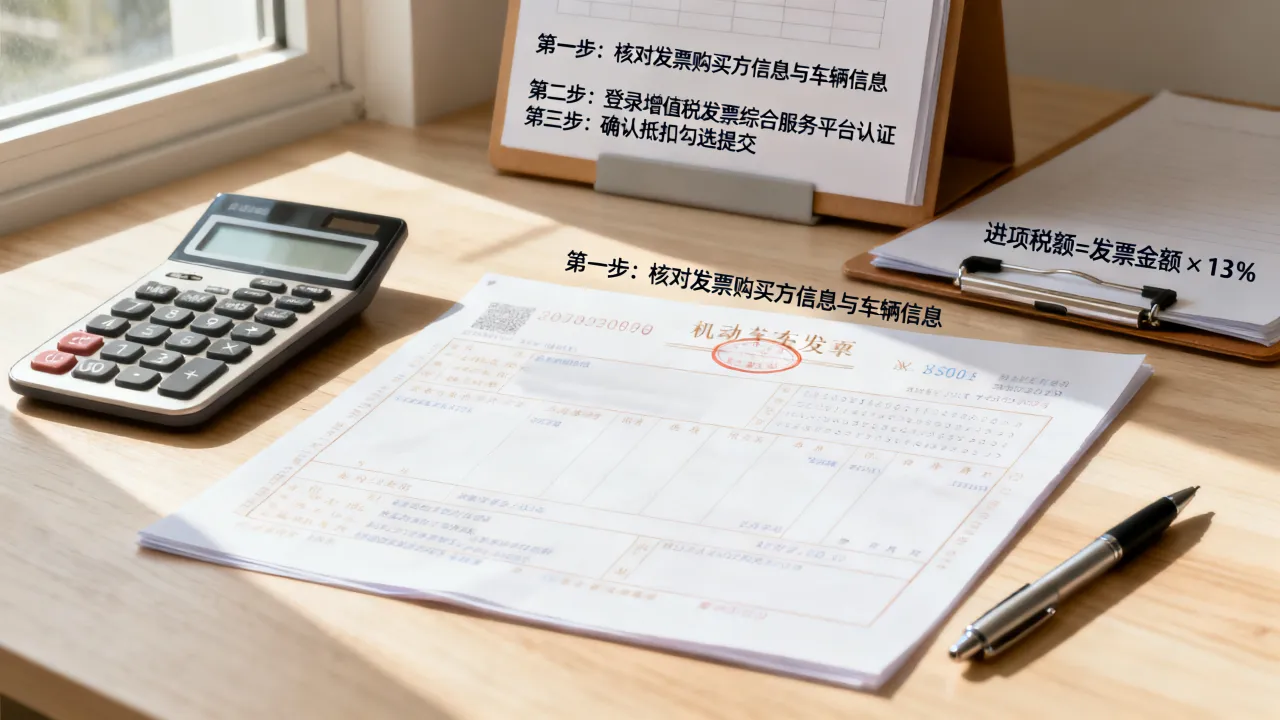
操作时需特别注意:机动车销售统一发票在综合服务平台中的认证期限与增值税专用发票相同,均为自开票之日起360日内勾选确认,超过期限,原则上不予抵扣。
机动车发票抵扣几个点?详解抵扣税率与业务场景差异
直接回答:一般纳税人购进机动车,抵扣税率为13%,这个比例适用于所有应税车辆,但具体业务场景中会出现一些容易混淆的特殊情况。
购买新车与二手车的抵扣差异
购买新车时,销售方开具机动车销售统一发票,票面税率13%,税额=不含税价格×13%,比如一辆含税价56.5万元的小汽车,不含税价格50万元,可抵扣进项税额6.5万元。
购买二手车则要区分情形:
- 从二手车经销单位购入:对方可以开具二手车销售统一发票,但这张发票不是抵扣凭证,只能作为过户和成本入账依据,如果经销单位同时开具了增值税专用发票,凭专用发票抵扣
- 从个人手中购入:个人无法开具专用发票,无票可抵,只能将买价计入固定资产原值
货车、挂车、专用作业车的抵扣规则
载货汽车、挂车、罐车、冷藏车等营运车辆,只要是一般纳税人自用或用于出租经营,均按13%抵扣进项税。
挂车有一点特殊:根据现行车辆购置税政策,挂车减半征收车辆购置税,但增值税进项抵扣比例不受影响,仍然是13%,两者互不干扰。
新能源车与燃油车的抵扣税率对比
| 车辆类型 | 增值税抵扣税率 | 车辆购置税 | 备注 |
|---|---|---|---|
| 燃油车 | 13%
| 10% | 正常抵扣 |
| 新能源车(纯电/插混/燃料电池) | 13% | 免征(2023-2027年政策延续) | 增值税照常抵扣,购置税免征 |
| 二手车(经销环节) | 按简易办法3%减按2%或放弃减税开专票3% | 不涉及(已征) | 需取得专票方可抵扣 |
注意:新能源车的购置税优惠不影响增值税抵扣,两项政策独立执行。
哪些机动车发票不能抵扣:常见被忽视的涉税风险点
搞清楚能抵扣的情形,更要明白不能抵扣的坑,实际业务中,相当一部分企业因为票种判断失误导致进项转出,连补带罚成本陡增。
二手车销售统一发票不能作为抵扣凭证
这是踩坑频率最高的情形,二手车交易市场或经销企业开具的“二手车销售统一发票”是一张过户凭证,不是增值税扣税凭证,即使你是一般纳税人,即使你付了车款,仅凭这张发票做不了进项抵扣。
正确做法是:购车时同时向销售方要求开具增值税专用发票,二手车经销企业可以选择按简易计税方法依3%征收率减按2%征收增值税,如果放弃减税,可以开具3%征收率的增值税专用发票,购买方凭票抵扣。
票面信息与实际车辆不符的发票不能抵扣
机动车发票实行一车一票原则,如果出现以下情形,发票在勾选时会被系统拦截或事后被税务机关认定无效:
- 发票上的车架号与车辆合格证不一致
- 机动车销售统一发票未填写发动机号码或车辆类型
- 票面购买方名称与企业税务登记名称不一致
这类发票即使勾选成功,在后续核查中也可能被要求进项转出,遇到票面有误,务必让销售方作废重开。
个人消费性质购车不满足抵扣条件
以公司名义购买豪华轿车,实际供股东或高管个人长期使用,且没有完整的用车审批记录或费用分摊凭证,税务机关有权认定属于集体福利或个人消费性质,依据增值税暂行条例第十条,此类进项税额不得抵扣。
合理的架构安排是:明确车辆用途为生产经营,建立用车管理制度,保留出车记录、油费过路费发票、保险单据等佐证材料。
机动车发票抵扣常见问题
机动车销售统一发票丢失了还能抵扣吗?
丢失抵扣联时,使用发票联复印件作为抵扣凭证,同时留存销售方加盖公章的发票复印件备查,丢失发票联时,使用抵扣联复印件入账,两种情形都要在发现丢失当日书面报告税务机关,并登报声明作废(具体以当地税务机关要求为准),实际操作中,电子税务局和全国增值税发票查验平台可以查询打印发票信息,但正式入账和抵扣仍需要纸质复印件。
分期付款购买机动车,进项税额可以分期抵扣吗?
不能分期抵扣,一般纳税人购车取得的机动车销售统一发票或专用发票,进项税额在当期一次性申报抵扣,不随付款进度分批抵扣,车辆总价60万元,首付20万元,分24期还清,开票当期可抵扣的进项税额仍然是全额60万元对应的税额,不需要等到全部付清,总价60万元不含税价53.1万元,可抵扣6.9万元税额,在取得发票当月一次性完成勾选和申报。
公司注销前未抵扣完的机动车进项怎么处理?
公司注销清算时,留抵税额不退现金,但可以在注销清算报告中作为资产损失处理,若车辆在注销前转让给其他单位或个人,属于销售使用过的固定资产,按简易办法依3%征收率减按2%缴纳增值税,并开具普通发票,若受让方是一般纳税人且要求抵扣,可放弃减税,按3%征收率开具增值税专用发票,车辆在注销时尚未出售的,抵扣过的进项税额无需转出,直接按固定资产清理处理,依据国家税务总局发布的增值税一般纳税人注销管理办法,留抵税款不予退还,并入清算所得一并处理。