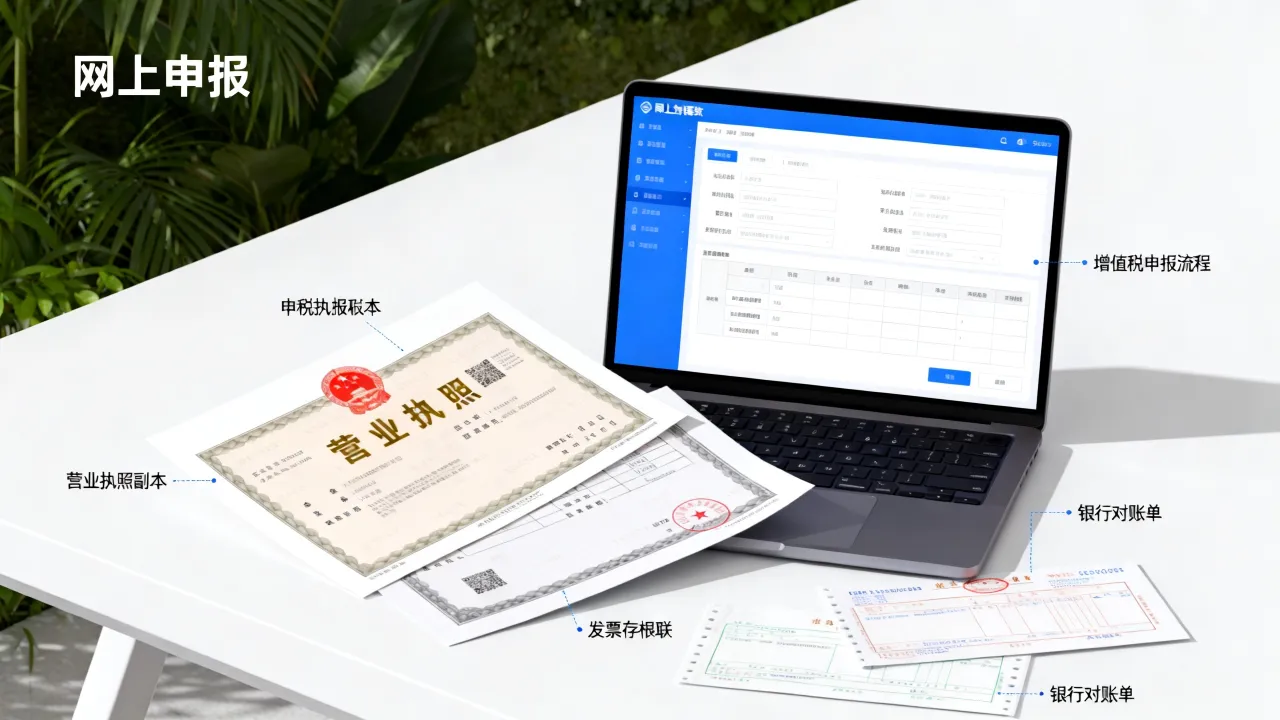
国际税多少钱?这是一个涵盖范围广泛且复杂的问题,因为“国际税”并非单一税种,而是指跨国经营活动涉及的各类税收的总称,其具体金额或税率因国家、税种、交易类型、企业利润等多重因素而异,无法一概而论,本文将围绕国际税的核心构成、影响因素及常见税种展开分析,帮助读者理解这一领域的复杂性。


国际税的核心构成:并非单一数字
国际税的“多少”取决于跨国经济活动涉及的多个环节和税种,主要包括企业所得税、增值税(VAT)、关税、预提所得税等,一家中国企业在海外设立子公司,其可能面临东道国的企业所得税(如美国联邦企业所得税税率21%,中国为25%)、利润汇回中国的预提所得税(通常为10%),以及跨境服务涉及的增值税等,这些税种相互叠加,构成了企业国际税负的整体框架。
影响国际税负的关键因素
国际税负的高低并非固定,而是受多种因素综合影响:
- 国家税收政策:各国税率差异显著,如爱尔兰的企业所得税低至12.5%,而部分中东国家可能免征企业所得税,税收协定网络(如避免双重征税协定)也会通过抵免或免税方式降低跨境税负。
- 交易类型与结构:货物贸易涉及关税(税率从0%到数百%不等),服务贸易可能涉及增值税或预提所得税,企业通过转让定价调整跨境利润分配,也会影响实际税负,但需符合“独立交易原则”以规避税务风险。
- 企业利润与规模:企业所得税通常基于利润计算,利润越高税负越重,大型跨国企业可能享受税收优惠(如研发费用加计扣除),而中小企业税负相对较重。
常见国际税种及税率参考
- 企业所得税:全球平均税率约23.6%,但各国差异较大,匈牙利9%、波黑10%,而巴西最高达34%。
- 增值税(VAT):多用于商品和服务流转,欧盟标准税率多为17%27%,新加坡7%、日本10%。
- 预提所得税:对跨境股息、利息、特许权使用费等征收,税率通常为5%15%,税收协定可降至5%以下。
- 关税:基于货物价值征收,WTO成员国平均关税约9%,但部分商品(如汽车、奢侈品)税率可达25%以上。
国际税筹划的合规边界
跨国企业常通过合理税务规划降低税负,但必须遵守各国税法及国际规则(如OECD“税基侵蚀与利润转移”项目),利用“税收洼地”设立壳公司需证明真实经营实质,否则可能面临反避税调查和罚款,2025年全球最低企业税率协议(15%)的推进,进一步限制了激进的税务筹划空间。
未来趋势:税收数字化与全球协调
随着数字经济兴起,国际税正面临变革,OECD推动的“双支柱”方案,旨在向大型跨国企业(尤其是数字巨头)征税并解决利润转移问题,各国加强税收数字化管理,如要求企业提交国别报告,提升税收透明度,这些变化将重塑国际税格局,企业需动态调整策略以适应新规。

相关问答FAQs
Q1:国际税是否包含关税?如何计算?
A1:是的,国际税包含关税,关税计算通常基于货物“完税价格”(CIF价,即成本+保险+运费)和适用税率,一批价值10万美元的进口设备,若关税税率为5%,则需缴纳5000美元关税,还需考虑增值税(完税价格+关税)×增值税税率。
Q2:跨国企业如何避免双重征税?
A2:主要通过两种方式:一是税收抵免,即在东道国已纳税款可在本国应纳税额中抵扣;二是税收饶让,即承认东道国给予的税收优惠(如免税期),视同已纳税款抵免,各国签订的税收协定(如中英税收协定)为跨境纳税人提供明确的法律保障,避免重复征税。